Financiamento Climático Privado em África Triplica Para US$ 26,5 Mil Milhões, Mas Défice de Investimento Persiste
Novo relatório da Climate Policy Initiative revela que 76% do financiamento climático privado já provém de fontes africanas, com bancos, empresas e famílias a assumirem crescente protagonismo.
Questões-Chave:
- Investimento Privado: Financiamento climático privado em África mais do que triplicou entre 2019/20 e 2023/24, alcançando US$ 26,5 mil milhões anuais;
- Capital Doméstico: Cerca de 76% dos recursos privados provêm de fontes africanas, evidenciando maior intervenção dos bancos, empresas e famílias;
- Financiamento Total: Fluxos climáticos atingiram US$ 74,2 mil milhões anuais, ainda muito abaixo das necessidades estimadas entre US$ 300 mil milhões e US$ 572 mil milhões por ano, apenas para mitigação;
- Investimento Familiar: Famílias mobilizaram US$ 5,1 mil milhões anualmente, impulsionadas pela aquisição de sistemas solares de pequena escala;
- Desigualdade: Financiamento público internacional aos países africanos de baixo rendimento recuou 11%, enquanto o destinado às economias de rendimento médio cresceu 33%;
- Adaptação Climática: Participação no financiamento total caiu de 28% para 21%, apesar da crescente exposição do continente a fenómenos climáticos extremos.
Capital Africano Ganha Protagonismo no Financiamento da Transição Climática
O financiamento climático privado em África mais do que triplicou em quatro anos, atingindo US$ 26,5 mil milhões anuais em 2023/24, impulsionado sobretudo pelo crescente envolvimento de bancos, empresas e famílias africanas. A evolução representa uma transformação na estrutura de financiamento da transição energética e ambiental do continente, historicamente dependente de recursos públicos internacionais, mas evidencia também a persistência de profundas desigualdades no acesso ao capital.
Os resultados constam da terceira edição do relatório Landscape of Climate Finance in Africa, divulgado a 13 de Novembro de 2026, durante a COP31, pela Climate Policy Initiative (CPI), em parceria com a FSD Africa e os governos da Noruega e do Reino Unido.
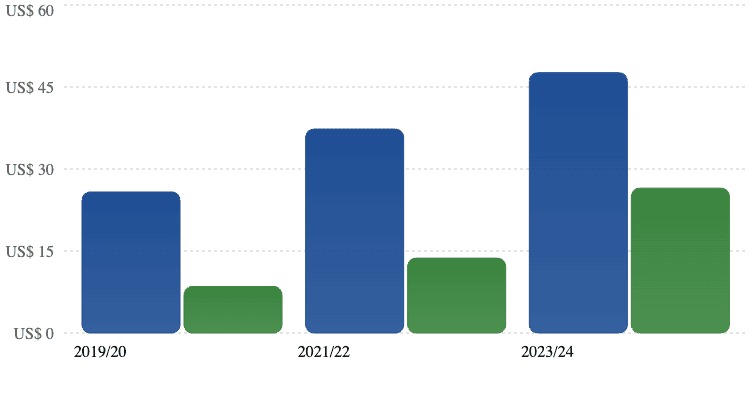
Segundo o estudo, o investimento climático privado passou de US$ 8,5 mil milhões anuais em 2019/20 para US$ 13,7 mil milhões em 2021/22, alcançando US$ 26,5 mil milhões em 2023/24.
A expansão foi acompanhada por uma alteração significativa na origem dos recursos. Actualmente, cerca de 76% do financiamento privado provém de fontes domésticas, contra 63% no primeiro período analisado.
Em termos absolutos, o investimento privado doméstico passou de US$ 5,3 mil milhões para US$ 20,1 mil milhões anuais, reflectindo uma participação crescente das instituições financeiras e dos agentes económicos africanos.
Para Barbara Buchner, directora-executiva da Climate Policy Initiative, os resultados demonstram que o financiamento climático está a ganhar uma base interna mais expressiva.
“O financiamento climático de África cresceu significativamente, impulsionado, em grande medida, pelo investimento privado gerado no próprio continente. Mas o desafio não se resume ao volume”, afirmou a responsável, ao apresentar os resultados do relatório.
A declaração introduz uma dimensão importante na leitura dos indicadores: o crescimento do financiamento privado demonstra maior capacidade de mobilização interna, mas permanece insuficiente para responder à escala das necessidades de investimento e às disparidades entre países e sectores económicos.
Bancos e Empresas Africanas Impulsionam Crescimento do Investimento
O relatório atribui uma parte substancial do crescimento à expansão da actividade das instituições financeiras comerciais e ao aumento do investimento empresarial em soluções de baixo carbono.
Entre 2021/22 e 2023/24, os bancos e outras instituições financeiras comerciais foram responsáveis por quase metade do aumento do financiamento climático privado.
A evolução reflecte, segundo a CPI, maior atenção das instituições bancárias africanas às oportunidades de investimento associadas à transição energética e à crescente integração dos riscos climáticos nas práticas de avaliação financeira.
A redução dos custos internacionais das tecnologias solares, eólicas e de armazenamento de energia também contribuiu para melhorar a atractividade económica dos investimentos.
A expansão da actividade empresarial constitui outro elemento relevante, traduzindo um maior envolvimento do sector produtivo na incorporação de tecnologias e processos associados à redução de emissões.
Para Mark Napier, director-executivo da FSD Africa, esta tendência demonstra que o aprofundamento dos mercados financeiros africanos poderá abrir novas oportunidades de investimento em diferentes actividades da economia verde.
“Se construirmos mercados financeiros sustentáveis e eficientes, poderemos desbloquear investimentos não só em energia limpa, mas também em sectores como agricultura, habitação e transportes”, afirmou Napier.
O responsável acrescentou que o desenvolvimento destes mercados poderá contribuir para criar empregos, ampliar o acesso a serviços essenciais e produzir benefícios ambientais.
A perspectiva apresentada pela FSD Africa atribui particular importância à qualidade dos sistemas financeiros e à capacidade das instituições para identificar, estruturar e financiar investimentos economicamente viáveis.
Famílias Mobilizam US$ 5,1 Mil Milhões e Tornam-se Investidoras Relevantes
Uma das conclusões mais expressivas do relatório está relacionada com o crescimento do investimento climático realizado directamente pelas famílias africanas.
Segundo a CPI, o financiamento familiar mais do que duplicou, atingindo US$ 5,1 mil milhões anuais em 2023/24, equivalentes a aproximadamente 19% do financiamento climático privado total.
A expansão foi impulsionada sobretudo pela aquisição de sistemas solares fotovoltaicos de pequena escala, cuja participação representou mais de 90% do crescimento registado no investimento climático das famílias.
As despesas familiares com equipamentos solares aumentaram quase cinco vezes, alcançando US$ 3,3 mil milhões anuais.
O fenómeno traduz uma transformação económica relevante, na medida em que as famílias passam a assumir uma participação directa no financiamento de soluções energéticas, frequentemente motivadas pela necessidade de melhorar o acesso à electricidade e reduzir a exposição a sistemas de fornecimento insuficientes ou pouco fiáveis.
A expansão dos sistemas solares domésticos demonstra igualmente o potencial dos modelos de financiamento ao consumidor, incluindo soluções de pagamento faseado e crédito disponibilizado por instituições financeiras locais.
Contudo, a sustentabilidade deste crescimento exige condições de financiamento acessíveis, sistemas de assistência técnica, qualidade dos equipamentos e enquadramentos regulatórios que protejam os consumidores.
O relatório considera que a continuidade destes mecanismos poderá contribuir para ampliar o investimento em tecnologias limpas, particularmente nos mercados onde o acesso ao financiamento bancário convencional permanece limitado.
Financiamento Climático Total Duplica, Mas Necessidades Continuam Muito Superiores
O crescimento do financiamento privado ocorreu num contexto de expansão mais ampla dos fluxos climáticos destinados ao continente.
De acordo com o relatório, o financiamento climático total em África passou de US$ 34,3 mil milhões anuais em 2019/20 para US$ 51,1 mil milhões em 2021/22, alcançando US$ 74,2 mil milhões em 2023/24.
Apesar da evolução, os recursos mobilizados continuam substancialmente abaixo das necessidades de investimento identificadas para o continente.
Evolução do Financiamento Climático em África
A CPI estima que África necessita de investimentos anuais entre US$ 300 mil milhões e US$ 572 mil milhões apenas para mitigação das alterações climáticas.
Comparando estes valores com o financiamento climático total actualmente mobilizado, verifica-se que os recursos existentes representam uma fracção das necessidades estimadas.
A comparação deve ser interpretada com prudência, uma vez que o financiamento total inclui recursos destinados à adaptação e a outros objectivos, enquanto a estimativa de necessidades apresentada se refere exclusivamente à mitigação.
Ainda assim, a dimensão da diferença confirma a insuficiência estrutural do financiamento climático disponível.
O crescimento dos recursos constitui um avanço importante, mas a sua velocidade permanece inferior à necessária para responder à transformação dos sistemas energéticos, das infra-estruturas e dos sectores produtivos africanos.
África Continua a Ter a Menor Participação Privada no Financiamento Climático
Embora o investimento privado tenha mais do que triplicado, a sua participação no financiamento climático total permanece relativamente reduzida.
Em 2023/24, os recursos privados representaram cerca de 36% dos fluxos climáticos destinados a África, a proporção mais baixa entre as grandes regiões mundiais analisadas pela CPI.
O financiamento público continuou a representar aproximadamente 64% do total, confirmando a importância das instituições multilaterais, dos governos e dos instrumentos de cooperação internacional.
O relatório mostra que o financiamento público internacional permanece particularmente relevante, tendo alcançado cerca de US$ 45,2 mil milhões anuais.
Este montante corresponde a aproximadamente 95% de todo o financiamento climático público identificado no continente.
A elevada dependência de recursos internacionais demonstra que os sistemas financeiros africanos ainda enfrentam limitações significativas para financiar, autonomamente, a escala dos investimentos necessários.
Entretanto, a CPI identifica uma evolução positiva na capacidade das instituições de financiamento do desenvolvimento para atrair investidores privados.
O capital privado mobilizado através de mecanismos multilaterais e bilaterais mais do que duplicou desde 2021/22, alcançando US$ 8,2 mil milhões anuais em 2023/24.
A tendência sugere que garantias, financiamento misto e outros mecanismos de partilha de riscos podem desempenhar uma função importante na expansão dos investimentos.
Todavia, a utilização destes instrumentos deverá ser acompanhada por critérios de sustentabilidade financeira e pela avaliação da capacidade dos projectos para gerar benefícios económicos e ambientais efectivos.
Países Mais Pobres Perdem Financiamento Enquanto Economias Médias Captam Mais Recursos
A distribuição geográfica do financiamento constitui uma das principais preocupações identificadas no relatório.
Segundo a Climate Policy Initiative, o financiamento climático público internacional destinado aos países africanos de baixo rendimento diminuiu 11%, enquanto os recursos dirigidos às economias de rendimento médio aumentaram 33%.
O contraste evidencia uma persistente assimetria no acesso aos recursos internacionais, particularmente preocupante num continente onde algumas das economias mais vulneráveis enfrentam necessidades significativas de adaptação às alterações climáticas.
A diferença reflecte, entre outros factores, as condições de investimento, a capacidade institucional e a disponibilidade de projectos preparados para financiamento.
Os países de baixo rendimento enfrentam frequentemente dificuldades acrescidas na contratação de recursos internacionais, incluindo limitações cambiais, endividamento elevado e insuficiência de mecanismos financeiros adequados.
Estas circunstâncias podem restringir a capacidade de captar investimento privado e, simultaneamente, aumentar a dependência de financiamento público e concessional.
A evolução identificada pela CPI demonstra que o crescimento agregado do financiamento climático não está a produzir resultados uniformes entre os países africanos.
A expansão dos recursos deverá, por conseguinte, ser acompanhada por mecanismos capazes de ampliar o acesso das economias menos desenvolvidas, evitando que a concentração dos investimentos aprofunde as desigualdades existentes.
Energia Absorve US$ 32,3 Mil Milhões, Enquanto Agricultura Recebe Apenas US$ 6,5 Mil Milhões
A concentração sectorial representa outro elemento central da análise.
O sector energético recebeu US$ 32,3 mil milhões anuais em financiamento climático durante 2023/24, correspondendo a aproximadamente 43% dos recursos totais identificados.
Em contrapartida, a agricultura, silvicultura e outros usos da terra receberam apenas US$ 6,5 mil milhões.
A diferença revela a maior capacidade do sector energético para atrair investimentos comerciais, particularmente em tecnologias renováveis que apresentam modelos de negócio relativamente consolidados.
O relatório destaca que mais de 80% do financiamento energético foi destinado a países africanos de rendimento médio, onde os mercados apresentam, geralmente, melhores condições para desenvolver projectos de grande dimensão.
A agricultura, apesar da sua relevância para o emprego, a segurança alimentar e a adaptação climática, continua a captar uma parcela relativamente reduzida dos recursos disponíveis.
Esta distribuição introduz preocupações sobre a capacidade do financiamento climático para responder às necessidades dos sectores economicamente mais vulneráveis.
Em muitas economias africanas, a agricultura constitui uma das principais fontes de rendimento e emprego, sendo simultaneamente uma actividade particularmente exposta às secas, cheias e alterações dos padrões de precipitação.
A insuficiência de financiamento para sistemas de irrigação, tecnologias agrícolas resilientes, armazenamento e gestão de recursos naturais pode comprometer a capacidade de adaptação destes sectores.
Adaptação Climática Perde Peso Apesar do Aumento dos Riscos
A evolução do financiamento destinado à adaptação constitui um dos sinais mais preocupantes apresentados no estudo.
Segundo a CPI, a participação da adaptação no financiamento climático total caiu de 28% em 2021/22 para 21% em 2023/24.
Em valores absolutos, os recursos aumentaram de aproximadamente US$ 14,1 mil milhões para US$ 15,7 mil milhões anuais, mas cresceram muito menos rapidamente do que o financiamento destinado à mitigação.
A distinção é importante: a adaptação não sofreu uma redução nominal no período analisado, mas perdeu relevância relativa na distribuição dos recursos.
O financiamento destinado à mitigação, por sua vez, aumentou para aproximadamente US$ 51,8 mil milhões, representando cerca de 70% dos fluxos totais.
A diferença está associada, em parte, às características dos investimentos.
Projectos de energia renovável podem gerar receitas comerciais relativamente previsíveis, enquanto muitas intervenções de adaptação produzem benefícios económicos e sociais que não se traduzem directamente em fluxos financeiros capazes de remunerar investidores privados.
Infra-estruturas de protecção contra cheias, sistemas de alerta precoce, gestão de recursos hídricos e medidas de resiliência agrícola apresentam frequentemente características de bens públicos.
Nestas circunstâncias, a participação do financiamento público e concessional permanece essencial.
A evolução dos indicadores sugere, assim, a necessidade de instrumentos específicos para financiar adaptação, evitando que os recursos climáticos se concentrem quase exclusivamente em actividades com maior capacidade de geração de receitas comerciais.
Bancos, Seguradoras e Fundos de Pensões Administram US$ 3,2 Biliões em Activos
A CPI identifica nos mercados financeiros africanos uma oportunidade significativa para ampliar o financiamento climático.
Segundo Barbara Buchner, bancos, companhias de seguros e fundos de pensões do continente administram aproximadamente US$ 3,2 biliões em activos.
Entretanto, uma parte substancial desses recursos permanece afastada de projectos climáticos, devido à reduzida dimensão das operações, à fragmentação dos investimentos e à ausência de mecanismos financeiros adequados.
“Muitos projectos são demasiado pequenos e fragmentados para que estes investidores lhes consigam aceder”, explicou Buchner.
A responsável defendeu a criação de enquadramentos regulatórios claros, previsíveis e de instrumentos de investimento capazes de reduzir a distância entre os recursos disponíveis e as necessidades de financiamento.
A questão é particularmente relevante para África, onde muitos projectos de energia descentralizada, agricultura sustentável e infra-estruturas locais apresentam dimensões insuficientes para atrair directamente grandes investidores institucionais.
A agregação de projectos em carteiras, a utilização de garantias e o desenvolvimento de instrumentos em moeda local poderão contribuir para superar estas limitações.
A experiência do sector das energias renováveis demonstra, segundo a CPI, que políticas públicas previsíveis e estruturas financeiras adequadas podem criar condições para mobilizar capital privado em escala.
Esta abordagem poderá ser aplicada progressivamente a outros sectores, incluindo agricultura, transportes, habitação e gestão de recursos naturais.
Financiamento Climático Exige Mercados Mais Profundos e Políticas Previsíveis
A principal conclusão estratégica do relatório é que a expansão do financiamento climático africano exige uma transformação dos mecanismos de intermediação financeira.
O aumento do volume de recursos disponíveis representa uma condição importante, mas a sua distribuição depende da capacidade dos mercados para desenvolver, estruturar e financiar projectos.
A CPI defende o fortalecimento das instituições financeiras africanas, a criação de instrumentos adaptados às características dos diferentes países e a expansão do financiamento em moeda local.
O desenvolvimento de mecanismos de partilha de riscos poderá igualmente contribuir para atrair investidores, especialmente em sectores onde os retornos financeiros são menos imediatos.
Neste contexto, o financiamento público internacional deverá continuar a desempenhar uma função essencial, particularmente nos países mais pobres e nos projectos que apresentam maior relevância social, mas menor atractividade comercial.
A combinação entre financiamento privado doméstico, recursos concessionais e instrumentos multilaterais poderá ampliar a capacidade de resposta às necessidades de transformação económica e adaptação climática.
Para Mark Napier, o aprofundamento dos mercados financeiros sustentáveis permitirá estabelecer uma ligação mais efectiva entre investimento climático e desenvolvimento económico.
A perspectiva apresentada pela FSD Africa destaca a possibilidade de financiar actividades produtivas que contribuam simultaneamente para a criação de emprego, o acesso a serviços essenciais e a redução das vulnerabilidades ambientais.
Crescimento do Capital Africano Não Elimina a Dependência de Recursos Internacionais
O aumento do financiamento climático privado para US$ 26,5 mil milhões anuais representa um desenvolvimento significativo na capacidade das economias africanas para mobilizar recursos internos.
A participação de 76% de fontes domésticas demonstra que bancos, empresas e famílias estão a assumir uma intervenção crescente no financiamento da transição energética e ambiental.
Contudo, os resultados apresentados pela Climate Policy Initiative revelam que esta transformação permanece incompleta.
O financiamento público internacional continua a sustentar uma parcela dominante dos recursos climáticos, os países de baixo rendimento enfrentam maiores dificuldades de acesso e os investimentos permanecem concentrados em sectores e mercados relativamente mais desenvolvidos.
A perda de peso da adaptação climática representa uma preocupação adicional, considerando a elevada exposição de diversas economias africanas a fenómenos naturais extremos e a importância da agricultura na estrutura produtiva do continente.
O relatório demonstra que existe capacidade para ampliar a mobilização de recursos africanos, mas a consolidação desta tendência exige mercados financeiros mais desenvolvidos, instrumentos adequados à dimensão dos projectos e políticas públicas capazes de oferecer previsibilidade aos investidores.
A disponibilidade de aproximadamente US$ 3,2 biliões em activos administrados por instituições financeiras africanas representa uma oportunidade relevante, desde que sejam criadas condições para canalizar uma parcela desses recursos para investimentos economicamente sustentáveis.
O desafio central consiste em transformar a expansão do financiamento climático numa capacidade mais ampla e equilibrada de investimento, particularmente nos países e sectores que continuam a receber uma proporção reduzida dos recursos disponíveis.
A evolução dos fluxos privados demonstra que o continente está a construir uma base própria de financiamento climático. A persistência de necessidades anuais de centenas de milhares de milhões de dólares confirma, entretanto, que o aprofundamento desta capacidade deverá ser acompanhado por uma participação internacional mais efectiva e por mecanismos de financiamento ajustados às prioridades económicas e ambientais africanas.