AIE Alerta Para Escassez Global de Diesel Até 2027 e Riscos de NovaPressão Inflacionista
Conflitos no Médio Oriente e na Rússia reduziram a oferta internacional de diesel em 1,3 milhões de barris por dia, enquanto as margens de refinação atingiram máximos históricos próximos de US$ 95 por barril. A Agência Internacional de Energia antecipa restrições persistentes no abastecimento e efeitos sobre os transportes, a indústria, a agricultura e o crescimento económico mundial.
Questões-Chave:
- Oferta Internacional: As perdas combinadas de exportações de diesel do Médio Oriente e da Rússia atingiram 1,3 milhões de barris por dia em Setembro, equivalentes a cerca de 4,5% da procura mundial;
- Preços e Refinação: As margens de refinação do diesel aproximaram-se de US$ 95 por barril, reflectindo restrições de oferta e capacidade produtiva;
- Perspectivas Para 2027: A AIE prevê um mercado ainda deficitário no primeiro semestre, com condições de abastecimento potencialmente mais favoráveis na segunda metade do ano;
- Reservas Estratégicas: Os países membros da Agência comprometeram-se a libertar 426 milhões de barris de reservas de emergência, dos quais 331 milhões já tinham sido disponibilizados até Setembro;
- Economia Moçambicana: A dependência de combustíveis importados aumenta a exposição dos transportes, da logística, da agricultura e da indústria alimentar aos choques internacionais de preços.
Mercado de Diesel Enfrenta Restrições Prolongadas de Abastecimento
A Agência Internacional de Energia (AIE) advertiu que a escassez global de diesel poderá prolongar-se por grande parte de 2027, num contexto de perturbações persistentes na produção e no comércio internacional de combustíveis, provocadas pelos conflitos no Médio Oriente e pelos ataques às infra-estruturas energéticas russas.
O alerta consta do relatório mensal sobre o mercado petrolífero, divulgado a 14 de Outubro, no qual a Agência identifica uma deterioração significativa do equilíbrio entre a oferta e a procura de destilados médios, categoria que inclui o diesel, o gasóleo e o combustível de aviação.
Segundo a instituição, as exportações combinadas de diesel do Médio Oriente e da Rússia registaram uma redução de 1,3 milhões de barris por dia em Setembro, correspondente a aproximadamente 4,5% da procura mundial prevista para o combustível em 2026.
A contracção da oferta ocorre num período particularmente sensível para o mercado energético, devido à proximidade do Inverno no hemisfério norte, tradicionalmente associado ao aumento da procura de combustíveis para aquecimento e operações industriais.
O agravamento das restrições provocou uma redução das existências comerciais numa altura do ano em que, habitualmente, as reservas aumentam para acomodar as necessidades sazonais de consumo.
A AIE considera que a recuperação das operações de refinação prevista para o final de 2026 poderá permitir alguma recomposição dos inventários, mas será insuficiente para compensar o défice acumulado ao longo do ano.
O relatório antecipa, por isso, um mercado internacional de diesel ainda caracterizado por fortes restrições durante o primeiro semestre de 2027, admitindo uma melhoria gradual das condições de abastecimento no segundo semestre.
Perdas de Oferta e Margens de Refinação Revelam a Dimensão do Choque
Fonte: Agência Internacional de Energia, relatório mensal de Outubro de 2026, divulgado pela Reuters.
A evolução das margens de refinação constitui um dos indicadores mais expressivos da intensidade da actual crise de abastecimento.
Em Setembro, a diferença entre o valor de mercado do diesel e o preço do petróleo bruto utilizado como referência aproximou-se de US$ 95 por barril, atingindo níveis históricos.
Este diferencial, habitualmente designado por crack spread, representa uma medida da valorização do combustível refinado relativamente à matéria-prima, permitindo avaliar as condições de rentabilidade da actividade de refinação e o grau de escassez dos produtos petrolíferos.
Margens excepcionalmente elevadas sinalizam que as restrições não se concentram exclusivamente na disponibilidade de petróleo bruto. Estão igualmente associadas à capacidade de transformação, ao funcionamento das refinarias e à distribuição internacional dos combustíveis.
Consequentemente, uma eventual descida do preço internacional do petróleo não se traduz necessariamente numa redução proporcional do preço do diesel.
Esta distinção é particularmente relevante num contexto em que o funcionamento das cadeias energéticas continua condicionado por conflitos militares, restrições ao transporte marítimo e limitações operacionais em infra-estruturas estratégicas.
Em 14 de Outubro, os futuros do Brent negociavam próximo de US$ 105,80 por barril, enquanto as margens de refinação do diesel rondavam US$ 85,42 por barril, depois dos máximos registados em Setembro.
Choque Energético Aumenta Custos de Produção e Ameaça Crescimento Económico
A persistência de preços elevados do diesel constitui um factor de risco para a inflação mundial, particularmente pela importância transversal deste combustível no funcionamento das actividades produtivas.
Ao contrário de outros produtos petrolíferos mais concentrados em segmentos específicos do consumo, o diesel intervém directamente em múltiplas cadeias económicas.
É utilizado no transporte rodoviário de mercadorias, na logística portuária, na agricultura mecanizada, na construção, na mineração e em diversas actividades industriais.
Esta utilização generalizada transforma a evolução do seu preço num importante mecanismo de transmissão de choques energéticos para o conjunto da economia.
Um aumento sustentado do custo do diesel pode traduzir-se em fretes mais elevados, maiores despesas de distribuição, encarecimento da produção agrícola e aumento dos custos operacionais das empresas.
Quando estes encargos são transferidos para os preços de venda, produzem pressões inflacionistas que podem prolongar-se mesmo depois de uma eventual estabilização das cotações internacionais do petróleo.
O fenómeno corresponde ao mecanismo económico de inflação pelos custos, ou cost-push inflation, no qual o encarecimento dos factores de produção reduz as margens empresariais ou provoca ajustamentos ascendentes nos preços finais.
A Agência assinala igualmente os efeitos sobre o rendimento real das famílias e a actividade económica, considerando que os preços elevados dos combustíveis contribuem para reduzir o poder de compra e limitar a expansão do consumo e do investimento.
Num ambiente de inflação persistente, os bancos centrais podem enfrentar dificuldades adicionais para flexibilizar as condições monetárias, prolongando o período de taxas de juro relativamente elevadas.
Deste modo, um choque inicialmente localizado no mercado energético pode transformar-se num factor de desaceleração macroeconómica, ao combinar aumentos de preços com restrições ao consumo, ao crédito e ao investimento.
Reservas Estratégicas Atenuam a Crise, Mas Reduzem a Capacidade de Resposta Futura
A resposta internacional à perturbação do abastecimento tem incluído a libertação coordenada de reservas estratégicas de petróleo e combustíveis.
Em Março, os países membros da AIE acordaram a disponibilização de 400 milhões de barris das reservas de emergência, num esforço destinado a compensar a perda de fornecimentos e estabilizar os mercados.
Os compromissos foram posteriormente elevados para 426 milhões de barris.
Até ao final de Setembro, tinham sido disponibilizados aproximadamente 331 milhões de barris, permanecendo por libertar cerca de 100 milhões de barris.
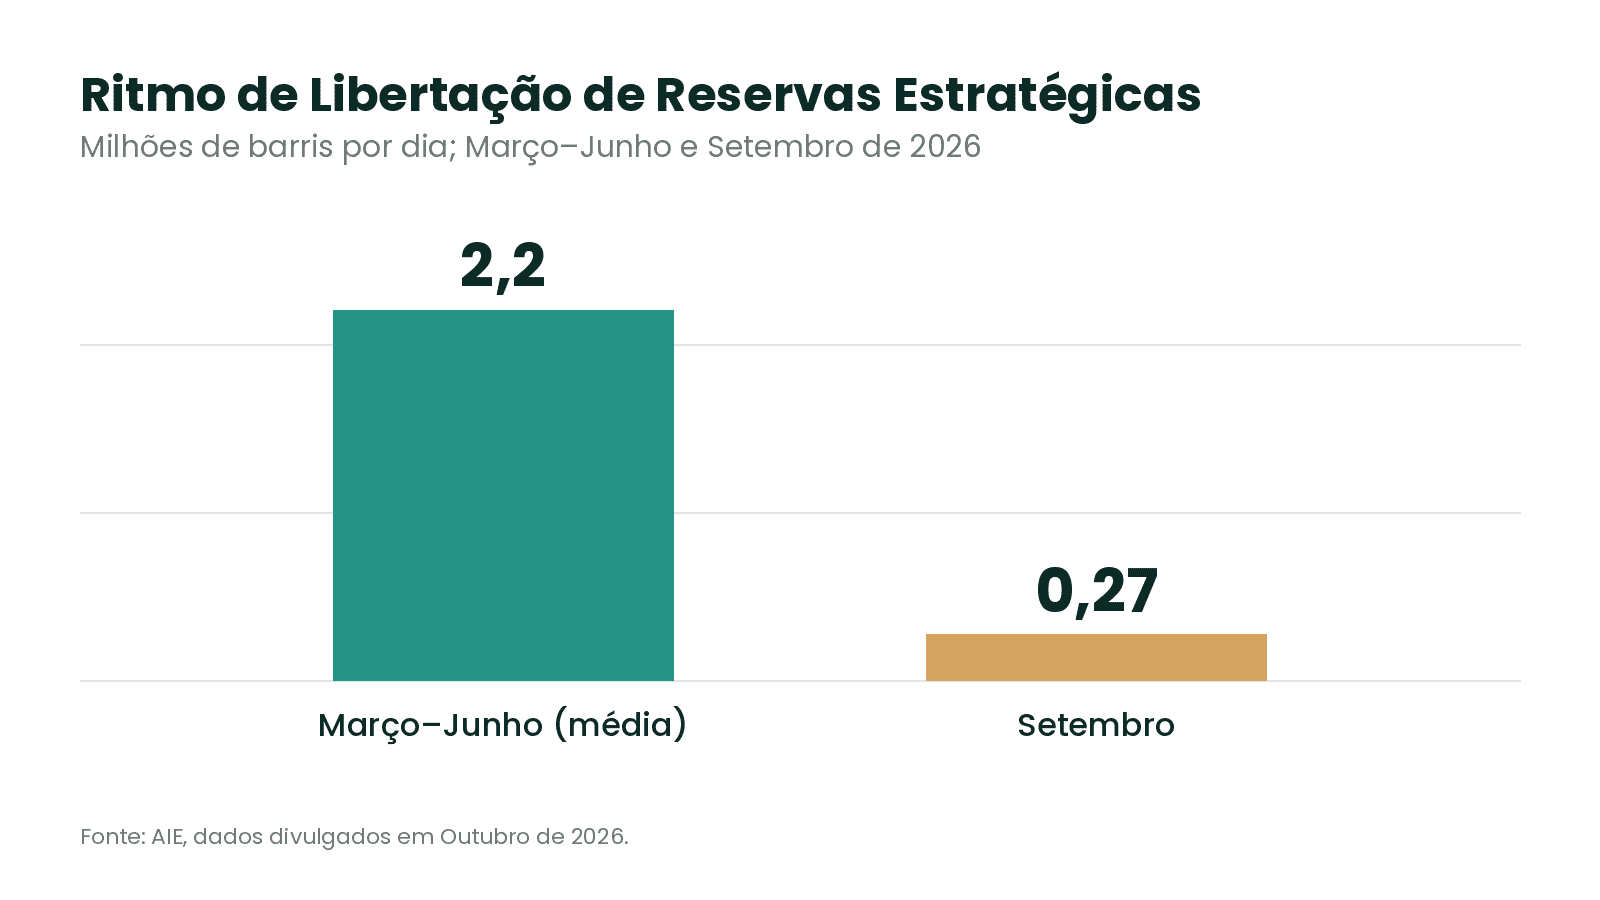
O ritmo das operações, entretanto, diminuiu significativamente.
Depois de uma média de 2,2 milhões de barris por dia entre Março e Junho, a libertação de reservas desacelerou para aproximadamente 270 mil barris por dia em Setembro.
Ritmo de Libertação de Reservas Estratégicas
Milhões de barris por dia; comparação entre Março–Junho e Setembro de 2026
Fonte: AIE, dados divulgados em Outubro de 2026
A utilização das reservas permite amortecer os efeitos imediatos da escassez, mas implica uma redução dos volumes disponíveis para responder a novas perturbações.
Segundo a AIE, os países membros mantêm aproximadamente mil milhões de barris em reservas governamentais, dos quais mais de 200 milhões correspondem a diesel.
A redução continuada destes inventários deixa os mercados mais vulneráveis a eventuais interrupções adicionais no fornecimento internacional.
Este cenário reforça a importância da recuperação efectiva da produção e das exportações, uma vez que a libertação de reservas constitui uma resposta temporária e não substitui a recomposição estrutural da oferta.
Médio Oriente e Rússia Continuam a Condicionar o Comércio Energético Mundial
A evolução da situação geopolítica permanece determinante para as perspectivas do mercado.
Em Setembro, as exportações de petróleo bruto dos produtores do Golfo aumentaram 4,4 milhões de barris por dia, recuperando para aproximadamente 75% dos níveis anteriores ao conflito.
O transporte através do Estreito de Ormuz registou igualmente uma melhoria, com os fluxos a atingirem 10,9 milhões de barris por dia, impulsionados por operações de transferência de petróleo entre navios no Golfo de Omã.
Apesar desta recuperação, os recentes ataques contra instalações energéticas e embarcações na região ameaçam comprometer novos progressos.
A situação é agravada pelas perturbações nas refinarias russas, afectadas pelo conflito com a Ucrânia, que reduziram a disponibilidade de combustíveis destinados ao comércio internacional.
A combinação destes factores evidencia a diferença entre a recuperação das exportações de petróleo bruto e a normalização do abastecimento de produtos refinados.
Mesmo quando o fluxo de petróleo aumenta, as limitações nas refinarias, nas infra-estruturas logísticas e nas rotas comerciais podem continuar a restringir a oferta de diesel.
Moçambique Enfrenta Riscos Acrescidos Nos Transportes, na Produção e na Inflação
A persistência de restrições no mercado internacional de diesel constitui um risco relevante para a economia moçambicana, considerando a dependência nacional de importações de combustíveis líquidos e o peso dos transportes na estrutura de custos das actividades económicas.
O impacto potencial manifesta-se, em primeiro lugar, nos custos de importação e distribuição de combustíveis, que podem ser influenciados tanto pelas cotações internacionais como pela evolução da taxa de câmbio do metical face ao dólar.
Num contexto de preços externos elevados, eventuais depreciações cambiais podem amplificar os encargos de aquisição de combustíveis no mercado internacional.
Os efeitos estendem-se às empresas de transporte rodoviário, aos operadores logísticos, à agricultura comercial, às actividades mineiras e à indústria transformadora, sectores nos quais o diesel representa uma componente relevante dos custos operacionais.
A transmissão destes encargos à economia pode ocorrer através do aumento dos preços do transporte de passageiros e mercadorias, das despesas de movimentação de produtos agrícolas e dos custos de distribuição alimentar.
O encarecimento do transporte de mercadorias tem particular importância num país caracterizado por distâncias significativas entre os centros de produção, os corredores logísticos e os principais mercados de consumo.
Também a competitividade dos corredores de Maputo, Beira e Nacala poderá ser afectada caso o agravamento dos custos energéticos se traduza em tarifas de transporte e operações logísticas mais elevadas.
A dimensão dos efeitos internos dependerá, contudo, da evolução dos preços internacionais, da taxa de câmbio, das condições de aprovisionamento, do mecanismo nacional de formação dos preços dos combustíveis e da capacidade das empresas para absorverem parte dos aumentos.
No plano macroeconómico, o risco de um novo choque de custos surge numa fase em que Moçambique enfrenta a necessidade de consolidar a recuperação económica, preservar a estabilidade dos preços e estimular o investimento produtivo.
Uma pressão adicional sobre os custos energéticos poderá dificultar a desaceleração da inflação e reduzir as possibilidades de recuperação do poder de compra e de melhoria das condições de financiamento da economia.
Esta perspectiva torna particularmente importante o acompanhamento da evolução das cotações dos produtos refinados, e não exclusivamente do preço internacional do petróleo bruto.
Recuperação da Oferta em 2027 Ainda Depende da Normalização Geopolítica
A Agência Internacional de Energia prevê que a procura mundial de petróleo diminua 2,6 milhões de barris por dia em 2026, uma revisão face à contracção de 2,5 milhões anteriormente estimada.
O diesel representa aproximadamente um quarto desta redução, reflectindo a deterioração das condições de consumo associada aos preços elevados e à menor disponibilidade do combustível.
Do lado da oferta, a AIE projecta uma diminuição da produção global de petróleo de 5,8 milhões de barris por dia em 2026, seguida de uma recuperação de 7,7 milhões de barris por dia em 2027.
Esta recuperação poderá contribuir para o regresso do mercado petrolífero global a uma situação excedentária.
Contudo, o eventual excedente de petróleo bruto não assegura, por si só, a normalização imediata do mercado de diesel, cuja recuperação permanece condicionada pela disponibilidade de capacidade de refinação, pela reconstrução dos inventários e pela regularização das exportações dos principais fornecedores internacionais.
A divergência entre o equilíbrio do mercado petrolífero global e a persistência de restrições nos combustíveis refinados constitui, assim, um dos elementos centrais das perspectivas energéticas para 2027.
Enquanto a recuperação da oferta não se consolidar, os custos energéticos continuarão a representar um factor de incerteza para as empresas, para a inflação e para a trajectória de crescimento da economia mundial.
Fontes: Agência Internacional de Energia (AIE), Oil Market Report, Outubro de 2026; Reuters, 14 de Outubro de 2026; The National, 14 de Outubro de 2026.