Controlo do Risco Bancário Condiciona Acesso de Organizações da Sociedade Civil ao Financiamento
- Bancos defendem a aplicação de medidas preventivas contra o branqueamento de capitais e o financiamento do terrorismo, enquanto organizações da sociedade civil denunciam atrasos nas transferências internacionais, dificuldades de abertura de contas e perda de recursos destinados a projectos de desenvolvimento. O debate coloca em evidência a necessidade de conciliar a integridade do sistema financeiro com o acesso efectivo aos serviços bancários.
Questões-Chave:
- Restrições bancárias: Organizações da sociedade civil denunciam atrasos que podem atingir dois a três meses na disponibilização de fundos provenientes de doadores internacionais;
- Posição da banca: Associação Moçambicana de Bancos esclarece que o congelamento preventivo de contas tem natureza administrativa e obedece ao quadro legal aplicável;
- Avaliação de risco: Organizações defendem critérios diferenciados de fiscalização, em conformidade com as recomendações do Grupo de Acção Financeira Internacional (GAFI);
- Impacto económico: Dificuldades no acesso a recursos financeiros podem comprometer a execução de projectos sociais, programas de desenvolvimento local e intervenções de emergência;
- Regulação: Banco de Moçambique reafirma as obrigações das instituições financeiras no combate ao branqueamento de capitais e financiamento do terrorismo, num contexto de crescente exigência de conformidade.
Restrições Bancárias Colocam Organizações e Reguladores em Debate
O acesso aos serviços bancários por parte das organizações da sociedade civil tornou-se um ponto de tensão entre instituições financeiras, reguladores e entidades sem fins lucrativos em Moçambique, num contexto de reforço dos mecanismos de prevenção do branqueamento de capitais e financiamento do terrorismo.
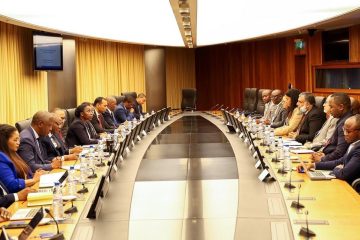
As divergências estiveram em evidência durante um encontro realizado na quinta-feira, 8 de Outubro, em Maputo, que reuniu representantes do Governo, Banco de Moçambique, bancos comerciais e organizações da sociedade civil para discutir a aplicação das medidas de controlo financeiro e as suas consequências operacionais.
No centro da discussão estão as dificuldades enfrentadas por algumas organizações para abrir contas bancárias, receber transferências internacionais e movimentar recursos destinados à execução de projectos sociais e económicos.
As organizações contestam sobretudo a aplicação de exigências documentais que consideram excessivas ou desproporcionais relativamente ao risco efectivo das suas operações.
Por seu turno, as instituições bancárias defendem que os procedimentos adoptados decorrem das obrigações legais de identificação, monitorização e prevenção de operações financeiras suspeitas.
A divergência evidencia um desafio relevante para a regulação financeira: assegurar mecanismos eficazes de combate aos fluxos ilícitos de capitais, preservando simultaneamente o acesso aos serviços financeiros formais por entidades que desenvolvem actividades legítimas.
Atrasos nas Transferências Afectam Execução de Projectos
As organizações da sociedade civil relatam situações em que fundos disponibilizados por parceiros internacionais permanecem sujeitos a processos prolongados de verificação documental.
Paula Monjane, representante do Movimento para a Liberdade de Associação, explicou que algumas organizações chegam a aguardar vários meses pela disponibilização de recursos financeiros, mesmo quando os documentos exigidos já foram anteriormente apresentados.
Segundo a activista, existem situações em que a comunicação da recepção dos fundos ocorre apenas duas ou três semanas depois da transferência, seguindo-se novas solicitações documentais que prolongam o processo.
Em determinados casos, os atrasos podem atingir dois a três meses, comprometendo a execução de actividades previamente programadas.
O problema assume particular gravidade nos projectos de resposta a emergências, designadamente cheias e outras situações humanitárias, cuja eficácia depende da rapidez na mobilização dos recursos.
Segundo Paula Monjane, o prolongamento dos processos pode resultar na perda de financiamentos ou na redução da utilidade das intervenções inicialmente previstas.
Do ponto de vista económico, estes constrangimentos introduzem custos adicionais de transacção, prejudicam o planeamento financeiro das organizações e reduzem a previsibilidade da execução dos programas financiados por parceiros externos.
Os efeitos podem estender-se aos prestadores de serviços, fornecedores, trabalhadores e beneficiários dos projectos, particularmente nas regiões onde a actividade das organizações constitui uma fonte relevante de contratação e dinamização económica.
A dimensão agregada destes impactos permanece, contudo, por quantificar. Os relatos apresentados no encontro não permitem determinar o volume total de financiamento retido, o número de organizações afectadas ou as perdas financeiras efectivamente registadas.
Bancos Defendem Natureza Preventiva das Medidas
A Associação Moçambicana de Bancos (AMB) esclareceu que o congelamento de contas e o bloqueio de saldos associados a suspeitas de actividades ilícitas possuem natureza administrativa e preventiva.
Samir Zacarias, representante da associação, explicou que as instituições financeiras estão legalmente obrigadas a actuar perante situações susceptíveis de configurar fraude bancária, branqueamento de capitais ou financiamento do terrorismo.
Segundo o responsável, as instituições devem comunicar as ocorrências às entidades competentes, incluindo o Gabinete de Informação Financeira de Moçambique (GIFiM), o Ministério Público e o Banco de Moçambique.
A AMB sustenta que as decisões processuais subsequentes, incluindo as relacionadas com a duração das restrições no âmbito de investigações, competem às autoridades legalmente habilitadas.
A posição surge na sequência do esclarecimento emitido pelo Banco de Moçambique, em 29 de Setembro, sobre o enquadramento legal do bloqueio e congelamento de contas bancárias.
O banco central recordou que estas medidas podem resultar de diferentes fundamentos jurídicos, incluindo decisões judiciais, determinações do Ministério Público, ordens do regulador, solicitações dos próprios clientes e outras circunstâncias previstas na legislação.
O quadro normativo referido pelo regulador compreende a Lei n.º 27/2022, relativa ao regime jurídico das contas bancárias, e a Lei n.º 3/2024, referente à prevenção e combate ao branqueamento de capitais e financiamento do terrorismo.
Importa, neste contexto, distinguir três situações com implicações jurídicas e operacionais diferentes: a exigência de documentação adicional, a suspensão de uma transacção suspeita e o congelamento ou bloqueio de uma conta bancária.
Embora possam estar associadas a mecanismos de prevenção de riscos financeiros, estas medidas não possuem necessariamente os mesmos pressupostos legais, procedimentos e consequências para os clientes.
Avaliação Diferenciada do Risco Ganha Relevância
Um dos principais pontos defendidos pelas organizações da sociedade civil prende-se com a aplicação de critérios diferenciados de avaliação de risco.
Domingos do Rosário, gestor de programas do Centro de Aprendizagem e Capacitação da Sociedade Civil (CESC), considerou inadequada uma abordagem que sujeite todas as organizações aos mesmos níveis de exigência, independentemente das suas características, actividades e exposição efectiva a riscos.
A posição apresentada pelo CESC assenta no princípio da proporcionalidade, segundo o qual a intensidade das medidas de controlo deve corresponder ao risco identificado em cada situação.
Esta perspectiva encontra enquadramento na abordagem baseada no risco promovida pelo Grupo de Acção Financeira Internacional (GAFI), organismo intergovernamental que estabelece padrões internacionais de prevenção e combate ao branqueamento de capitais e financiamento do terrorismo.
A aplicação deste princípio pressupõe que as instituições financeiras disponham de mecanismos capazes de distinguir operações e entidades com diferentes níveis de exposição, evitando exigências uniformes quando os riscos identificados justificam tratamentos distintos.
Quitéria Guirengane, activista da sociedade civil, defendeu que as avaliações sectoriais de risco sejam utilizadas como instrumentos de orientação para a adopção de medidas proporcionais.
A responsável alertou ainda para o risco de restrições excessivas incentivarem organizações a recorrer a mecanismos informais de movimentação de recursos.
Esta possibilidade encerra um problema relevante para a eficácia da regulação: a deslocação de operações legítimas para circuitos financeiros menos transparentes pode reduzir a rastreabilidade dos fundos e dificultar a monitorização de transacções suspeitas.
Cabo Delgado Evidencia Complexidade da Classificação de Risco
A diferenciação do risco assume particular relevância em regiões que enfrentam problemas de segurança, como Cabo Delgado.
Samir Zacarias explicou que os bancos utilizam critérios específicos de classificação das organizações, considerando factores como a localização geográfica e a natureza das actividades desenvolvidas.
Neste contexto, uma organização que actue numa região afectada pelo terrorismo poderá apresentar um perfil de risco diferente daquele de uma entidade que opere noutras condições.
A classificação, entretanto, não equivale à demonstração de envolvimento em actividades ilícitas.
Esta distinção é particularmente importante para organizações humanitárias e de desenvolvimento que trabalham em territórios afectados por conflitos, deslocações populacionais e vulnerabilidades sociais.
A sua presença nessas regiões pode resultar precisamente da necessidade de responder aos impactos económicos e humanitários da insegurança.
Uma avaliação eficaz deverá, por isso, considerar conjuntamente os riscos associados ao território, a natureza das operações, os mecanismos internos de governação, a proveniência dos fundos e os sistemas de prestação de contas.
A capacidade de individualizar estes factores constitui uma condição importante para evitar que exigências de conformidade financeira comprometam actividades legítimas de assistência e desenvolvimento.
Organizações Religiosas Também Sob Escrutínio
O debate abordou igualmente os riscos identificados no segmento das organizações religiosas.
Luís Cezerilo, coordenador nacional de políticas de prevenção ao branqueamento de capitais, financiamento do terrorismo e proliferação de armas, afirmou que 68% das confissões religiosas foram apontadas com algum nível de risco numa avaliação nacional.
Entre os factores referidos encontram-se fragilidades relacionadas com a utilização de contas bancárias e o cumprimento de determinadas exigências legais.
O dado requer uma interpretação cuidadosa: a identificação de algum nível de risco não significa que a mesma proporção de organizações esteja envolvida em crimes financeiros.
A classificação de risco constitui um instrumento de prevenção, baseado em factores de vulnerabilidade e exposição, sendo distinta da identificação de infracções efectivamente praticadas.
Segundo as informações apresentadas durante o encontro, estão em curso trabalhos para uma nova avaliação, que poderá contribuir para actualizar os critérios e melhorar a identificação dos riscos existentes.
Exclusão Financeira Pode Comprometer Objectivos de Transparência
A discussão possui implicações que ultrapassam as relações operacionais entre bancos e organizações da sociedade civil.
Na perspectiva económica, os mecanismos de prevenção de riscos financeiros devem contribuir para fortalecer a integridade, credibilidade e estabilidade do sistema bancário, condições fundamentais para o investimento e a circulação de capitais.
Entretanto, a aplicação de procedimentos excessivamente restritivos pode produzir efeitos adversos quando dificulta o acesso a serviços financeiros por entidades que realizam operações legítimas.
Na literatura sobre regulação financeira, esta problemática está associada ao fenómeno conhecido como de-risking, caracterizado pela redução ou encerramento de relações comerciais com determinadas categorias de clientes, em lugar da gestão individualizada dos riscos.
A adopção generalizada deste comportamento pode restringir o acesso ao sistema financeiro formal e aumentar os custos das transacções.
Em economias que dependem de fluxos internacionais de financiamento para programas sociais, humanitários e de desenvolvimento, os efeitos podem assumir particular relevância.
Moçambique apresenta condições que tornam esta discussão especialmente importante, atendendo à presença de organizações nacionais e internacionais envolvidas em programas de assistência humanitária, resiliência climática, desenvolvimento comunitário, saúde, educação e inclusão económica.
A previsibilidade dos fluxos financeiros destinados a estas actividades constitui um elemento importante para a continuidade dos programas e para o cumprimento dos compromissos assumidos junto dos financiadores.
A preservação da integridade financeira e a redução dos riscos de exclusão exigem, neste contexto, sistemas de controlo proporcionais, procedimentos transparentes e mecanismos eficazes de resolução de constrangimentos operacionais.
Diálogo Entre Reguladores, Banca e Sociedade Civil Abre Espaço Para Ajustamentos
O encontro realizado em Maputo representou uma oportunidade para aproximar as posições dos diferentes intervenientes e identificar soluções para os problemas relatados.
As organizações defenderam a continuidade do diálogo institucional, a utilização efectiva das avaliações sectoriais de risco e a adopção de procedimentos que permitam distinguir situações de maior e menor exposição.
Os representantes da banca reafirmaram o compromisso com o cumprimento das obrigações legais e com a prevenção da utilização do sistema financeiro para actividades ilícitas.
Do lado das autoridades reguladoras, a preocupação central permanece associada à necessidade de preservar a integridade do sistema financeiro nacional, em conformidade com as exigências legais e os padrões internacionais aplicáveis.
O desenvolvimento de soluções poderá passar pelo aperfeiçoamento dos procedimentos de identificação de clientes, pela clarificação dos requisitos documentais, pela melhoria dos mecanismos de comunicação e pela definição de prazos operacionais mais previsíveis, sem prejuízo das obrigações de investigação e controlo.
Será importante observar e aferir os resultados deste diálogo, particularmente no que respeita à redução dos atrasos nas transferências, à melhoria do acesso aos serviços bancários e à consistência das avaliações individualizadas de risco.
A capacidade de conciliar a prevenção dos crimes financeiros com a inclusão no sistema bancário constitui um elemento relevante para o funcionamento da economia, a confiança nas instituições e a continuidade dos fluxos de financiamento destinados ao desenvolvimento nacional.