FECOP Alarga Parceria a Seis Instituições Financeiras Para Facilitar Crédito às PME em Moçambique
BNI, Moza Banco e Microbanco Confiança integram mecanismo de garantias de crédito com uma dotação de cerca de 17 milhões de euros. Cinco projectos já mobilizaram 27 milhões de meticais, dos quais 20 milhões cobertos por garantias, numa iniciativa que pretende reduzir os obstáculos ao financiamento das empresas e estimular o investimento produtivo.
Questões-Chave:
- Rede bancária alargada: BNI, Moza Banco e Microbanco Confiança juntam-se ao Millennium bim, BCI e Vista Bank, elevando para seis o número de instituições financeiras participantes.
- Mecanismo de garantias: O FECOP dispõe de uma dotação global de aproximadamente 17 milhões de euros, destinada a facilitar o financiamento empresarial.
- Primeiros resultados: Cinco projectos de investimento, avaliados em 27 milhões de meticais, beneficiam de garantias de aproximadamente 20 milhões de meticais.
- Prioridade produtiva: Agricultura, agronegócio, indústria transformadora e pequenos negócios rurais figuram entre as áreas identificadas pelas instituições participantes.
- Desafios operacionais: Banca, IPEME e representantes empresariais destacam a importância da simplificação dos procedimentos, da preparação dos projectos e da utilização efectiva das garantias.
FECOP Expande Rede Bancária Para Aproximar Crédito das Empresas
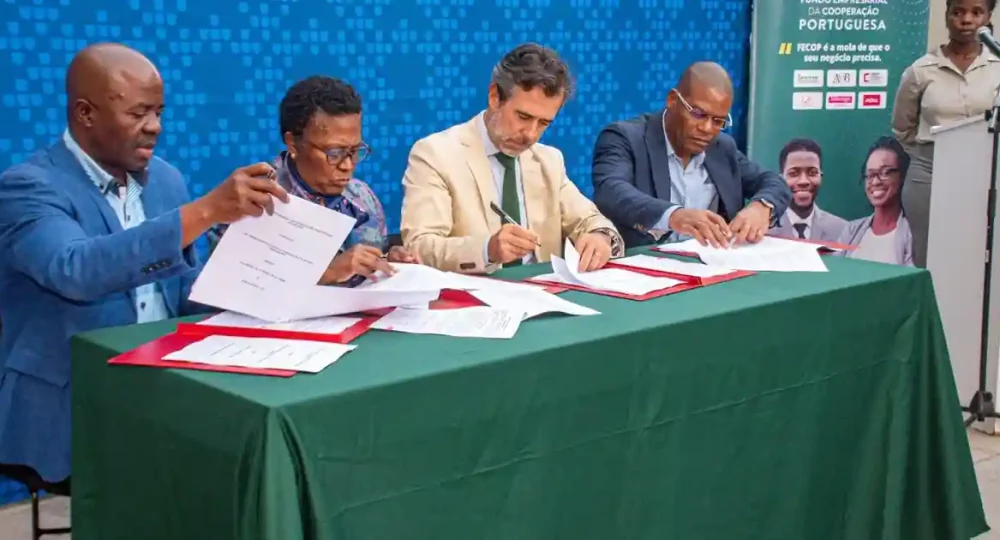
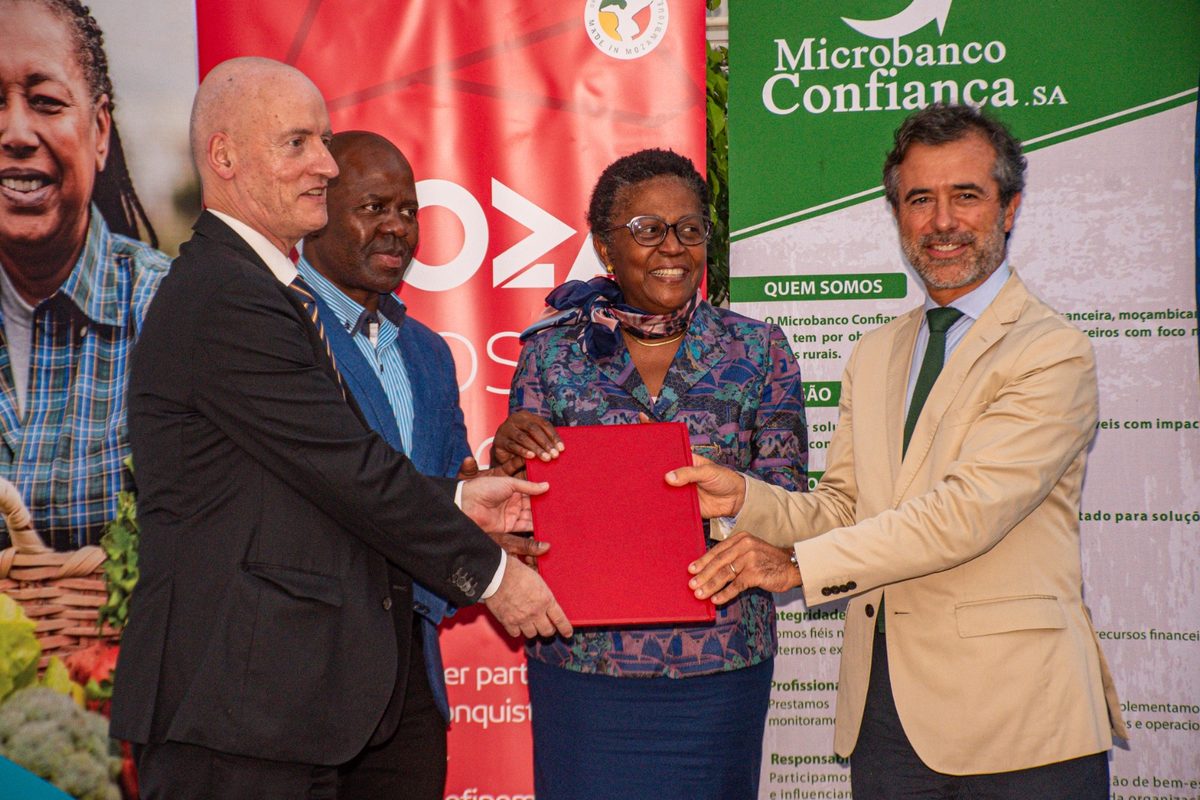
O Fundo Empresarial da Cooperação Portuguesa (FECOP) alargou a sua rede de instituições financeiras em Moçambique, através da formalização de parcerias com o Banco Nacional de Investimento (BNI), o Moza Banco e o Microbanco Confiança, elevando para seis o número de entidades participantes num mecanismo destinado a facilitar o acesso das micro, pequenas e médias empresas ao financiamento bancário.
A iniciativa, formalizada em Maputo durante o mês de Novembro, representa uma nova etapa na operacionalização de um instrumento de cooperação financeira entre Moçambique e Portugal, que dispõe de uma dotação global de aproximadamente 17 milhões de euros, equivalente a mais de mil milhões de meticais.
O alargamento das parcerias ocorre num contexto em que as dificuldades de acesso ao crédito continuam a limitar a actividade das empresas moçambicanas, particularmente pela insuficiência de garantias, pelo custo do financiamento e pelas exigências associadas à avaliação de risco bancário.
Através da partilha parcial do risco das operações de crédito, o FECOP pretende melhorar as condições de financiamento de projectos empresariais economicamente viáveis que, em circunstâncias convencionais, poderiam encontrar dificuldades para obter apoio bancário.
Os primeiros resultados apontam para cinco projectos de investimento aprovados, com um valor global de aproximadamente 27 milhões de meticais, dos quais cerca de 20 milhões beneficiam de garantias do fundo, segundo informação apresentada pelo Embaixador de Portugal em Moçambique, Jorge Monteiro.
Os valores correspondem a operações de investimento apoiadas pelo mecanismo e não devem ser confundidos com financiamento directo concedido pelo FECOP às empresas.
A expansão da rede inclui instituições com perfis diferenciados, desde a banca comercial e de investimento até ao microfinanciamento, criando condições para ampliar a cobertura do instrumento junto de diferentes segmentos empresariais.
Garantias de Crédito Podem Reduzir Barreiras ao Financiamento
O funcionamento do FECOP assenta num modelo de partilha de risco entre o mecanismo de garantia e as instituições financeiras participantes.
Neste modelo, os bancos continuam responsáveis pela análise e concessão dos empréstimos, utilizando os seus próprios recursos financeiros, enquanto o fundo assume uma parcela previamente definida do risco associado às operações elegíveis.
A garantia pode reduzir a exposição da instituição financeira a eventuais perdas, criando condições para financiar empresas que apresentam projectos viáveis, mas não dispõem de garantias patrimoniais suficientes.
Trata-se de uma distinção fundamental para compreender o alcance da iniciativa.
A dotação de 17 milhões de euros não corresponde, necessariamente, ao montante que será directamente emprestado às empresas. Representa a capacidade financeira disponibilizada ao mecanismo de apoio, incluindo garantias e outros instrumentos previstos no seu enquadramento.
O volume de crédito efectivamente concedido dependerá da cobertura das garantias, dos critérios de elegibilidade, da procura empresarial e das decisões das instituições financeiras.
O FECOP foi estruturado no âmbito da cooperação entre os Governos de Portugal e Moçambique para apoiar o desenvolvimento do sector privado através de garantias financeiras. Trata-se de um tipo de abordagem cuja eficácia pressupõe uma articulação entre a redução do risco bancário e a capacidade das empresas para demonstrar viabilidade económica, organizar a sua informação financeira e assegurar o cumprimento das obrigações contratuais, sabendo-se que a existência de garantias não elimina a necessidade de avaliação de crédito nem transforma automaticamente projectos com fragilidades económicas em operações financiáveis.
BNI Prioriza Agricultura, Agronegócio e Transformação Industrial
A entrada do Banco Nacional de Investimento no mecanismo poderá contribuir para orientar parte do financiamento para actividades directamente relacionadas com a expansão da capacidade produtiva nacional.
O Presidente da Comissão Executiva do BNI, Abdul Jivane, destacou a convergência entre os objectivos do FECOP e o mandato institucional do banco, particularmente no financiamento de investimentos produtivos.
“O BNI foi criado justamente com este mandato de financiar o sector produtivo, a agricultura, o agronegócio e a indústria transformadora.”
Entre as oportunidades identificadas pelo banco destacam-se projectos de processamento de arroz, aquisição de maquinaria agrícola, instalação de unidades industriais e investimentos associados à conservação, armazenamento, comercialização e exportação de produtos agrícolas.
A orientação responde a uma das limitações estruturais da economia moçambicana: a reduzida capacidade de transformação interna de uma parte significativa da produção primária.
O acesso a financiamento adequado poderá permitir às empresas investir em equipamentos, ampliar operações e desenvolver actividades de maior valor acrescentado, contribuindo para a diversificação da estrutura produtiva.
Abdul Jivane considera que a expansão da transformação industrial poderá ainda contribuir para melhorar a disponibilidade de divisas, através da valorização dos produtos exportados e da redução de determinadas necessidades de importação.
“Se fizermos alguma transformação, vamos, de facto, conseguir exportar matéria-prima já com um maior valor acrescentado. Isto vai resolver, obviamente, muitos problemas na falta de divisas.”
A relação entre industrialização e disponibilidade de moeda estrangeira constitui um aspecto relevante da estratégia económica nacional.
A capacidade de produzir localmente bens anteriormente importados pode contribuir para reduzir a procura de divisas, enquanto a exportação de produtos transformados oferece oportunidades para aumentar as receitas externas.
Contudo, estes efeitos variam em função da capacidade competitiva das empresas, da procura internacional e do conteúdo importado dos investimentos industriais.
Moza Banco Destaca Financiamento Efectivo e Proximidade às PME
O Moza Banco considera que a adesão ao FECOP constitui uma oportunidade para melhorar as condições de acesso ao financiamento de pequenas e médias empresas.
A instituição mantém uma relação com o mecanismo que remonta a Maio de 2020, tendo formalizado um novo contrato de operacionalização em 13 de Novembro de 2026.
A renovação da parceria pretende ampliar o alcance dos instrumentos de garantia, particularmente junto de empresas que enfrentam dificuldades na apresentação de colaterais e no cumprimento das condições tradicionais de financiamento.
Pedro Cardoso, representante do Moza Banco, sublinhou a importância do envolvimento efectivo das instituições financeiras no apoio ao tecido empresarial.
“Um banco só cumpre a sua missão quando está ao lado das empresas nos momentos em que elas mais precisam.”
A abordagem destaca uma dimensão importante da relação entre a banca e o sector privado.
O financiamento das PME exige mecanismos de avaliação capazes de reconhecer as especificidades dos pequenos negócios, sem comprometer os princípios de gestão prudente do risco bancário.
A utilização das garantias do FECOP poderá permitir maior flexibilidade na estruturação de operações, mas a sua eficácia também exigirá rapidez processual, informação clara e capacidade de acompanhamento dos beneficiários.
O Moza Banco confirmou que o novo contrato pretende facilitar o acesso ao financiamento de empresas, associações e cooperativas de produtores, mantendo a exigência de avaliação da viabilidade económica e financeira das operações.
Microbanco Confiança Pretende Alargar Financiamento à Economia Rural
A integração do Microbanco Confiança acrescenta uma dimensão importante à expansão territorial e empresarial do FECOP.
A instituição concentra a sua actividade em segmentos de microfinanciamento, incluindo pequenos produtores agrícolas, comerciantes, cooperativas e empreendedores com necessidades de investimento e tesouraria.
A sua participação poderá contribuir para aproximar o mecanismo de operadores económicos que, pela dimensão das suas actividades ou pela localização geográfica, enfrentam maiores obstáculos no relacionamento com a banca comercial tradicional.
Bernardo Tembe, representante do Microbanco Confiança, destacou as dificuldades persistentes no financiamento das actividades agrícolas.
“O financiamento do sector agrícola continua a enfrentar desafios significativos. É neste contexto que consideramos o FECOP um instrumento relevante para a partilha de riscos e o reforço do financiamento às micro, pequenas e médias empresas, cooperativas e demais intervenientes na economia nacional.”
A agricultura apresenta características que tornam o financiamento particularmente exigente, incluindo a sazonalidade das receitas, a exposição a fenómenos climáticos, os riscos de produção e a insuficiência de garantias convencionais.
Neste contexto, a eficácia das garantias de crédito poderá ser ampliada através de produtos financeiros adaptados aos ciclos agrícolas e às necessidades de investimento dos produtores.
O envolvimento de instituições de microfinanciamento oferece igualmente a possibilidade de alcançar empresas e empreendedores que operam fora dos principais centros urbanos, contribuindo para uma distribuição territorial mais abrangente do crédito.
IPEME Considera Flexibilidade e Preparação Empresarial Condições Para o Sucesso
O alargamento da rede financeira representa um avanço na disponibilidade de instrumentos de apoio, mas as dificuldades enfrentadas pelas PME não se esgotam na insuficiência de garantias.
A qualidade dos projectos, a capacidade de gestão, a organização contabilística e a preparação da documentação continuam a influenciar significativamente o acesso ao crédito.
O Director-Geral do Instituto para a Promoção das Pequenas e Médias Empresas (IPEME), Feliz Pedro Malate, considera que o novo mecanismo deve contribuir para melhorar a relação entre as instituições financeiras e os pequenos negócios, através de procedimentos mais acessíveis e adequados à realidade empresarial.
“O sucesso do FECOP essencialmente vai-se medir não pelo número apenas de empresas que vão conseguir aceder ao financiamento, mas fundamentalmente pela flexibilidade com que elas vão se financiar e, acima de tudo, pela capacidade de criação de emprego e contribuição na economia real.”
A posição introduz uma dimensão essencial na avaliação do programa.
A expansão do financiamento exige uma intervenção complementar orientada para melhorar a capacidade das empresas de apresentar projectos bancáveis, organizar a informação financeira e demonstrar perspectivas sustentáveis de geração de receitas.
Uma parte das PME enfrenta dificuldades estruturais que limitam o acesso ao sistema financeiro formal, incluindo insuficiências de gestão, reduzida capacidade de planeamento e fragilidades na elaboração de propostas de investimento.
Estas limitações podem persistir mesmo quando existem instrumentos que reduzem o risco assumido pelos bancos.
A articulação entre o FECOP, as instituições financeiras e os organismos responsáveis pelo desenvolvimento empresarial poderá, por isso, desempenhar um papel relevante na preparação e acompanhamento dos beneficiários.
A assistência técnica e a capacitação empresarial constituem instrumentos complementares às garantias de crédito, especialmente quando orientadas para a melhoria da gestão financeira, da produtividade e da sustentabilidade dos negócios.
Associação Moçambicana de Bancos Apela à Qualificação da Procura de Crédito
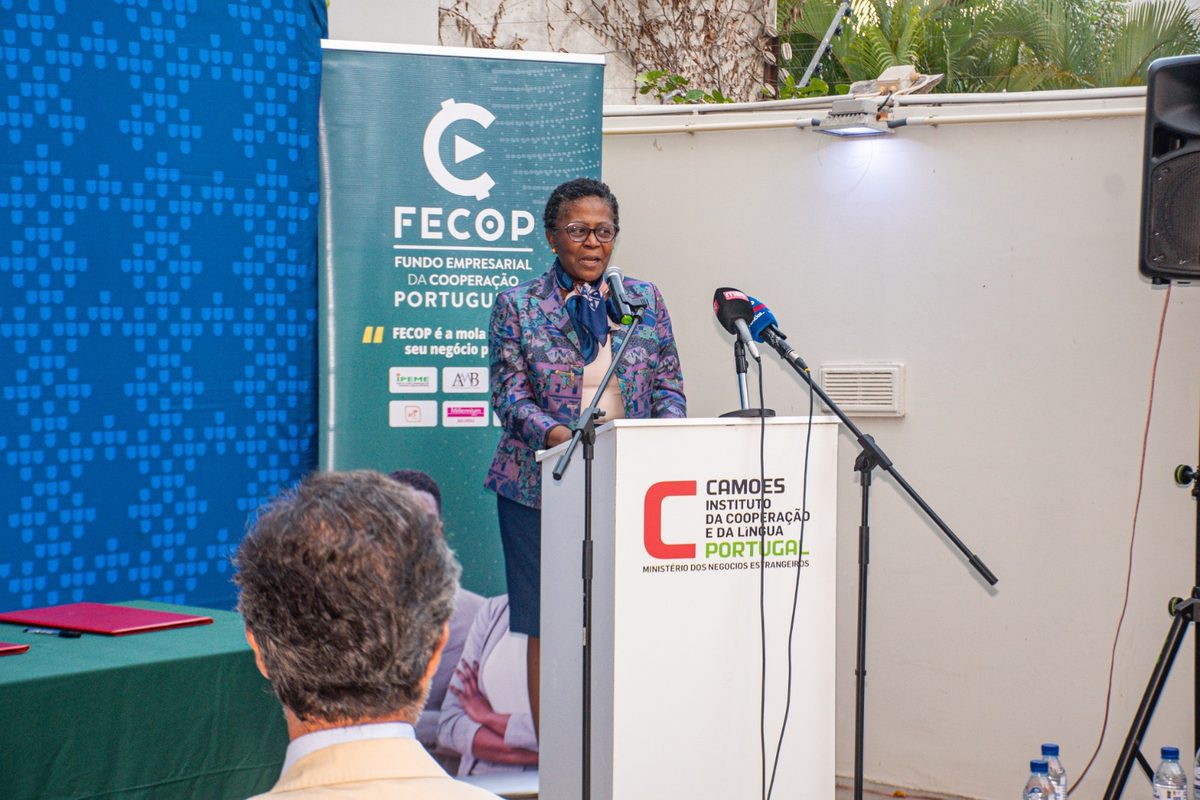
A Presidente da Associação Moçambicana de Bancos (AMB), Esselina Macome, considera que a expansão dos mecanismos de financiamento deve ser acompanhada por intervenções destinadas a melhorar a capacidade das empresas de utilizar os recursos disponíveis.
O debate sobre o acesso ao crédito tem sido frequentemente associado ao custo do dinheiro, às garantias exigidas e à disponibilidade de liquidez bancária.
Contudo, a AMB chama a atenção para a necessidade de analisar igualmente as condições em que as empresas apresentam as suas necessidades de financiamento e a utilização que fazem dos recursos obtidos.
“Continuaremos a dizer que o problema só reside no acesso ao financiamento, mas também reside onde é que esse financiamento chega, como é que chega e o que é que fazemos com ele e que resultados traz.”
A observação destaca a importância de uma abordagem integrada ao financiamento empresarial.
Uma maior disponibilidade de instrumentos financeiros não garante, por si só, a realização de investimentos produtivos se persistirem fragilidades na preparação dos projectos e na capacidade de gestão das empresas.
Ao mesmo tempo, o sistema bancário deverá desenvolver procedimentos adequados às características das PME, procurando assegurar que a avaliação de risco não se traduza em exigências desproporcionais relativamente à dimensão e natureza das operações.
O sucesso da iniciativa envolve, deste modo, responsabilidades partilhadas entre instituições financeiras, organismos de apoio empresarial e os próprios beneficiários.
Cinco Projectos Mobilizam 27 Milhões de Meticais Com Garantias de 20 Milhões
Os primeiros resultados da operacionalização do FECOP revelam que cinco projectos de investimento beneficiaram do mecanismo, mobilizando aproximadamente 27 milhões de meticais.
Deste montante, cerca de 20 milhões de meticais encontram-se abrangidos por garantias financeiras.
Os dados foram apresentados pelo Embaixador de Portugal em Moçambique, Jorge Monteiro, durante a cerimónia de formalização das novas parcerias.
Em termos proporcionais, o valor garantido representa aproximadamente 74% do financiamento associado aos cinco projectos.
Embora os números demonstrem que o instrumento já começou a apoiar operações concretas, a escala ainda é reduzida quando comparada com a dimensão global da dotação disponível.
Os cinco projectos representam um investimento médio aproximado de 5,4 milhões de meticais, com uma cobertura média por garantias de cerca de quatro milhões de meticais.
Estes valores permitem identificar a dimensão inicial das operações apoiadas, mas não são suficientes para avaliar a capacidade total de financiamento do FECOP.
A dotação de 17 milhões de euros e os montantes das garantias concedidas correspondem a grandezas financeiras distintas. A primeira representa os recursos globais associados ao mecanismo, enquanto os segundos traduzem compromissos de garantia relacionados com operações específicas.
Para uma avaliação mais rigorosa do desempenho, será importante conhecer o volume total de candidaturas apresentadas, as operações aprovadas, os financiamentos efectivamente desembolsados e a distribuição sectorial e territorial dos beneficiários.
O Embaixador de Portugal destacou a relevância do desenvolvimento empresarial para a competitividade económica.
“Sem um tecido empresarial e um sector privado activo, dinâmico, nenhum país pode ser competitivo, e Moçambique também não o será.”
A afirmação enquadra o FECOP numa estratégia de cooperação orientada para o desenvolvimento do sector privado moçambicano, particularmente através do apoio às empresas de menor dimensão.
Seis Instituições Financeiras Ampliam Cobertura do Mecanismo
A adesão das três instituições em Novembro acrescenta-se às parcerias formalizadas em Junho de 2026 com o Millennium bim, o Banco Comercial e de Investimentos (BCI) e o Vista Bank Moçambique.
A participação de seis instituições com diferentes modelos de negócio poderá facilitar a distribuição dos instrumentos de garantia entre segmentos empresariais e regiões com necessidades distintas de financiamento.
O reforço da rede constitui igualmente uma oportunidade para avaliar em que medida a concorrência entre instituições financeiras pode melhorar a qualidade dos serviços prestados às PME.
A existência de vários bancos aderentes poderá proporcionar alternativas aos empresários, mas não assegura automaticamente uma redução das taxas de juro ou das exigências documentais.
Esses resultados exigem condições contratuais adequadas, procedimentos operacionais claros e mecanismos de acompanhamento que permitam verificar se os benefícios da partilha de risco estão efectivamente a chegar aos mutuários.
A formalização das primeiras parcerias, em Junho, e a incorporação das novas instituições, em Novembro, demonstram uma expansão progressiva da estrutura de operacionalização do FECOP.
Expansão do FECOP Deve Ser Acompanhada Por Indicadores de Desempenho
A experiência internacional com mecanismos de garantia de crédito demonstra a importância de avaliar a sua contribuição efectiva para o financiamento empresarial.
Para o FECOP, essa avaliação deverá considerar não só o número de instituições aderentes e o volume de garantias contratadas, mas também a capacidade de mobilizar financiamento que, na ausência do mecanismo, dificilmente estaria disponível.
Esta distinção é importante para aferir o chamado efeito de adicionalidade financeira.
Se as garantias forem utilizadas predominantemente para apoiar empresas que já reuniam condições para obter crédito convencional, o instrumento poderá reduzir o risco assumido pelos bancos sem produzir uma expansão proporcional do financiamento empresarial.
Por outro lado, quando permitem financiar projectos economicamente viáveis anteriormente excluídos pelas exigências de garantias, contribuem para ampliar o acesso ao sistema financeiro.
A identificação destes efeitos exige informação sobre os perfis das empresas beneficiárias, as condições dos empréstimos, os investimentos realizados e os resultados económicos obtidos.
Será igualmente importante acompanhar a evolução dos incumprimentos, as garantias efectivamente accionadas e a sustentabilidade financeira do mecanismo.
A disponibilidade periódica destes indicadores permitiria melhorar a transparência, orientar eventuais ajustamentos operacionais e avaliar a contribuição do FECOP para o desenvolvimento empresarial.
Financiamento às PME Continua a Exigir Respostas Estruturais
A expansão do FECOP surge numa altura em que a insuficiência de financiamento de médio e longo prazo continua a representar uma das limitações à diversificação produtiva da economia moçambicana.
As empresas que pretendem investir em maquinaria, ampliar instalações industriais, desenvolver cadeias de abastecimento ou aumentar a capacidade de exportação necessitam de instrumentos financeiros compatíveis com os respectivos ciclos de investimento.
Contudo, persistem obstáculos relacionados com o custo do crédito, a disponibilidade de garantias, a formalização empresarial e a capacidade de gestão.
Os mecanismos de garantia podem contribuir para atenuar algumas destas dificuldades, particularmente a insuficiência de colaterais, mas não substituem a necessidade de uma estratégia mais ampla de desenvolvimento do financiamento empresarial.
A melhoria do ambiente de negócios, a expansão de instrumentos de financiamento adequados aos diferentes sectores e o fortalecimento das capacidades das empresas constituem condições complementares.
A articulação entre banca comercial, instituições de desenvolvimento, organismos públicos de apoio empresarial e programas de cooperação internacional poderá contribuir para uma estrutura de financiamento mais diversificada.
Neste contexto, o FECOP apresenta potencial para apoiar a expansão de actividades produtivas, particularmente na agricultura, agro-indústria e indústria transformadora, sectores em que o acesso ao financiamento continua a condicionar a realização de investimentos.
Da Expansão Bancária ao Financiamento da Economia Real
A integração de três novas instituições financeiras representa um desenvolvimento relevante na operacionalização do FECOP, ampliando a rede de entidades capazes de disponibilizar os seus instrumentos às empresas moçambicanas.
Os cinco projectos inicialmente apoiados demonstram a existência de operações concretas, embora a escala actual permaneça limitada relativamente às necessidades de financiamento do tecido empresarial.
O desafio consiste agora em assegurar que o alargamento da rede bancária se traduza numa maior utilização das garantias, numa resposta mais adequada às necessidades das PME e na mobilização de recursos para actividades economicamente sustentáveis.
A participação do BNI, com orientação para investimentos produtivos, do Moza Banco, com experiência no financiamento empresarial, e do Microbanco Confiança, com intervenção junto de pequenos negócios e operadores rurais, poderá contribuir para ampliar o alcance do mecanismo.