Agricultura Recebe Apenas 2% do Crédito Bancário Apesar do Seu Peso Estratégico na Economia Moçambicana
Dados do Banco de Moçambique revelam que o financiamento bancário à agricultura totalizou 5,9 mil milhões de meticais em Setembro de 2026, num universo de 295,3 mil milhões de meticais de crédito. A reduzida participação do sector evidencia o desajustamento entre as prioridades da transformação económica, a estrutura do financiamento bancário e as necessidades de investimento produtivo.
Questões-Chave:
- Crédito Agrícola: Sector absorve apenas 2% do financiamento bancário, segundo os dados de Setembro de 2026;
- Desigualdade Sectorial: Crédito ao comércio e aos transportes supera largamente os recursos disponibilizados à agricultura;
- Financiamento Produtivo: Limitações de garantias, riscos climáticos e desajustamento dos prazos de financiamento dificultam o acesso ao crédito;
- Transformação Económica: Expansão da produção e da agro-indústria exige instrumentos financeiros adequados aos ciclos agrícolas;
- Política de Desenvolvimento: Persistem desafios na articulação entre prioridades nacionais de investimento, política agrícola e financiamento bancário.
Agricultura Permanece à Margem da Distribuição do Crédito Bancário
A agricultura moçambicana continua a ocupar uma posição marginal na distribuição do financiamento bancário, apesar da sua importância para o emprego, a segurança alimentar, o rendimento das famílias e a transformação da estrutura produtiva nacional.
Dados do Banco de Moçambique relativos a Setembro de 2026 mostram que o crédito destinado ao sector agrícola totalizou 5.899,9 milhões de meticais, correspondentes a aproximadamente 2% do crédito bancário total, que atingiu 295.266,3 milhões de meticais.
O indicador evidencia uma diferença significativa entre o papel económico e social da agricultura e a sua participação no financiamento disponibilizado pelo sistema bancário.
A situação assume particular relevância num contexto em que o país pretende aumentar a produtividade, reduzir a dependência de importações alimentares, expandir a agro-indústria e desenvolver cadeias de valor capazes de absorver mão-de-obra e gerar rendimento.
O reduzido financiamento bancário constitui, assim, uma das questões estruturantes do debate sobre a transformação económica de Moçambique.
Crédito Agrícola Cai em Termos Anuais Apesar da Recuperação Recente
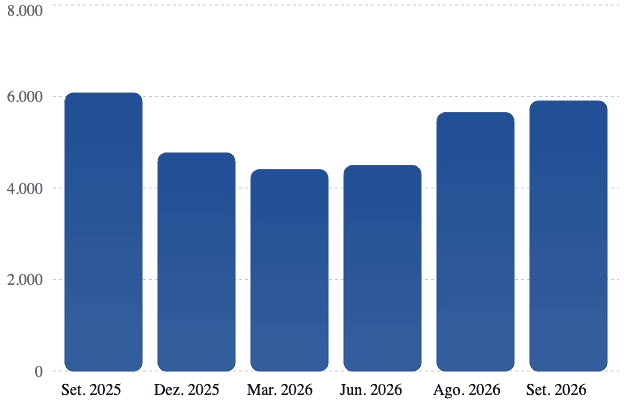
A evolução dos dados do Banco de Moçambique permite identificar uma recuperação do crédito agrícola nos últimos meses, embora o saldo permaneça abaixo do registado um ano antes.
Em Setembro de 2025, o financiamento ao sector totalizava 6.074 milhões de meticais, contra 5.899,9 milhões em Setembro de 2026, representando uma redução nominal de aproximadamente 2,9%.
No entanto, comparativamente a Agosto de 2026, quando o saldo se situava em 5.646,7 milhões de meticais, registou-se um crescimento mensal de aproximadamente 4,5%.
Evolução do crédito à agricultura
Fonte: Banco de Moçambique | Saldos em milhões de meticais
Valores de saldos bancários, não equivalentes ao volume de novos empréstimos concedidos em cada mês.
A recuperação recente é relevante, mas ainda insuficiente para alterar substancialmente a posição da agricultura na distribuição sectorial do financiamento.
Além disso, a evolução nominal do crédito não permite concluir, isoladamente, que tenha ocorrido uma expansão equivalente da capacidade real de investimento do sector, considerando a inflação, os custos de produção e as necessidades de capital.
Comércio e Transportes Recebem Muito Mais Financiamento
A comparação entre sectores evidencia a dimensão das assimetrias na distribuição do crédito bancário.
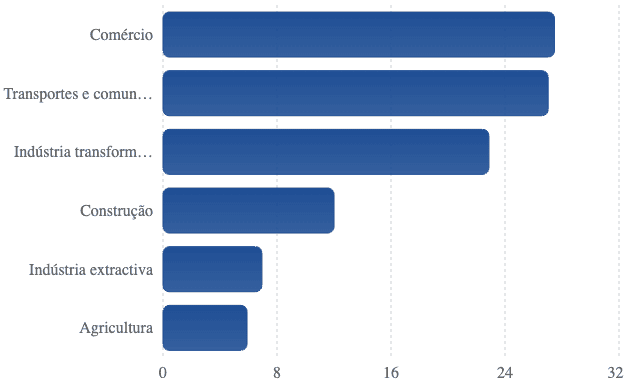
Em Setembro de 2026, o comércio concentrava aproximadamente 27,5 mil milhões de meticais, enquanto os transportes e comunicações absorviam cerca de 27 mil milhões.
A indústria transformadora registava 22,9 mil milhões de meticais e a construção e obras públicas aproximadamente 12 mil milhões.
Crédito bancário por sector — Setembro de 2026
Valores em mil milhões de meticais | Banco de Moçambique
A agricultura recebeu, assim, um saldo de crédito equivalente a aproximadamente um quinto do financiamento ao comércio e aos transportes e comunicações, considerados individualmente.
Esta distribuição levanta questões sobre a capacidade do sistema financeiro de acompanhar as prioridades nacionais de desenvolvimento produtivo.
Contudo, a maior concentração do crédito em determinados sectores não representa, necessariamente, uma decisão discriminatória das instituições bancárias. Reflecte também diferenças de rentabilidade, risco, garantias, formalização empresarial e capacidade de gerar fluxos financeiros previsíveis.
O desafio consiste em criar instrumentos capazes de tornar o financiamento agrícola economicamente viável para os bancos e acessível para os produtores.
Estrutura do Financiamento Continua Desajustada dos Ciclos Agrícolas
Uma das principais dificuldades do financiamento agrícola está relacionada com as características específicas da actividade produtiva.
Ao contrário de actividades comerciais com ciclos relativamente curtos de recuperação do capital, a agricultura exige financiamentos frequentemente associados a períodos sazonais, dependência das condições meteorológicas e riscos de produção.
A aquisição de sementes, fertilizantes, equipamentos, sistemas de irrigação e tecnologias agrícolas implica desembolsos antecipados, enquanto as receitas dependem da realização das colheitas e da comercialização dos produtos.
Quando os prazos dos empréstimos, as exigências de garantias e os encargos financeiros não correspondem a estas condições, o financiamento torna-se menos acessível ou economicamente pouco atractivo.
A situação é agravada pela limitada formalização de muitos produtores, pela insuficiência de informação financeira e pela fragilidade de mecanismos de seguro e mitigação de riscos.
Estes factores podem reduzir a capacidade dos bancos de avaliar os projectos agrícolas e ampliar os custos associados à concessão de crédito.
O problema exige, portanto, uma abordagem financeira adaptada às características do sector, em vez da simples aplicação dos modelos tradicionais de crédito comercial.
Financiamento Agrícola e Transformação Económica Precisam de Maior Articulação
A reduzida participação da agricultura no crédito bancário torna-se particularmente relevante quando analisada à luz das prioridades nacionais de transformação económica.
No II Conselho Coordenador do Ministério da Planificação e Desenvolvimento, o economista José Chichava identificou a agro-indústria entre os sectores com maior potencial combinado de criação de emprego e geração de valor acrescentado.
A avaliação apresentada destacou cadeias produtivas como caju, algodão, açúcar, oleaginosas e hortícolas, cujo desenvolvimento exige uma articulação mais consistente entre produção agrícola, processamento industrial, logística e acesso aos mercados.
A expansão destas actividades pressupõe investimentos em produtividade, mecanização, armazenamento, irrigação, transformação e distribuição.
Contudo, a materialização desses investimentos enfrenta limitações quando o financiamento agrícola continua a representar uma parcela reduzida da carteira bancária.
A transformação agro-industrial exige, por isso, instrumentos que permitam financiar as diferentes etapas da cadeia de valor, desde a produção primária até à comercialização dos produtos transformados.
A integração entre produtores, empresas processadoras, operadores logísticos e instituições financeiras pode contribuir para reduzir riscos e melhorar a previsibilidade dos fluxos de rendimento.
Crédito Agrícola Exige Instrumentos de Partilha de Risco
A expansão sustentável do financiamento à agricultura não pode assentar exclusivamente na expectativa de que os bancos comerciais aumentem voluntariamente a sua exposição a actividades consideradas de maior risco.
É necessário desenvolver mecanismos que permitam reduzir os obstáculos estruturais à concessão de crédito e melhorar a viabilidade económica dos projectos agrícolas.
Entre as soluções possíveis encontram-se fundos de garantia, linhas concessionais de financiamento, instrumentos de seguro agrícola, financiamento baseado em contratos de fornecimento e mecanismos de partilha de risco entre instituições financeiras e entidades de desenvolvimento.
Os sistemas de financiamento devem igualmente considerar a diversidade dos agentes económicos que operam na agricultura, distinguindo pequenos produtores familiares, cooperativas, empresas agrícolas comerciais e unidades agro-industriais.
Uma política de financiamento mais eficaz deverá articular assistência técnica, informação de mercado, formalização empresarial e instrumentos financeiros adequados às diferentes necessidades de investimento.
A existência de mecanismos públicos de apoio não dispensa, contudo, critérios rigorosos de selecção, transparência e avaliação dos resultados, para evitar a acumulação de crédito de difícil recuperação e a utilização ineficiente dos recursos.
Crescimento da Produção Depende de Investimento e Produtividade
O financiamento agrícola constitui uma componente essencial da transformação produtiva, mas os seus resultados dependem da articulação com outras políticas económicas.
O acesso à terra, à água, às tecnologias, às infra-estruturas de transporte e aos mercados desempenha um papel igualmente importante na viabilidade dos investimentos.
A expansão do crédito sem melhorias nestas condições poderá aumentar o endividamento dos produtores sem assegurar ganhos proporcionais de produtividade.
Por outro lado, a disponibilização de financiamento adequado, acompanhada por melhores infra-estruturas e oportunidades de mercado, pode estimular a produção comercial, a adopção de tecnologias e o crescimento das empresas agrícolas.
A estratégia nacional deverá, assim, considerar o financiamento como parte de um sistema integrado de desenvolvimento produtivo.
O Desafio de Financiar Uma Prioridade Nacional
Os dados do Banco de Moçambique mostram que a agricultura permanece entre os sectores com menor participação no financiamento bancário, apesar da importância que lhe é atribuída nas estratégias nacionais de desenvolvimento.
A existência de uma diferença tão significativa entre a relevância económica e social do sector e os recursos disponibilizados pelo sistema financeiro exige uma análise mais profunda dos instrumentos de política económica e das condições de acesso ao crédito.
A recuperação observada nos últimos meses de 2026 constitui um sinal positivo, mas ainda não representa uma alteração estrutural na distribuição sectorial do financiamento.
Uma estratégia capaz de ampliar o crédito agrícola deverá combinar instrumentos financeiros especializados, redução dos riscos de investimento, desenvolvimento de cadeias de valor e melhoria das condições de produção e comercialização.
O desafio económico consiste em transformar a agricultura numa actividade com maior capacidade de atrair financiamento, aumentar a produtividade e integrar-se em cadeias de valor competitivas, contribuindo para o emprego, o rendimento e a diversificação da economia nacional.