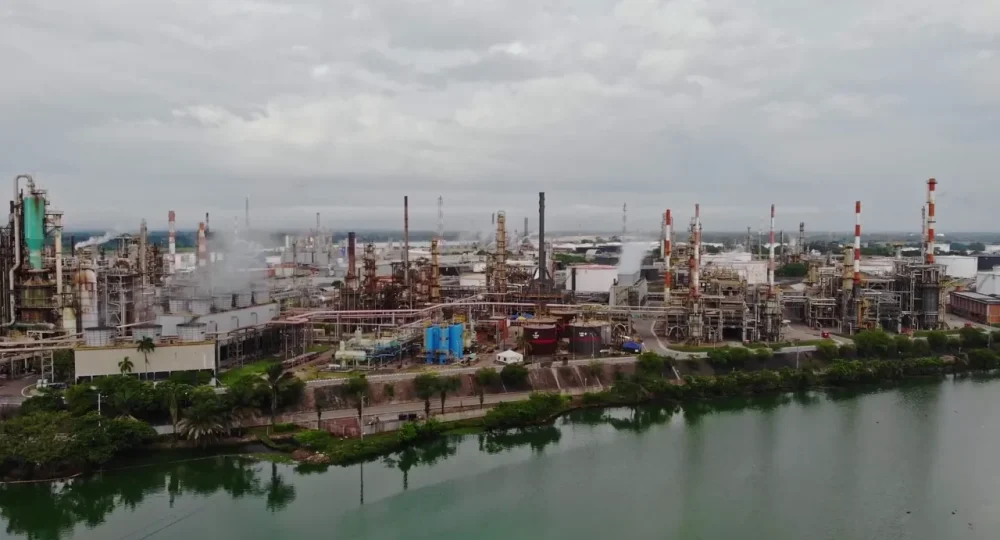
O petróleo prolongou esta terça-feira, 29 de Setembro, a trajectória de valorização, com o Brent novamente acima de US$ 106 por barril, enquanto investidores continuam a incorporar nos preços o risco de novas perturbações no fornecimento do Médio Oriente.
Segundo a Reuters, os futuros do Brent para Novembro avançaram US$ 1,71, ou 1,6%, para US$ 106,99 por barril, enquanto o contrato de Dezembro, actualmente mais negociado, subiu US$ 1,68, para US$ 99,51. O West Texas Intermediate (WTI) valorizou 1,5%, para aproximadamente US$ 94.
Os dois referenciais internacionais já tinham encerrado a sessão anterior com ganhos próximos de US$ 1 por barril.
A valorização ocorre num mercado que começa a receber maiores volumes de petróleo do Médio Oriente. A recuperação física da oferta ainda não foi suficiente para normalizar os preços porque parte dos fluxos permanece sujeita a custos logísticos superiores e o risco de nova interrupção continua elevado.
Exportações Recuperam, Risco Permanece no Preço
Dados preliminares da Kpler, citados pela Reuters, mostram que as exportações de crude dos principais produtores do Médio Oriente aumentaram em Setembro, impulsionadas pela Arábia Saudita e pelos Emirados Árabes Unidos.
As estimativas disponíveis apontam para uma recuperação substancial dos embarques regionais face aos níveis registados durante os períodos de maior perturbação provocada pelo conflito.
A melhoria dos fluxos introduz uma variável que, em condições normais, exerceria pressão descendente sobre os preços: mais barris estão a chegar ao mercado.
O comportamento actual demonstra, contudo, que o preço do petróleo reflecte simultaneamente disponibilidade física, segurança das rotas, custos de transporte, inventários e probabilidade de interrupções futuras.
Tim Waterer, analista-chefe da KCM Trade, assinala que parte da recuperação continua dependente de soluções operacionais alternativas, incluindo transferências de petróleo entre navios. Estes mecanismos permitem manter os fluxos, mas apresentam menor eficiência e custos superiores aos das operações convencionais.
O barril incorpora, desta forma, um prémio de risco geopolítico: compradores e operadores atribuem valor financeiro à possibilidade de a oferta voltar a ser afectada.
Ormuz Continua no Centro da Formação dos Preços
A dimensão deste risco está directamente relacionada com o Estreito de Ormuz.
Dados da Agência Internacional de Energia (IEA) mostram que cerca de 20 milhões de barris por dia de crude e produtos petrolíferos atravessaram Ormuz em 2025, correspondendo a aproximadamente 25% do comércio mundial de petróleo transportado por via marítima.
A importância estratégica do corredor aumenta porque as alternativas possuem capacidade limitada. Segundo a IEA, as rotas através de oleodutos da Arábia Saudita e dos Emirados Árabes Unidos oferecem capacidade potencial para desviar aproximadamente 3,5 milhões a 5,5 milhões de barris por dia.
A diferença entre os volumes normalmente transportados por Ormuz e a capacidade disponível nas rotas alternativas explica parte da sensibilidade dos preços a qualquer alteração militar ou diplomática na região.
Arábia Saudita, Emirados Árabes Unidos, Kuwait, Qatar, Iraque, Bahrain e Irão utilizam esta passagem para colocar petróleo nos mercados internacionais. A China, Índia e Japão encontram-se entre os principais destinos.
O corredor possui igualmente importância para o gás natural liquefeito. A IEA calcula que Qatar e Emirados Árabes Unidos representam conjuntamente quase 20% das exportações mundiais de LNG que utilizam esta rota.
Rotas Alternativas Reduzem Escassez, Mas Elevam Custos
Os produtores do Golfo têm procurado reconstruir os fluxos através de uma combinação de rotas marítimas, oleodutos e operações logísticas alternativas.
A Arábia Saudita retomou igualmente carregamentos através de Yanbu, no Mar Vermelho, depois da reparação do oleoduto East-West, afectado por ataques em Setembro. Esta infra-estrutura permite que parte do crude saudita alcance os mercados internacionais evitando Ormuz.
Segundo dados da Kpler citados pela Reuters, o movimento de petróleo através de Yanbu voltou a aumentar, reforçando a recuperação regional das exportações.
Estas adaptações ajudam a reduzir o risco de escassez física imediata, mas introduzem custos adicionais de transporte, seguros, segurança marítima, armazenamento e reorganização das cadeias logísticas.
O mercado começa, assim, a distinguir duas variáveis: quantidade de petróleo disponível e segurança económica da sua entrega.
Os barris podem estar disponíveis enquanto o custo de os transportar continua elevado. Esta diferença ajuda a explicar a coexistência entre recuperação das exportações e Brent acima de US$ 100.
Petróleo Reforça Pressão Sobre Inflação e Juros
A permanência do crude nestes níveis amplia as consequências para a economia mundial.
Petróleo mais caro transmite-se aos preços através dos combustíveis, transporte, aviação, logística, produção agrícola, fertilizantes, indústria petroquímica e custos de distribuição.
O impacto chega posteriormente aos índices de preços ao consumidor e às expectativas de inflação.
Analistas do UOB, citados pela Reuters, identificam precisamente o confronto entre Estados Unidos e Irão e as suas implicações sobre energia e inflação como o principal risco actualmente observado neste mercado.
Esta ligação ganha particular importância num momento em que as principais economias enfrentam novamente taxas de juro elevadas e yields das obrigações soberanas em níveis que não eram observados há vários anos.
O petróleo acrescenta pressão a essa equação. Uma inflação energética persistente reduz o espaço para cortes das taxas de referência e pode reforçar expectativas de política monetária restritiva.
A transmissão ocorre, portanto, através de uma sequência económica clara:
petróleo → combustíveis e produção → inflação → expectativas → taxas de juro → custo do capital.
O choque energético deixa assim de estar circunscrito ao mercado petrolífero e passa a influenciar crédito, obrigações, moedas, investimento empresarial e crescimento económico.
Mercado Já Absorveu Meses de Perturbações
A dimensão da actual crise energética também deve ser observada numa perspectiva mais longa.
A IEA classificou a perturbação iniciada no Médio Oriente em Fevereiro como a maior interrupção de oferta já registada no mercado mundial de petróleo.
Nos primeiros meses do conflito, os fluxos através de Ormuz caíram drasticamente face aos aproximadamente 20 milhões de barris por dia anteriormente movimentados pela passagem.
A resposta internacional incluiu utilização de reservas estratégicas, alteração das rotas comerciais, aumento das exportações provenientes de outras regiões e adaptação das refinarias.
Estas medidas evitaram uma ruptura ainda maior do abastecimento global, mas não eliminaram a vulnerabilidade estrutural associada à concentração de uma parcela significativa da oferta mundial numa passagem marítima estreita.
A recuperação observada em Setembro mostra que o mercado energético conseguiu reconstruir parte das cadeias de abastecimento. A permanência do Brent em torno de US$ 100 mostra que a normalização operacional ainda não produziu uma normalização equivalente do risco.
Moçambique Enfrenta Exposição Directa ao Choque Petrolífero
Para Moçambique, a trajectória internacional do petróleo possui consequências macroeconómicas directas.
O Fundo Monetário Internacional estima que os combustíveis representam cerca de 14% das importações totais do País, tornando a economia vulnerável às oscilações dos preços internacionais e às condições cambiais.
Num exercício de sensibilidade publicado este ano, o FMI calculou que um choque adverso sobre os preços dos combustíveis poderia aumentar significativamente a factura de importação e ampliar o défice da conta corrente em 2,8% do PIB acumulados em 2026 e 2027.
A instituição voltou a alertar, em Junho, que a guerra no Médio Oriente e a subida dos preços dos combustíveis e fertilizantes estavam a atingir Moçambique num período de crescimento económico fraco, aumentando simultaneamente os riscos negativos para a actividade e positivos para a inflação.
A transmissão para a economia nacional ocorre através da factura de importação de combustíveis, custos de transporte e logística, estrutura de preços domésticos e necessidades de divisas.
Um período prolongado de Brent próximo ou acima de US$ 100 acrescentaria pressão sobre estas variáveis.
Recuperação da Oferta Ainda Não Significa Normalização do Mercado
Os movimentos desta semana mostram uma mudança importante na natureza do choque petrolífero.
A escassez física extrema observada durante as fases mais críticas do conflito começa a ceder à medida que produtores, transportadores e compradores encontram novas formas de movimentar petróleo.
O mercado continua, porém, a atribuir um preço elevado à possibilidade de interrupção.
As negociações indirectas envolvendo Estados Unidos e Irão tornam-se, por isso, uma variável económica acompanhada pelos mercados juntamente com exportações, inventários e produção.
Uma estabilização duradoura de Ormuz permitiria retirar progressivamente parte do prémio geopolítico. Novas perturbações poderiam inverter rapidamente a recuperação dos fluxos e voltar a restringir a oferta.
Com o Brent a US$ 106,99, o mercado está a sinalizar que a disponibilidade actual de barris ainda não é suficiente para neutralizar o risco associado à principal rota energética do Golfo. Enquanto essa incerteza permanecer incorporada nas decisões de produtores, transportadores, refinarias e compradores, o petróleo continuará a transmitir o custo da instabilidade do Médio Oriente para inflação, juros, comércio e crescimento da economia mundial.