A Retoma Económica de Moçambique e Perspectivas para 2027-2028
Por Eduardo Sengo, Economista
Da recuperação da procura à expansão da capacidade produtiva
Perspectivas para 2027–2028 | Outubro de 2026
A economia moçambicana chega a 2026 depois de dois anos de abrandamento. O crescimento real do PIB, que atingiu 5,48% em 2023, caiu para 2,17% em 2024 e para uma ligeira contracção de 0,17% em 2025. Como a população continuou a aumentar, a produção por habitante recuou e a economia entrou em 2026 com procura enfraquecida, menor margem para investir e poucas oportunidades para expandir negócios e emprego.
Em 2026, a tendência começou a mudar. O PIB cresceu apenas 0,05% no primeiro trimestre, mas acelerou para 1,74% no segundo. No terceiro trimestre, o Indicador de Clima Económico subiu de 87,4 para 87,8 pontos, a primeira melhoria depois de sete trimestres de queda. São movimentos ainda pequenos, mas coerentes entre si. A actividade, a procura e as expectativas das empresas começaram a recuperar, criando uma base que o país pode aproveitar para reconstruir rendimento e capacidade produtiva.
Esta oportunidade surge num ambiente de política monetária consentânea com a busca de uma economia mais forte. Durante 18 meses, os bancos poderão deduzir, na componente em moeda nacional das reservas obrigatórias, o montante correspondente a novos financiamentos concedidos a empresas que contribuam para a substituição de importações e/ou o aumento das exportações. A taxa aplicável a estes financiamentos será a MIMO, podendo ser acrescida de uma margem de até 150 pontos base, conforme a finalidade. O mecanismo cria um canal mais directo entre liquidez e crédito produtivo, mas o efeito sobre a produção continuará a depender da procura de crédito bancável, da avaliação de risco e do acesso a divisas para máquinas, matérias-primas e outros insumos [3]. Na análise desta medida, os cenários mostram que, se o novo regime permitir que créditos elegíveis utilizem o equivalente a uma base indicativa de reservas razoável intermedia, o potencial financiamento adicional associado é muito grande. Ou seja, o crédito total à agricultura pode quase duplicar saindo de 4,0 mil milhões de MT em 2026 para 7,8 mil milhões de MT em 2027; e a indústria transformadora de 22,5 mil milhões para 31,3 mil milhões. Este é sinal é positivo para a o incentivo ao investimento em sectores produtivos, substituição das importações e criação de emprego.
Paralelamente, o IDE industrial oferece uma possibilidade de financiar essa expansão. Depois de uma saída líquida de 11,7 milhões de USD no primeiro trimestre, a indústria transformadora recebeu 151,0 milhões no segundo e acumulou 139,3 milhões no semestre, contra 5,6 milhões um ano antes.
Do lado fiscal, a dívida elevada e as necessidades de financiamento do Estado continuam a limitar o espaço para investir. A reaproximação ao FMI pode ajudar a alterar este quadro se resultar num novo programa que combine financiamento concessional, assistência técnica e reformas credíveis. Para além dos recursos, um acordo pode melhorar a percepção de risco e facilitar o regresso de financiamento externo. A questão central para 2027–2031 é, assim, transformar a retoma ainda moderada numa recuperação capaz de elevar a produção por habitante e reduzir, gradualmente, a dependência económica externa.
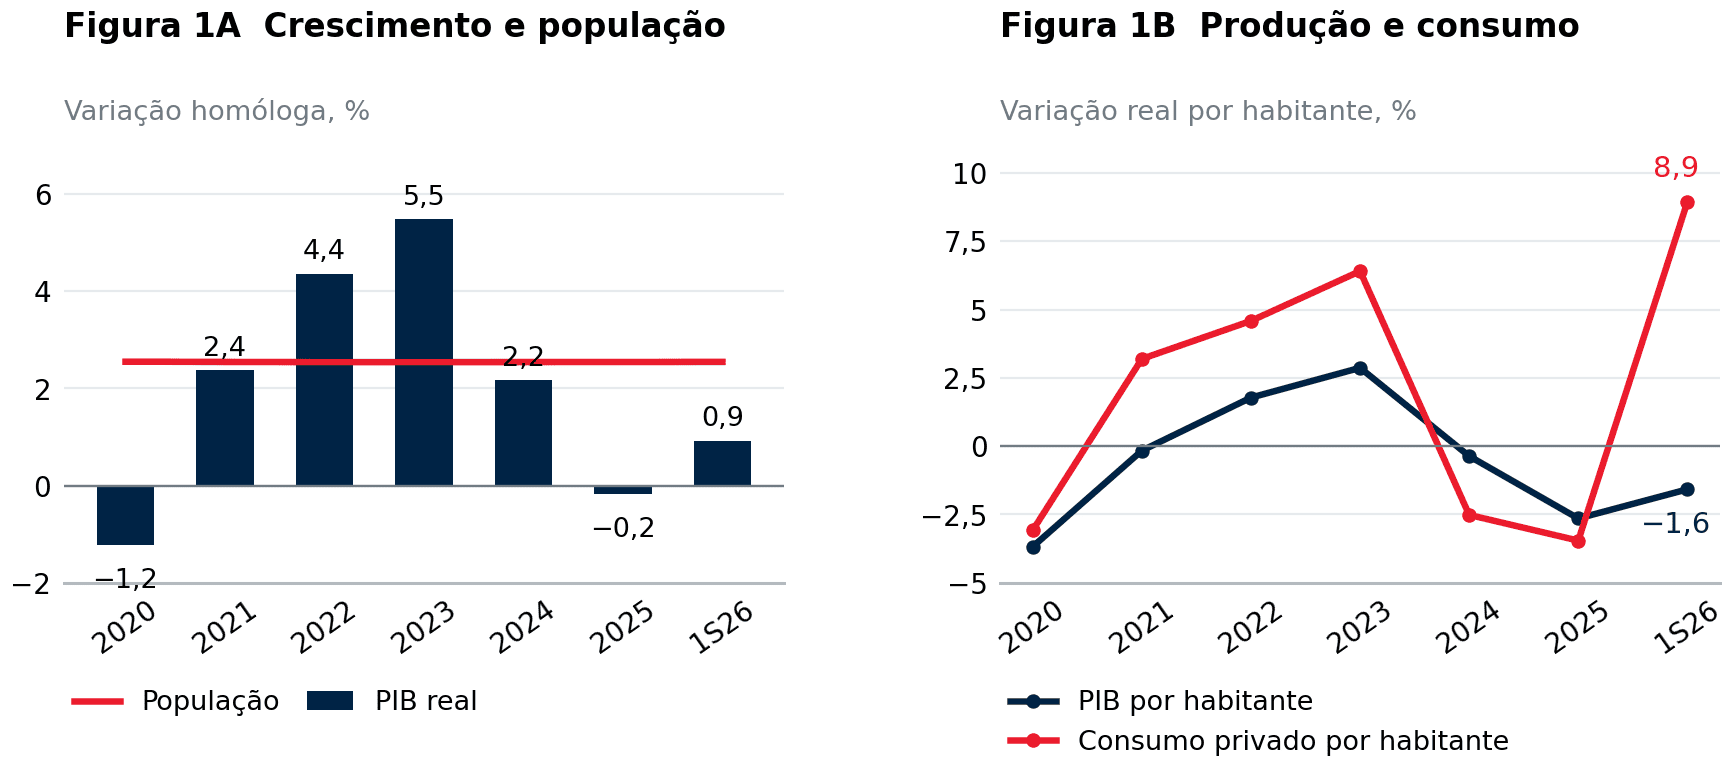
Fonte INE [1]. Variações homólogas anuais e do primeiro semestre de 2026. Os indicadores por habitante usam as projecções anuais da população. 1S26 corresponde ao primeiro semestre de 2026.
A Figura 1A mostra o ponto de partida desta recuperação. No primeiro semestre de 2026, o PIB cresceu 0,93%, abaixo do aumento demográfico de 2,55%. A economia voltou a produzir mais, mas não o suficiente para acompanhar a população, pelo que o PIB real por habitante caiu 1,58%. A retoma só se traduzirá em melhoria material quando o crescimento da produção superar de forma persistente a expansão populacional e recuperar o rendimento médio. A procura interna está a reagir de forma mais rápida. Depois de cair 3,46% em 2025, o consumo privado real por habitante cresceu 8,94% no primeiro semestre de 2026 (Figura 1B). Esta diferença entre consumo e produção abre uma oportunidade para as empresas nacionais. Se conseguirem responder, mais procura pode gerar vendas, utilização da capacidade instalada, investimento e emprego. Se a oferta doméstica permanecer limitada, parte do impulso será satisfeita por importações e o efeito sobre a produção e as divisas será menor.
As medidas tomadas pelo Ministério da Economia para a substituição competitiva de importações podem transformar parte da procura em mercado para produtores nacionais, desde que a selecção de produtos seja baseada em capacidade instalada, qualidade, preço, disponibilidade de matérias-primas e regularidade de abastecimento. A lista pode ser alargada onde exista oferta comprovada, combinando gestão das importações, financiamento produtivo e compras públicas nacionais. O objectivo não deve ser fechar o mercado, mas criar escala para empresas capazes de produzir competitivamente, gerar emprego e reter mais valor e divisas no país.
A confiança acompanha os primeiros sinais de recuperação
Figura 2 A actividade e as expectativas empresariais começam a melhorar
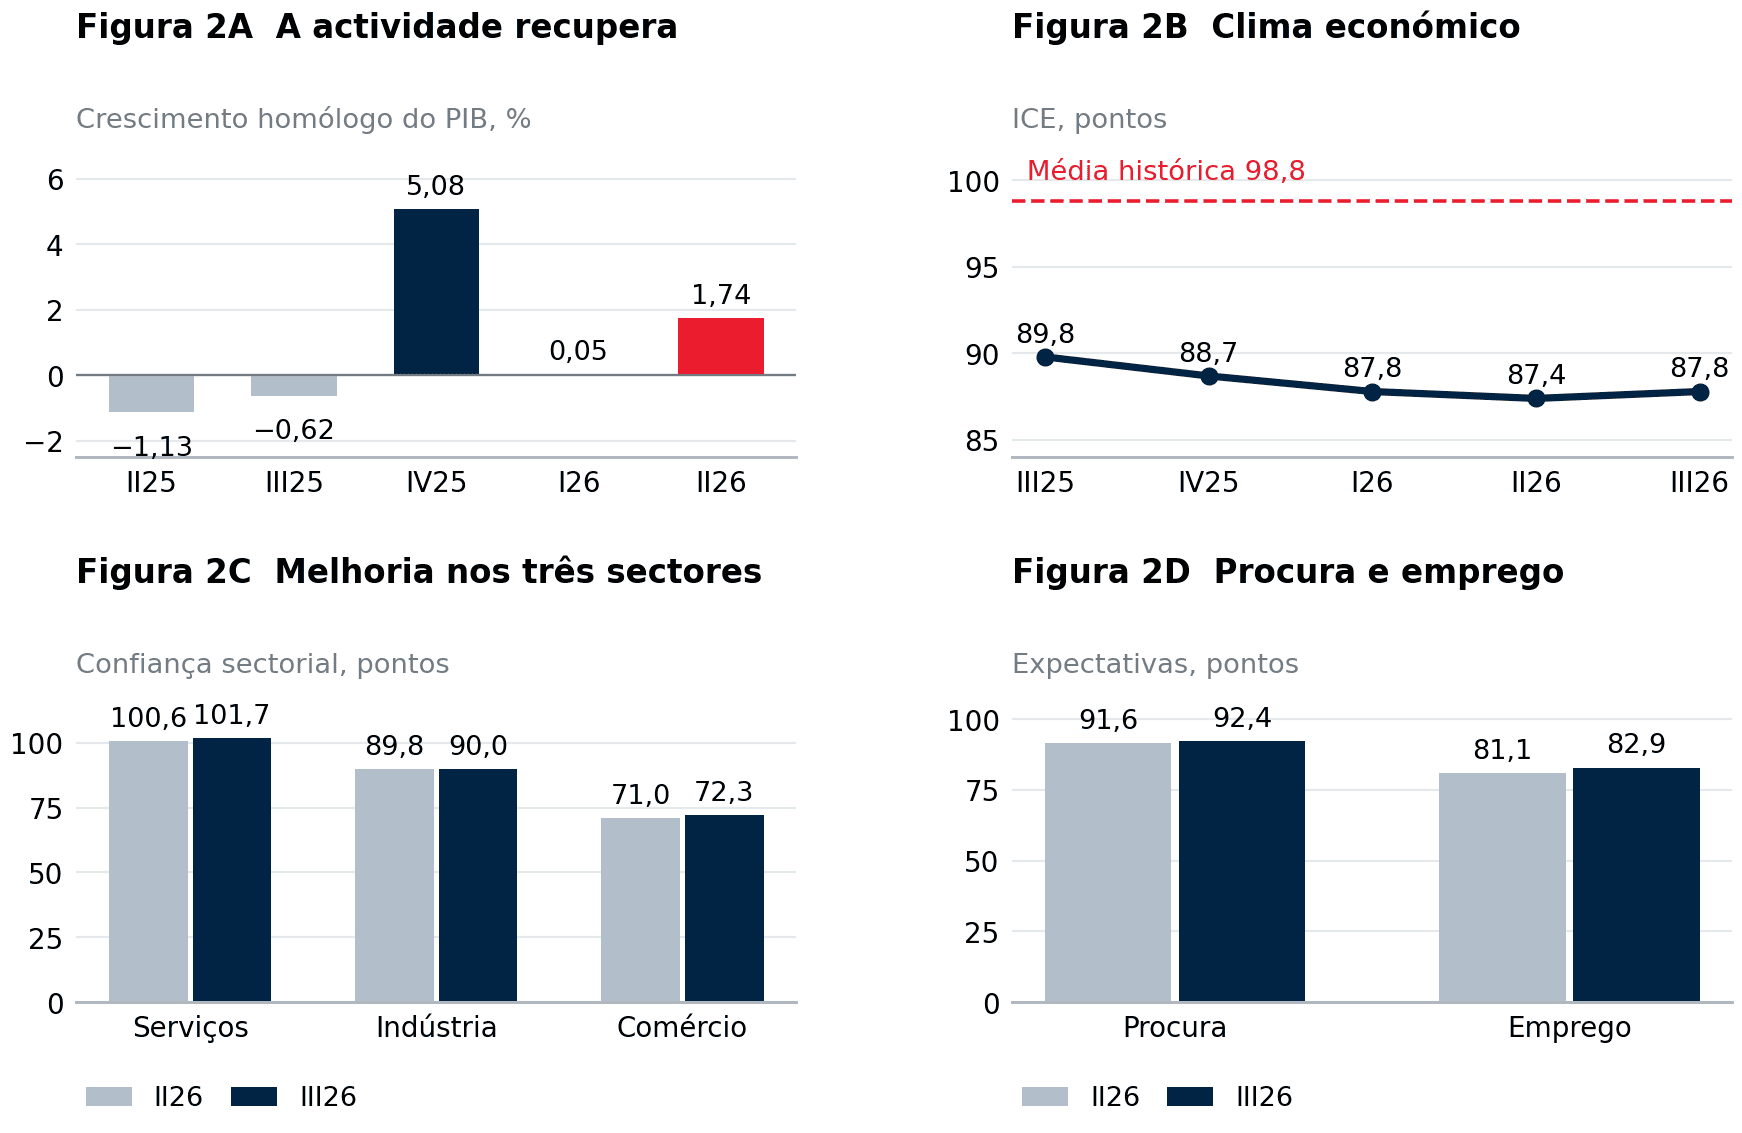
Fontes INE [1, 2]. Crescimento homólogo do PIB. O ICE sintetiza os ICCE. C e D comparam o segundo e o terceiro trimestres de 2026. Série recente do ICE complementada pela notícia Lusa de 2 de Outubro.
A aceleração do PIB entre o primeiro e o segundo trimestres confirma que a economia saiu da contracção, mas não que a recuperação esteja consolidada (Figura 2A). Serviços e agricultura contribuíram para o crescimento do semestre. A etapa seguinte depende de as empresas transformarem a melhoria da procura em encomendas, produção e reposição dos seus meios de produção.
A confiança empresarial acompanha esta mudança. O Indicador de Clima Económico subiu de 87,4 para 87,8 pontos no terceiro trimestre, depois de recuar desde o segundo trimestre de 2024 (Figura 2B). O nível permanece abaixo da média histórica de 98,8 pontos, pelo que a subida deve ser lida como uma inversão inicial, e não como normalização das condições de actividade.
A recuperação também não é uniforme. A confiança melhorou nos serviços, na indústria e no comércio, mas os serviços permanecem numa posição mais favorável. A indústria avançou apenas de 89,8 para 90,0 pontos e o comércio continua num nível baixo (Figura 2C). Esta dispersão mostra que a procura está a melhorar antes de vários segmentos produtivos recuperarem plenamente as condições para responder.
As expectativas de procura e emprego subiram para 92,4 e 82,9 pontos, enquanto a proporção de empresas que reportam obstáculos caiu de 49,8% para 44,7% (Figura 2D). O emprego actual, porém, quase não se moveu, de 92,2 para 92,3 pontos. A confiança só ganhará conteúdo económico se as vendas se concretizarem e o financiamento permitir produzir, investir e contratar. A reforma das reservas obrigatórias pode apoiar essa passagem, desde que se traduza em crédito produtivo com custo e prazo compatíveis [3].
A dívida pública ainda condiciona o espaço para investir
A capacidade das empresas para aproveitar a retoma também depende da situação financeira do Estado. Como grande comprador, empregador e mutuário da banca, o sector público influencia a procura, a tesouraria dos fornecedores e o crédito disponível. Pagamentos atrasados retiram liquidez às empresas e dificultam a compra de insumos, salários e serviço da dívida. Regularizá-los é, por isso, uma das formas mais rápidas de evitar que a restrição fiscal se transforme numa restrição produtiva.
Figura 3 A recuperação exige espaço orçamental e pagamentos previsíveis
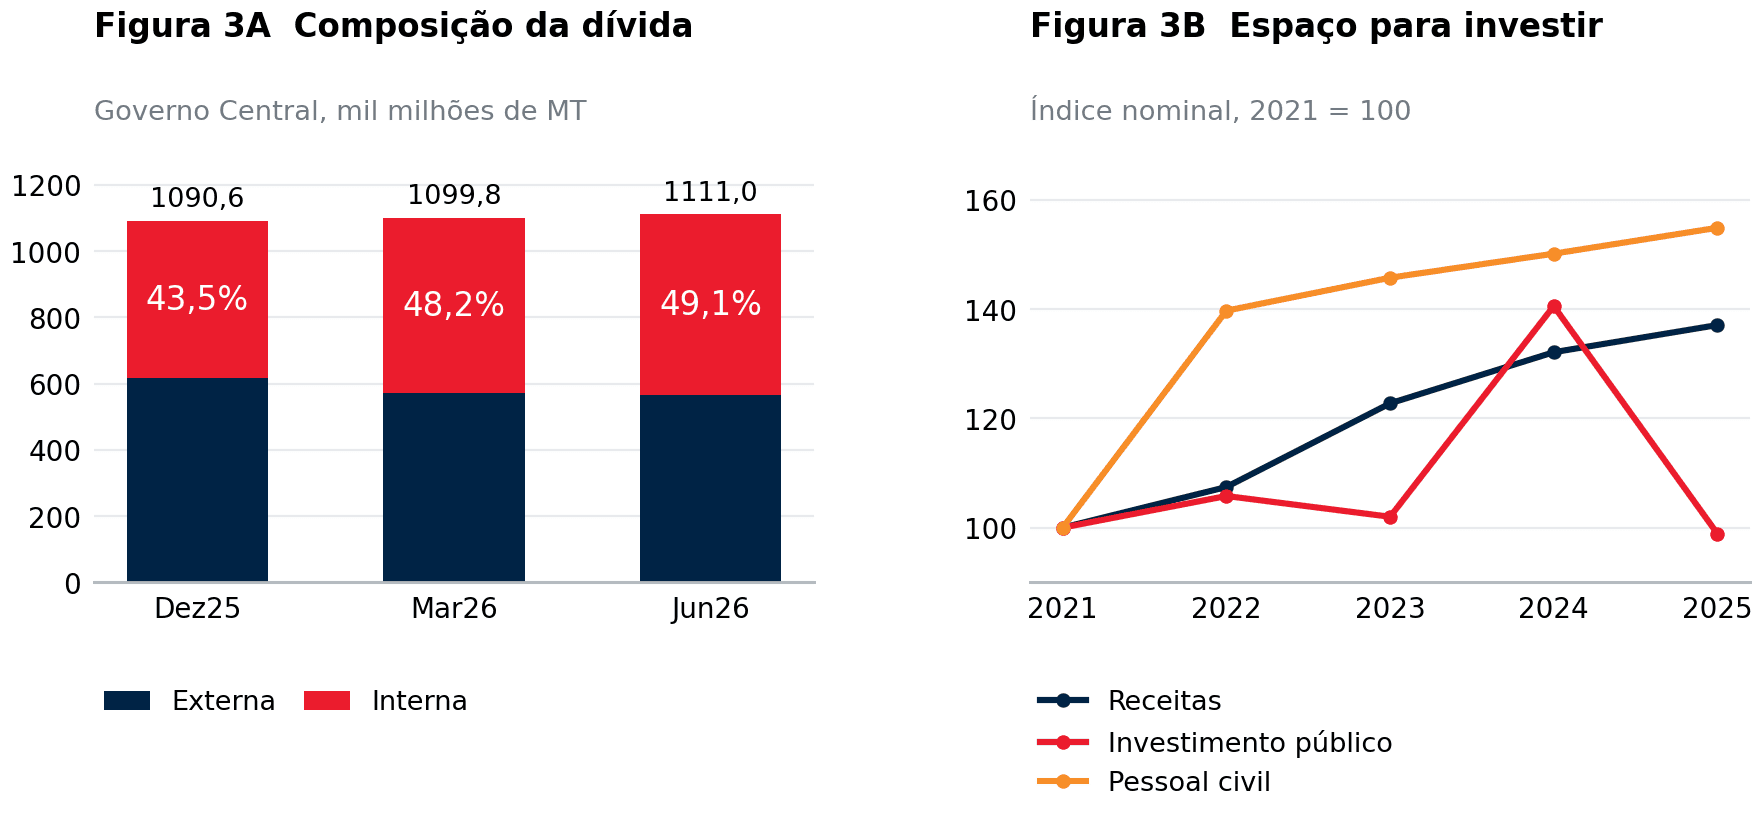
Fontes Ministério das Finanças, INE e Banco de Moçambique [4, 7]. A dívida refere-se ao Governo Central. A composição interna inclui a reclassificação da posição do FMI para o Banco de Moçambique. O painel B usa valores nominais.
A dívida do Governo aumentou 1,87% no primeiro semestre de 2026, para 1.111,0 mil milhões de MT, e a componente interna passou de 43,5% para 49,1% do total (Figura 3A). A reclassificação de 44,3 mil milhões de MT da posição do FMI explica parte desta mudança e não corresponde a novo financiamento. Ainda assim, o endividamento interno cresceu para além desse efeito, aumentando a competição por recursos que poderiam financiar empresas.
O problema é também a composição da despesa. Entre 2021 e 2025, as receitas nominais cresceram 37,1% e a despesa com pessoal civil 54,9%, enquanto o investimento público terminou abaixo do nível de 2021, após cair 29,64% em 2025 (Figura 3B). Num contexto de recursos limitados, proteger manutenção e concluir infra-estruturas com utilidade produtiva pode gerar maior retorno do que abrir novos compromissos sem financiamento assegurado.
A pressão fiscal chega directamente ao crédito. Em 2025, o crédito líquido ao Governo cresceu 14,6%, contra 1,7% no crédito à economia, e a taxa média dos empréstimos a um ano ainda era 22,26% em Agosto de 2026 [4]. A descida dos juros terá efeito limitado enquanto persistirem atrasados e elevada procura pública por financiamento. Regularizar pagamentos, controlar novos compromissos e alongar o perfil da dívida ajudaria a libertar liquidez para projectos privados viáveis.
As negociações de um novo programa com o FMI podem apoiar este exercício. Se o país conseguir mobilizar financiamento externo concessional e usá-lo em conjunto com uma gestão mais disciplinada da dívida e dos atrasados, o Governo poderá reduzir a dependência da banca doméstica. Isso preservaria recursos para as empresas, ajudaria a baixar o custo do financiamento e permitiria proteger investimento público em energia, estradas e logística. O valor do programa estará, portanto, na capacidade de estabilizar as finanças sem comprimir a produção e de reconstruir confiança para atrair outros financiadores e investidores.
O investimento começa a reagir mas a recuperação industrial é desigual
Figura 4 O reforço do IDE cria oportunidades para recuperar a capacidade produtiva
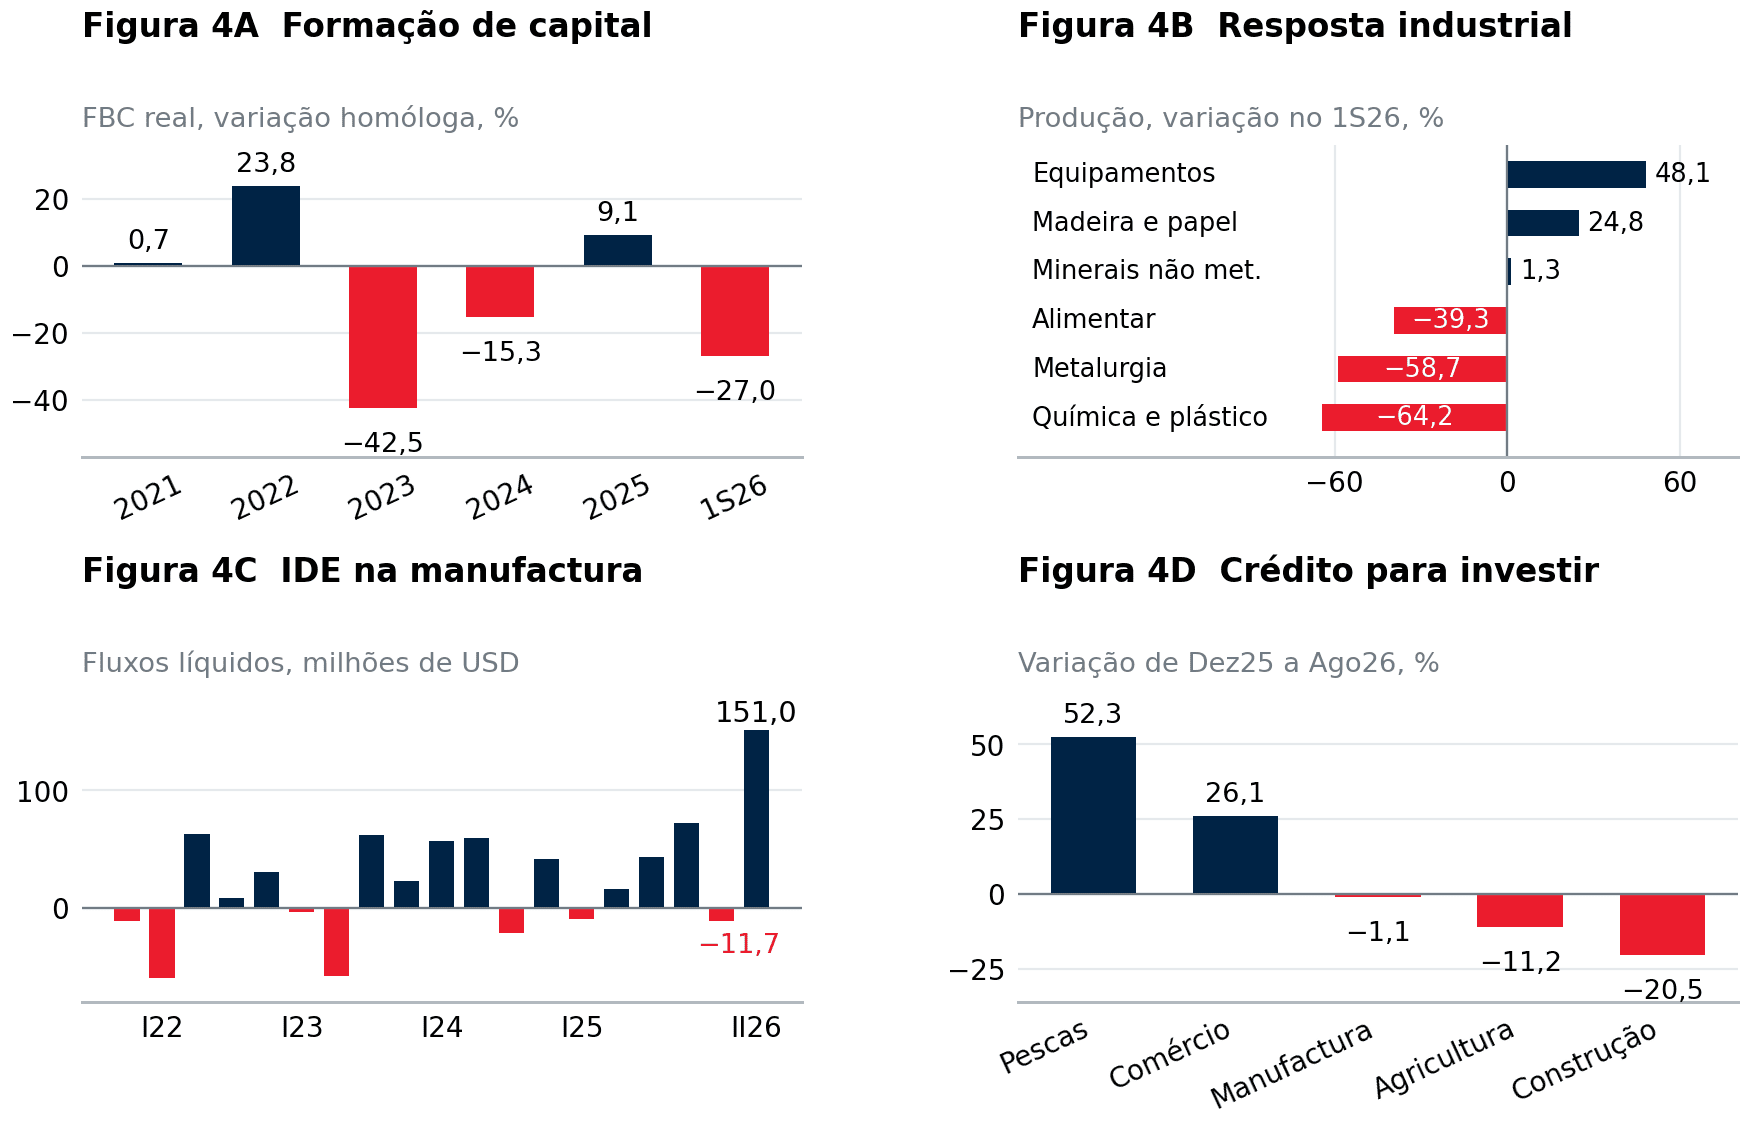
Fontes INE [1, 5] e Banco de Moçambique [4, 6]. A FBC é agregada e inclui componentes além da FBCF. B apresenta variações homólogas da produção no primeiro semestre. C mostra fluxos trimestrais de IDE. D compara saldos de crédito para investimento entre Dezembro de 2025 e Agosto de 2026.
A formação de capital é o elo que ainda precisa de consolidar a retoma. Depois de crescer 9,12% em 2025, a FBC caiu 26,96% no primeiro semestre de 2026, embora a contracção tenha abrandado entre o primeiro e o segundo trimestres (Figura 4A). Como a série não isola a FBCF, não é possível confirmar uma recuperação do investimento fixo. O sinal decisivo será a aquisição de equipamento e a execução de projectos que ampliem a produção futura.
Na indústria, a resposta é desigual. A produção de equipamentos cresceu 48,1% e a de madeira, papel e impressão 24,8%, enquanto os ramos alimentar, metalúrgico e químico permaneceram em contracção (Figura 4B). O valor acrescentado da manufactura passou de um crescimento homólogo de 2,19% no primeiro trimestre para uma queda de 11,21% no segundo [1]. A recuperação industrial dependerá de os ganhos observados em poucos ramos se transformarem numa expansão mais ampla.
O IDE industrial oferece uma possibilidade de financiar essa expansão. Depois de uma saída líquida de 11,7 milhões de USD no primeiro trimestre, a indústria transformadora recebeu 151,0 milhões no segundo e acumulou 139,3 milhões no semestre, contra 5,6 milhões um ano antes (Figura 4C). Ao mesmo tempo, os saldos negativos de IDE nos vários sectores somaram 32,3 milhões de USD, contra 10,2 milhões no período homólogo [6]. Por isso, importa acompanhar não apenas quanto capital entra, mas quanto permanece e se converte em activos produtivos.
O crédito revela onde o investimento continua travado. Até Agosto, o saldo destinado ao investimento cresceu 52,28% nas pescas e 26,05% no comércio face a Dezembro, mas caiu 1,06% na manufactura e 20,51% na construção (Figura 4D). As amortizações de crédito externo industrial também superaram os desembolsos em 1,7 milhões de USD [6]. Energia mais fiável, acesso a insumos e financiamento de médio e longo prazo são condições para transformar IDE em capacidade produtiva e preservar projectos já instalados.
Nos próximos períodos, o desafio não é apenas atrair capital, mas fazê-lo permanecer na economia. Novos investimentos devem aumentar fábricas, equipamentos e competências, criar ligações com fornecedores nacionais e ampliar a transformação local de matérias-primas. Ao mesmo tempo, máquinas e insumos ainda indisponíveis no país precisam de acesso previsível a divisas. É esta combinação que permite ao IDE elevar produção e exportações, em vez de funcionar como um fluxo isolado da economia doméstica.
A reforma das reservas obrigatórias pode criar um canal directo para o crédito produtivo
A alteração anunciada pelo Banco de Moçambique em 30 de Setembro muda a forma de interpretar o papel da política monetária e, em particular, das reservas obrigatórias para a retoma económica e criação de capacidades produtivas. O mecanismo não liberta automaticamente um montante fixo para a economia. Ele cria um incentivo condicionado ao crédito novo. Quando um banco concede financiamento elegível a uma empresa que substitui importações ou aumenta exportações, pode deduzir um montante correspondente na componente em moeda nacional das reservas obrigatórias. Na prática, o crédito elegível reduz o custo de oportunidade de manter recursos imobilizados no Banco Central e melhora a liquidez disponível para financiar a actividade produtiva. A transmissão esperada passa, assim, por quatro etapas: novo crédito elegível, dedução nas reservas, melhoria da liquidez e do custo de financiamento bancário e, finalmente, investimento em produção, equipamento, insumos e capital circulante [3].
A dimensão potencial deste canal pode ser aproximada com as estatísticas monetárias do Banco de Moçambique. Em Julho de 2026, os depósitos do sistema financeiro totalizavam cerca de 805,6 mil milhões de MT, dos quais aproximadamente 161,1 mil milhões correspondiam a depósitos em moeda estrangeira. Tomando os cerca de 644,4 mil milhões de MT remanescentes como uma aproximação prudencial à base em moeda nacional e aplicando o coeficiente de 39%, obtém-se uma ordem de grandeza indicativa de 251,3 mil milhões de MT. Este valor não deve ser lido como o stock oficial de reservas obrigatórias. A própria publicação estatística do Banco de Moçambique apresenta a rubrica “Reservas obrigatórias (calculadas pela AFR)” sem valores preenchidos, e a base regulamentar de incidência pode diferir dos depósitos usados nesta aproximação. O exercício serve, portanto, para dimensionar o espaço potencial do mecanismo, e não para substituir a contabilidade regulamentar dos bancos [4].
Figura 4E Reservas, novo regime e capacidade potencial de crédito produtivo
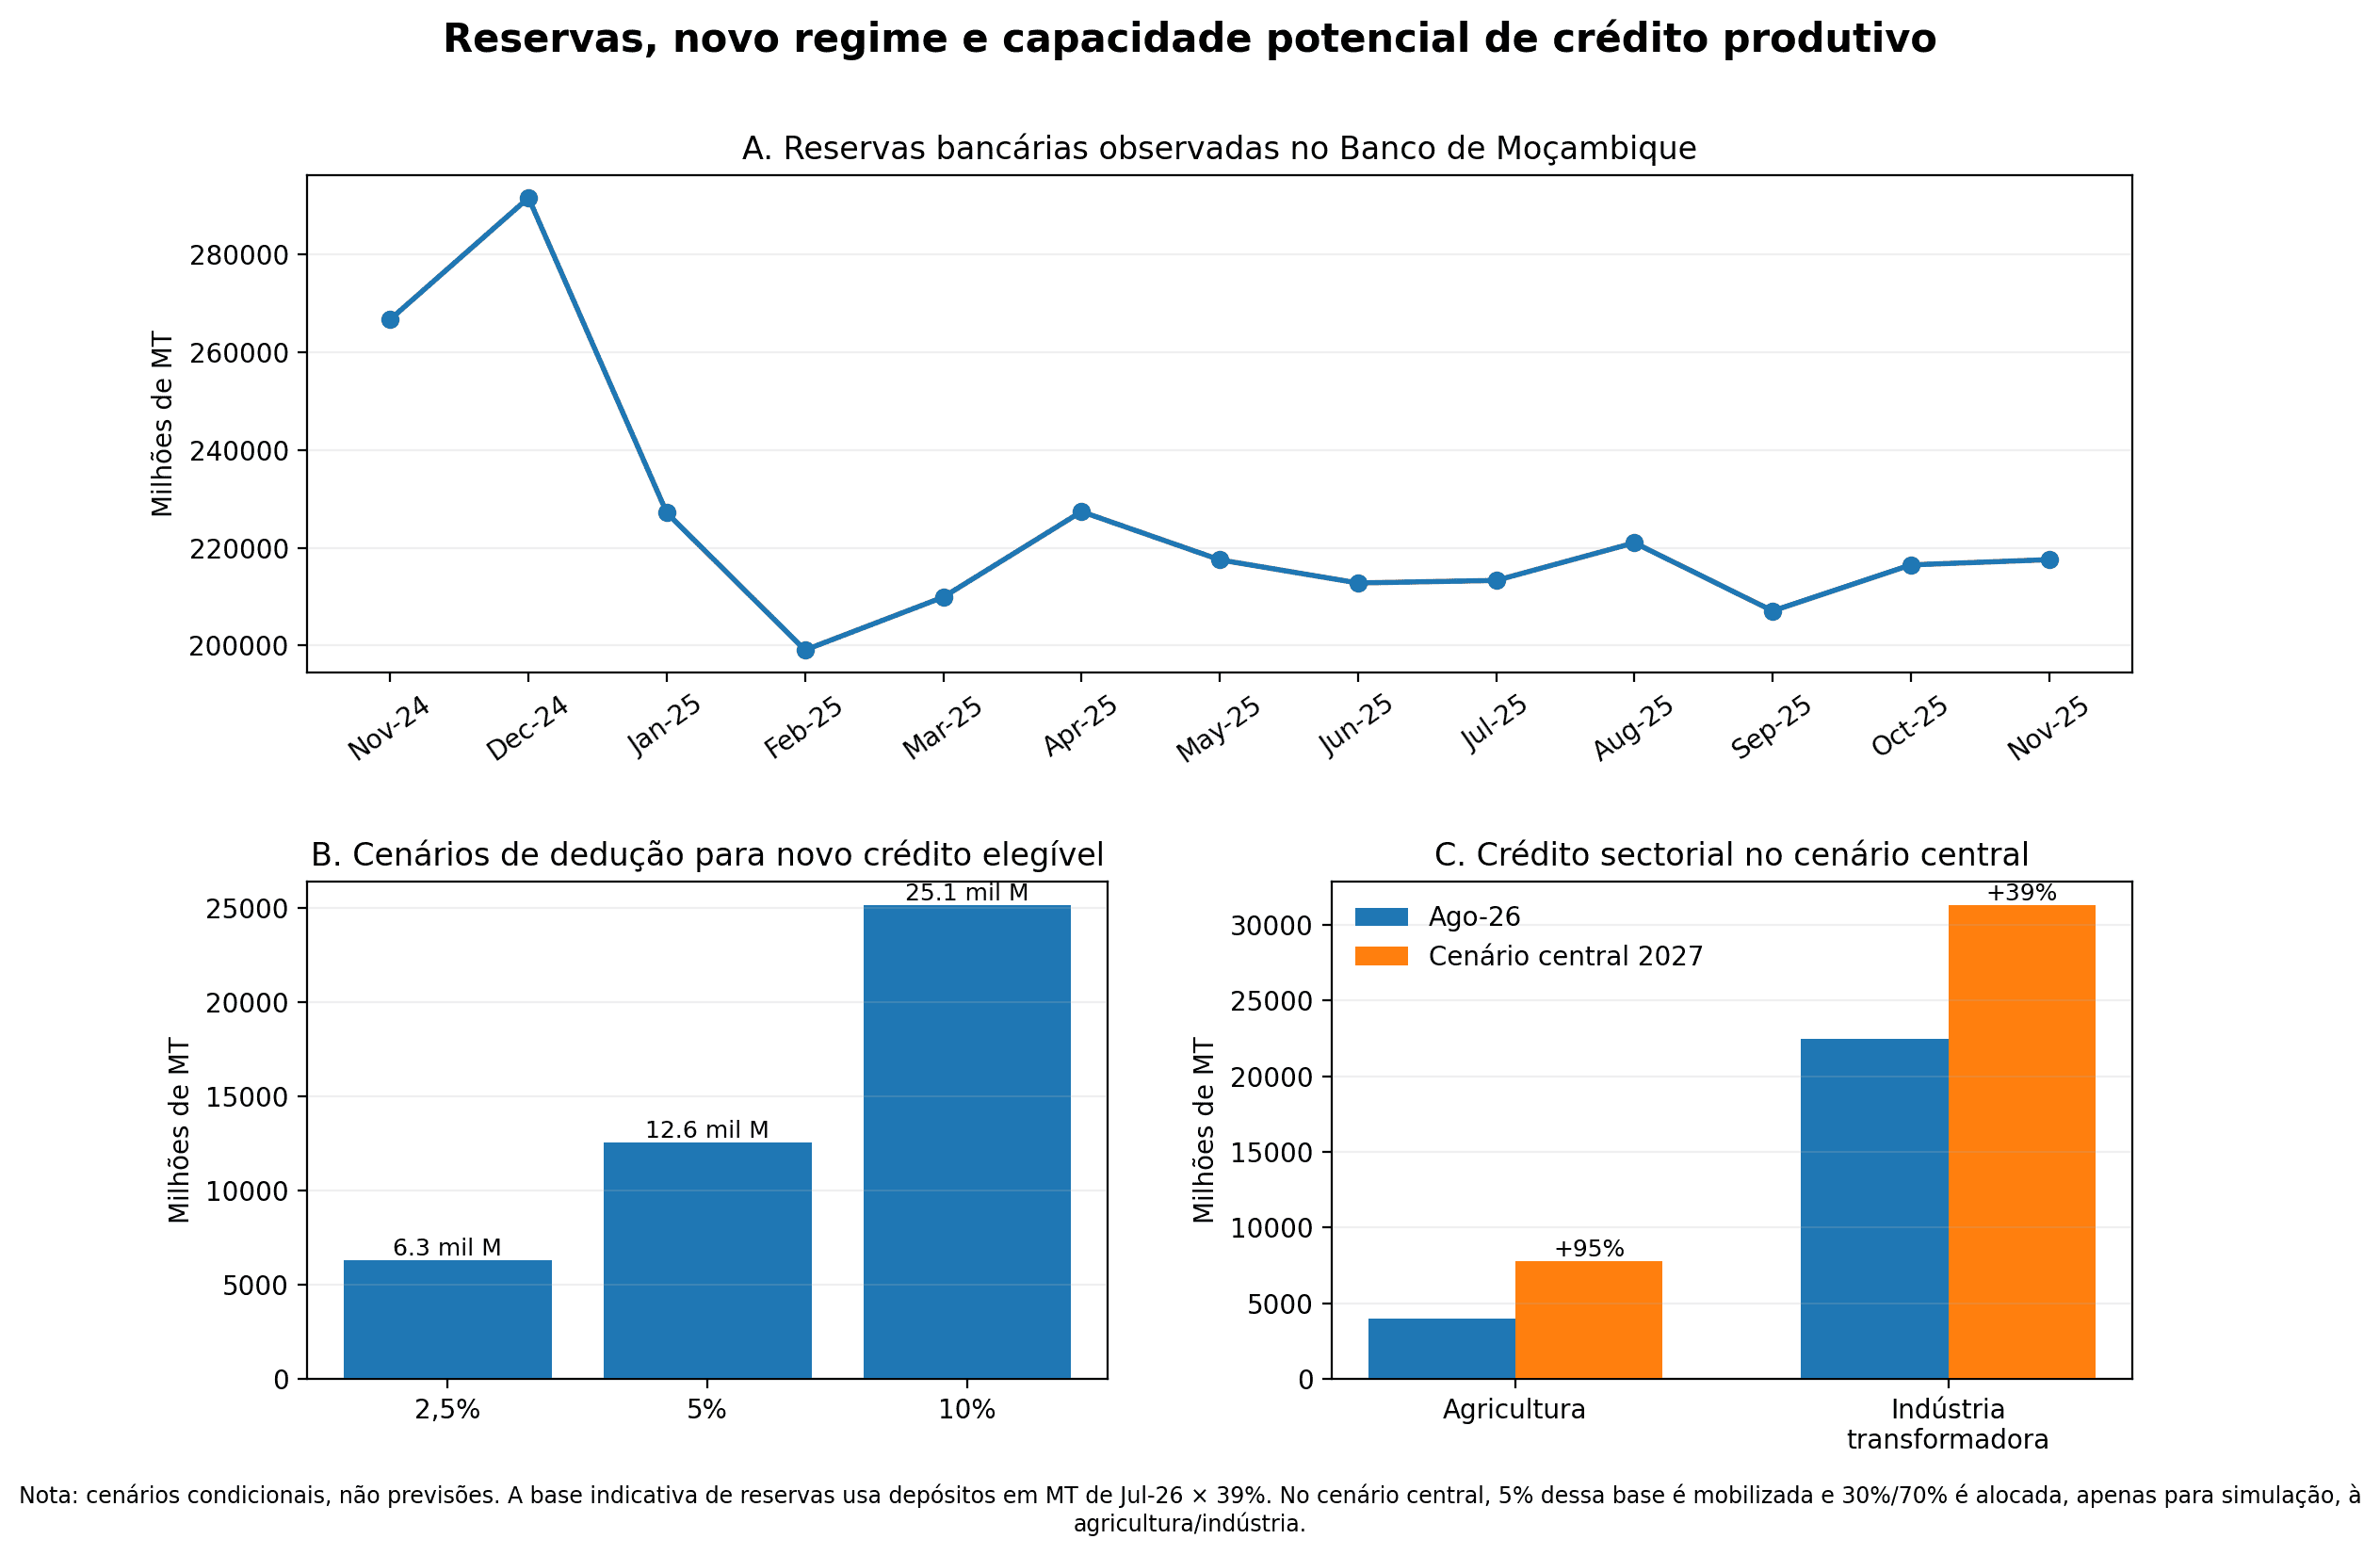
Fontes Banco de Moçambique [3, 4] e cálculos do artigo. A série histórica mostra reservas bancárias observadas. Os cenários para 2027 são condicionais e não constituem previsões oficiais. A base indicativa aplica 39% aos depósitos em moeda nacional aproximados a partir da Síntese do Sistema Financeiro de Julho de 2026. O cenário central assume utilização de 5% dessa base e uma afectação ilustrativa de 30% à agricultura e 70% à indústria transformadora.
A Figura 4E transforma essa ordem de grandeza em cenários para 2027. Se o novo regime permitir que créditos elegíveis utilizem o equivalente a 2,5% da base indicativa de reservas, o financiamento adicional associado seria de cerca de 6,3 mil milhões de MT. Com uma utilização de 5%, o montante sobe para 12,6 mil milhões, e com 10% aproxima-se de 25,1 mil milhões. O cenário intermédio corresponde a apenas 5,2% do stock total de crédito à economia observado em Agosto de 2026, de 243,8 mil milhões de MT, mas é elevado quando comparado com o financiamento actualmente dirigido aos sectores produtivos. Isto mostra por que razão uma medida relativamente limitada à escala do sistema bancário pode produzir efeitos grandes em sectores cujo ponto de partida é baixo.
Em Agosto de 2026, o crédito total à agricultura era de aproximadamente 4,0 mil milhões de MT e o da indústria transformadora de 22,5 mil milhões. Para ilustrar a sensibilidade destes sectores, o cenário central da Figura 4E assume que 5% da base indicativa de reservas é efectivamente convertida em novos financiamentos elegíveis e, apenas para efeitos de simulação, distribui 30% desse montante à agricultura e 70% à indústria transformadora. Nessas condições, o crédito agrícola poderia passar para cerca de 7,8 mil milhões de MT e o industrial para 31,3 mil milhões, aumentos de aproximadamente 95% e 39%, respectivamente.
O efeito efectivo será provavelmente inferior ao potencial contabilístico se os bancos continuarem a enfrentar risco elevado, procura insuficiente de projectos bancáveis, limitações de garantias ou maior atractividade relativa do financiamento ao Estado. Também dependerá de os empréstimos serem realmente adicionais, e não apenas substituírem crédito que seria concedido de qualquer forma. Por isso, a avaliação da medida deve acompanhar mensalmente quatro indicadores. O montante de reservas deduzido ao abrigo do regime, o novo crédito elegível, a distribuição sectorial e o custo e prazo desse crédito. Para a agricultura, será particularmente importante observar financiamento de campanha, irrigação, armazenagem, agro-processamento e logística. Na indústria, o teste será saber se o mecanismo financia equipamento, matérias-primas e expansão de capacidade em empresas com potencial de substituir importações ou exportar.
A substituição de importações pode ligar a procura à produção nacional
O aumento do consumo cria mercado para produtores nacionais, sobretudo nas cadeias onde já existe capacidade ou possibilidade real de expansão. A substituição de importações pode reforçar esse efeito se oferecer previsibilidade sem retirar concorrência e disciplina de preços. A sua contribuição dependerá de a oferta crescer com qualidade, regularidade e custos compatíveis com o poder de compra das famílias e com as necessidades das empresas.
Figura 5 A capacidade de oferta determina os ganhos de produção e de divisas

Fontes INE, produção física em 2025 [5], e exercício de substituição de importações [8]. B é uma simulação para 2026. Assume custos de insumos e serviços importados de 30% e de equipamento de 10% da factura evitada.
A produção alimentar mostra que algumas cadeias têm margem para responder. Em 2025, a produção de milho cresceu 17,9%, a de arroz 68,3% e a de frango 14,4% (Figura 5A). Estes resultados não podem ser atribuídos às restrições de importação, mas indicam uma base produtiva que pode ser aproveitada. Para chegar ao consumidor e à indústria, o aumento da produção precisa de armazenamento, transformação, transporte e mercados funcionais.
A poupança de divisas também não corresponde ao valor bruto das importações evitadas. No exercício apresentado, 33,9 milhões de USD de poupança bruta reduzem-se para 20,3 milhões depois de descontados insumos, serviços e equipamentos importados (Figura 5B). O ganho é potencial, não observado, e será maior nas cadeias capazes de elevar o conteúdo nacional sem criar escassez ou encarecer bens essenciais.
O emprego responderá à produção efectiva, não à protecção por si só. Numa primeira fase, as empresas podem utilizar melhor instalações e trabalhadores existentes; novas contratações exigirão encomendas persistentes. Por isso, incentivos e restrições devem ser avaliados por produção, emprego, preços e abastecimento. O IDE industrial pode reforçar esse processo quando desenvolve fornecedores, competências e serviços locais.
A independência económica exige igualmente capacidade para gerar divisas. No primeiro semestre de 2026, as exportações fora dos grandes projectos cresceram 8,54%, enquanto as vendas externas da indústria transformadora recuaram 45,89% [6]. A política produtiva deve, portanto, ligar o mercado interno à exportação. Empresas que ganham escala em casa e competem fora reduzem a necessidade de protecção permanente e tornam a recuperação menos dependente de poucos grandes projectos.
Os riscos de financiamento condicionam a duração da retoma
A duração da retoma dependerá também do custo de financiar o Estado e as empresas. O risco soberano encarece a captação pública e bancária e aumenta o retorno exigido pelos investidores. Quando se combina com incerteza sobre pagamentos, projectos economicamente viáveis podem ser adiados, mesmo num período em que a procura começa a recuperar.
Figura 6 O crescimento pode acelerar antes de aliviar as necessidades financeiras do Estado

Fonte Relatório de Riscos Fiscais 2027 [9]. Estimativas para 2026 e projecções condicionais para 2027–2029, segundo o perímetro do relatório. As perspectivas para 2030–2031 são qualitativas.
As classificações actuais ilustram essa restrição. A S&P mantém CCC em moeda externa, com perspectiva negativa, a Moody’s apresenta Caa3 estável e a Fitch atribui CC [10–12]. A categoria 7 da OCDE e a avaliação D da Coface também apontam para condições exigentes de crédito e cobertura [13, 14]. Melhorar pagamentos, transparência e previsibilidade fiscal não é apenas uma questão contabilística. É uma condição para reduzir prémios de risco e facilitar investimento.
As perspectivas oficiais admitem aceleração do crescimento. O Relatório de Riscos Fiscais 2027 projecta 1,54% em 2027, 3,70% em 2028 e 9,50% em 2029, enquanto o crescimento sem gás sobe de 1,40% para 3,70% (Figura 6A). O gás pode elevar o PIB, mas o efeito doméstico dependerá de fornecedores nacionais, emprego, receitas bem geridas e investimento noutras actividades. Sem estas ligações, crescimento agregado e rendimento das famílias podem continuar a seguir ritmos diferentes.
Os rácios de dívida podem melhorar antes da tesouraria. A projecção reduz a dívida de 72,1% do PIB em 2026 para 67,1% em 2029, mas mantém o serviço em 31,4% da receita fiscal (Figura 6B). A avaliação FMI–Banco Mundial identifica sobre-endividamento da dívida total [15]. Por isso, as receitas futuras do gás não dispensam uma solução para os pagamentos e vencimentos próximos nem substituem a necessidade de financiamento sustentável.
Há ainda riscos que podem interromper a recuperação. Obrigações de empresas públicas e garantias executadas podem pressionar o Orçamento [9], enquanto choques climáticos, falhas de energia e escassez de divisas podem reduzir produção e receita. Reservas de contingência, manutenção de infraestruturas e apoio focalizado a actividades viáveis ajudam a impedir que esses choques voltem a gerar atrasados e transmitam a pressão às empresas.
DA RECUPERAÇÃO ECONÓMICA AO REFORÇO DA CAPACIDADE PRODUTIVA
Os sinais observados em 2026 abrem uma oportunidade para consolidar a recuperação económica e aprofundar as medidas já em curso. A prioridade para 2027–2028 deve ser aproveitar o crescimento do consumo para estimular produção, investimento e exportações, articulando melhor as políticas industrial, monetária, cambial e fiscal. Neste processo, avançar para maior independência económica não significa produzir internamente tudo o que o país consome, mas fortalecer a capacidade nacional de produzir bens competitivos, gerar divisas e receitas, financiar importações essenciais e sustentar uma parcela crescente do investimento com recursos criados pela própria economia.
A substituição de importações deve passar de restrições gerais para uma política industrial selectiva. A experiência internacional mostra que restringir importações consegue reduzir as compras externas, mas não garante, por si só, que as empresas protegidas se tornem mais produtivas ou exportadoras. Moçambique deve, por isso, ampliar gradualmente a lista apenas para produtos em que existam capacidade instalada, matérias-primas, possibilidade de expansão e condições para abastecer o mercado sem pressionar excessivamente os preços.
A política cambial deve complementar essa estratégia, criando uma prioridade económica clara para as divisas. Empresas que importam máquinas, matérias-primas e insumos necessários à produção e à exportação não devem enfrentar a mesma restrição cambial que importações de consumo não essenciais (principalmente de produtos que Moçambique tem capacidade de produzir e que já produz facilmente). O país pode estabelecer mecanismos transparentes de acesso a divisas associados à produção, exportação e substituição comprovada de importações. Isso permitiria que a redução de determinadas importações libertasse moeda externa para financiar equipamento e insumos produtivos.
O Banco de Moçambique precisa também de rever o mecanismo através do qual a política monetária chega à economia real. Em Outubro, a taxa MIMO está em 9,25%, enquanto a Prime Rate permanece em 15,50%, antes mesmo da adição do spread específico de cada cliente. Isto ajuda a explicar por que alterações da taxa directora podem demorar a produzir uma redução equivalente no custo efectivo do financiamento. Em vez de depender sobretudo da descida da MIMO, o Banco deveria avaliar tecnicamente a fórmula do indexante da Prime Rate, a velocidade e simetria com que reduções da MIMO são transmitidas às taxas bancárias e o peso dos prémios de risco incorporados no crédito. O objectivo não seria fixar administrativamente juros bancários, mas tornar a transmissão monetária mais transparente, concorrencial e sensível às condições efectivas de liquidez.
A recente alteração do regime de reservas obrigatórias oferece uma oportunidade concreta para testar essa transmissão. O novo regime não consiste numa redução geral do coeficiente. Em vez disso, permite, durante 18 meses, deduzir das reservas obrigatórias em moeda nacional o montante de novos créditos elegíveis ligados à substituição de importações e ao aumento das exportações. A liquidez mobilizada deve, por isso, ser acompanhada através de indicadores públicos que mostrem quanto foi efectivamente convertido em novo crédito, a que sectores, maturidades e taxas. O resultado relevante não será apenas haver mais espaço no balanço dos bancos, mas verificar se manufactura, agricultura comercial, agro-processamento, pescas, construção produtiva e empresas exportadoras conseguem obter financiamento adicional. Isto é particularmente importante porque o crédito para investimento caiu 1,06% na manufactura e 20,51% na construção, enquanto aumentou nas pescas e no comércio [3, 4].
O Estado precisa, em paralelo, de deixar de competir tão intensamente com as empresas pela poupança doméstica. A componente interna já representa 49,1% da dívida do Governo e, em 2025, o crédito líquido ao Estado cresceu 14,6%, contra apenas 1,7% do crédito à economia. As negociações continuam e o Fundo identifica desequilíbrios fiscais e externos e a necessidade de restaurar a sustentabilidade da dívida. Se o programa mobilizar financiamento concessional, parte do ganho deve servir para reduzir necessidades de financiamento doméstico, regularizar atrasados a fornecedores e alongar vencimentos, libertando balanços bancários para empresas. O financiamento externo não deve simplesmente criar espaço para nova despesa corrente.
Reduzir o risco soberano deve ser tratado como política de investimento. Com classificações soberanas muito baixas, o problema não termina no custo da dívida pública. Bancos e empresas nacionais também enfrentam condições externas mais difíceis, enquanto investidores incorporam um prémio adicional nos projectos. o Governo deveria publicar e executar um calendário de regularização de atrasados, limitar novas garantias sem avaliação de risco, divulgar de forma consolidada as obrigações das empresas públicas e estabelecer uma estratégia anual de financiamento que mostre quanto será captado interna e externamente. Recuperar credibilidade fiscal pode, neste contexto, ter efeitos produtivos tão importantes quanto conceder novos incentivos fiscais
Fontes
[1] INE. Contas nacionais anuais 2019–2025, revisão de Maio de 2026, contas trimestrais até ao segundo trimestre de 2026 e projecções da população. Séries oficiais e cálculos do artigo. Ligação à fonte
[2] INE. Indicadores de Confiança e de Clima Económico, III Trimestre 2026, 30 de Setembro. Análise agregada e sectorial, pp. 2–8.
[3] Banco de Moçambique. Comunicado do CPMO n.º 5/2026, de 30 de Setembro. Mantém a taxa MIMO em 9,25% e estabelece, por 18 meses, a dedução nas reservas obrigatórias em moeda nacional do montante correspondente a novos financiamentos elegíveis para substituição de importações e/ou aumento das exportações; taxa MIMO acrescida de até 150 pontos base, conforme a finalidade. Ligação à fonte
[4] Banco de Moçambique. Crédito por finalidade e taxas de juros do sistema, Agosto de 2026, publicados em 24 de Setembro. Séries monetárias históricas. Ligação à fonte
[5] INE. Indicadores de Curto Prazo da Indústria, segundo trimestre de 2026, série revista. Anuário Estatístico 2025, quadros de produção agrícola, pecuária e industrial.
[6] Banco de Moçambique. Dados do sector externo, segundo trimestre de 2026, incluindo IDE por sectores, exportações e crédito externo privado. Série de IDE revista. Saldos negativos líquidos não equivalem a saídas brutas nem comprovam encerramentos de empresas. Ligação à fonte
[7] Ministério das Finanças. Boletins da Dívida Pública, primeiro e segundo trimestres de 2026. INE. Anuário Estatístico 2025, contas públicas e séries financeiras.
[8] Dados comerciais fornecidos para o artigo, Trade Map e produção nacional, 2023–2025. Decreto n.º 51/2025. Simulação sobre uma base elegível de 633,9 milhões de USD, com taxas de substituição assumidas por produto e dedução de custos externos de 40% da factura evitada. As hipóteses não representam quotas legais nem resultados observados.
[10] S&P Global Ratings. Acção de 25 de Setembro de 2026, classificação soberana em moeda externa e perspectiva. Ligação à fonte
[11] Moody’s. Government of Mozambique, Caa3 stable. Opinião de crédito de 25 de Setembro de 2026, posterior à acção de descida, identificada no índice regional oficial. Ligação à fonte
[12] Fitch Ratings. Confirmação de Moçambique em CC, 24 de Julho de 2026. Ligação à fonte
[13] OCDE. Country Risk Classifications of the Participants to the Arrangement on Officially Supported Export Credits, 26 de Junho de 2026, p. 4. Ligação à fonte
[14] Coface. Mozambique Country Risk File, consultado em 2 de Outubro de 2026. Ligação à fonte
[15] FMI e IDA/Banco Mundial. Mozambique 2025 Article IV Consultation, Country Report 26/45, publicado em 19 de Fevereiro de 2026. Análise de sustentabilidade da dívida, pp. 68–82
[9] Ministério das Finanças. Relatório de Riscos Fiscais 2027, Setembro de 2026. Tabela 1 e cenários macrofiscais, pp. 2 e 5–12. Riscos do sector empresarial do Estado e climática .