Orçamento Revisto Mas Execução do Investimento Levanta Reservas
A incorporação de receitas transitadas do gás natural no Orçamento do Estado de 2026 permite financiar novas despesas sem contrair dívida adicional, mas a medida ocorre numa altura em que a execução do investimento público permanece reduzida e faltam pouco mais de dois meses para o encerramento do exercício. A composição das despesas, a selecção dos projectos e a capacidade de transformar dotações em investimento efectivo constituem os principais pontos de análise económica da revisão aprovada pelo Parlamento.
Questões-Chave:
- A revisão acrescenta 3.574,6 milhões de meticais ao investimento público, sem previsão de novo endividamento para financiar o reforço;
- No primeiro semestre de 2026, a execução global do investimento público situava-se em apenas 19,1%, segundo dados citados pelo Fórum de Monitoria do Orçamento;
- A incorporação de saldos transitados aumenta o financiamento disponível, mas não representa uma melhoria estrutural da arrecadação fiscal;
- A afectação de 500 milhões de meticais à Cidadela Parlamentar suscita uma discussão sobre o custo de oportunidade dos recursos públicos;
- A execução física, a transparência dos contratos e a programação plurianual serão determinantes para avaliar o impacto económico dos investimentos.
A revisão do Plano Económico e Social e Orçamento do Estado (PESOE) de 2026, aprovada pela Assembleia da República no sábado, 24 de Outubro, introduz um reforço de aproximadamente 3,6 mil milhões de meticais na capacidade de investimento público. O ajustamento, financiado por receitas transitadas do gás natural liquefeito, ocorre, contudo, num contexto de crescimento económico reduzido, restrições fiscais e dificuldades persistentes na execução do investimento público.
Do ponto de vista das finanças públicas, a operação apresenta uma particularidade relevante: permite aumentar a despesa de investimento sem recorrer directamente à contratação de nova dívida.
Os recursos estavam disponíveis na Conta Transitória do Fundo Soberano de Moçambique, mas não tinham sido incluídos no PESOE inicialmente aprovado. A autorização parlamentar permite agora a sua afectação a intervenções em infra-estruturas económicas, sociais e administrativas.
A Ministra das Finanças, Carla Loveira, classificou a proposta como uma “utilização responsável e criteriosa de recursos públicos extraordinários”, argumentando que a medida permite financiar necessidades prioritárias, preservar os objectivos do orçamento e manter os compromissos de consolidação fiscal.
A disponibilidade destes recursos constitui uma oportunidade financeira concreta. Porém, a sua utilização introduz questões sobre a eficiência da despesa, a capacidade de execução e a escolha de investimentos num país onde as necessidades de financiamento público excedem largamente os recursos disponíveis.
Reforço Orçamental Representa Menos de 1% da Despesa Pública
A dimensão da revisão deve ser analisada em relação ao conjunto das finanças públicas.
O orçamento rectificado eleva a despesa global de cerca de 520,6 mil milhões para 524,2 mil milhões de meticais, um acréscimo de aproximadamente 0,69%.
Os recursos internos aumentam numa proporção semelhante, passando de 442,9 mil milhões para 446,5 mil milhões, enquanto o investimento público sobe de aproximadamente 100,8 mil milhões para 104,4 mil milhões de meticais.
A proporção é importante: o reforço representa uma alteração relativamente pequena da despesa global, mas assume maior expressão dentro do investimento público, cuja dotação cresce aproximadamente 3,5%.
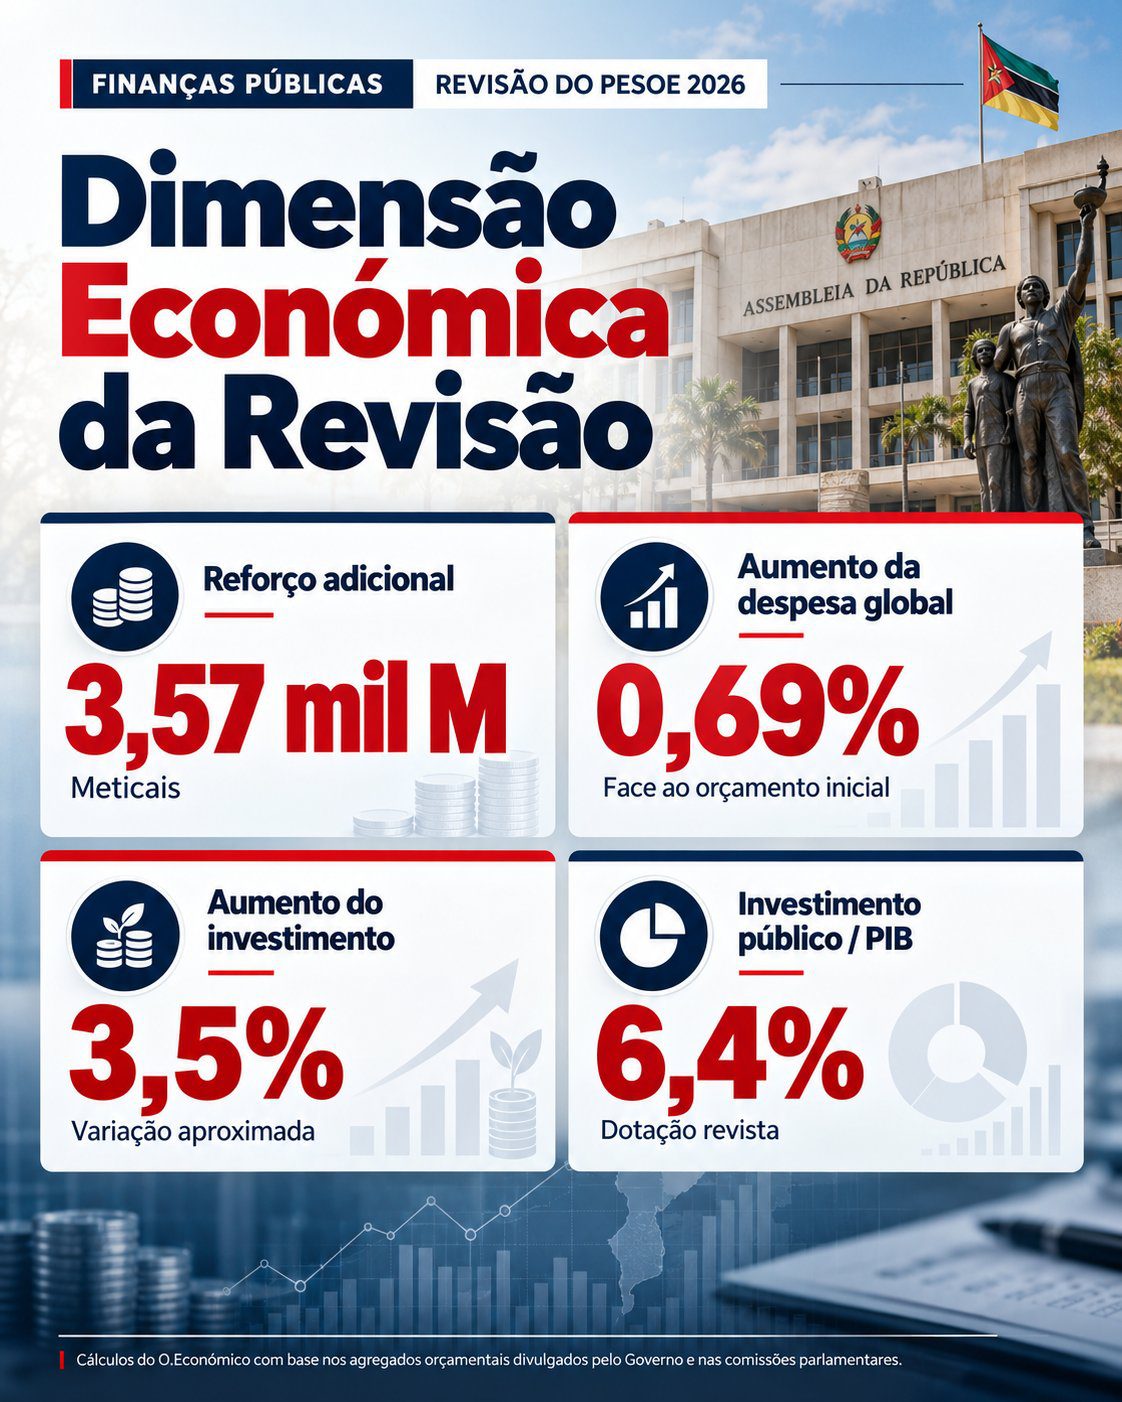
Cálculos do O.Económico com base nos agregados orçamentais divulgados pelo Governo e nas comissões parlamentares.
A revisão aumenta a disponibilidade de recursos, mas não modifica significativamente a estrutura global do orçamento. O peso da despesa pública continua a situar-se em torno de 32,1% do PIB, enquanto o investimento representa aproximadamente 19,9% da despesa total.
Também é necessário distinguir o financiamento através de receitas já arrecadadas de uma melhoria permanente da capacidade fiscal do Estado.
Os 3,6 mil milhões de meticais constituem recursos extraordinários, provenientes de saldos acumulados de exercícios anteriores. A sua utilização permite financiar despesas em 2026, mas não constitui uma fonte recorrente de receitas com a mesma disponibilidade em exercícios futuros.
Esta distinção é particularmente relevante para a sustentabilidade fiscal. O financiamento de obras com recursos extraordinários pode ser economicamente justificado quando produz benefícios duradouros, mas as infra-estruturas criadas ou recuperadas podem gerar encargos permanentes de operação, conservação e manutenção.
A qualidade da despesa deve, por isso, ser avaliada também à luz dos custos futuros que os investimentos poderão impor ao orçamento.
Execução de 19,1% No Primeiro Semestre Evidencia Restrições Operacionais
O principal elemento de preocupação identificado nas análises independentes relaciona-se com a capacidade de execução do investimento público.
Segundo o Fórum de Monitoria do Orçamento, citado pelo Diário Económico, apenas 19,1% da dotação global de investimento público tinha sido executada durante o primeiro semestre de 2026.
O indicador revela um ritmo reduzido de execução financeira, embora não permita, isoladamente, determinar a situação de cada projecto ou a execução física das obras.
O problema adquire particular relevância quando se considera o calendário da revisão. A proposta agora aprovada acrescenta novas dotações a um orçamento cuja execução anual já se encontrava avançada.
A apreciação parlamentar ocorre em Outubro, apesar de a proposta ter sido aprovada pelo Conselho de Ministros em Maio, segundo os elementos apresentados pelas comissões da Assembleia da República.
Esta diferença temporal reduz a margem disponível para preparar concursos públicos, concluir processos de contratação, mobilizar empreiteiros, adquirir materiais e executar as intervenções previstas até ao final do exercício.
Num investimento público, a disponibilidade financeira constitui apenas uma das condições necessárias. A concretização também exige projectos tecnicamente preparados, estudos, processos administrativos, capacidade de fiscalização e articulação entre as entidades executoras.
O Fórum de Monitoria do Orçamento defendeu, nesse contexto, que os investimentos sem condições efectivas de execução em 2026 deveriam ser reprogramados para o exercício seguinte.
A recomendação remete para um problema recorrente na gestão financeira pública: a diferença entre a despesa autorizada e o investimento efectivamente realizado.
A execução financeira também não equivale necessariamente à conclusão de uma obra ou à entrada em funcionamento de um serviço. Pagamentos antecipados, contratos em curso e desembolsos parciais podem ser registados no orçamento sem corresponderem à entrega integral dos resultados físicos previstos.
Receitas do Gás Introduzem Uma Nova Dimensão na Política de Investimento Público
O recurso a receitas provenientes do gás natural liquefeito constitui um dos aspectos estruturais mais relevantes da revisão.
A utilização de recursos associados ao Fundo Soberano de Moçambique estabelece uma ligação directa entre a exploração dos recursos naturais e o financiamento de investimentos públicos.
A Lei n.º 1/2024, de 9 de Janeiro, que criou o Fundo Soberano, estabeleceu mecanismos de repartição e gestão destas receitas, incluindo a sua componente destinada ao Orçamento do Estado.
No parecer da 1.ª Comissão da Assembleia da República, a alteração da quota orçamental das receitas do petróleo e gás é apresentada através da actualização do montante previsto para 2026 de 2.943,4 milhões para 6.518 milhões de meticais.
A diferença, de 3.574,6 milhões, corresponde aos saldos transitados agora incorporados.
O mecanismo representa uma oportunidade para financiar infra-estruturas sem aumentar directamente a dívida pública. Mas também introduz uma exigência acrescida de transparência, uma vez que as receitas provenientes da exploração de recursos naturais devem produzir benefícios económicos capazes de perdurar para além do período de extracção.
Na literatura económica, esta preocupação encontra enquadramento na teoria da riqueza intergeracional e na gestão de recursos naturais não renováveis.
O princípio subjacente é que a transformação de riqueza extractiva em capital produtivo — infra-estruturas, educação, saúde e capacidade institucional — pode permitir a criação de activos e benefícios económicos duradouros.
No entanto, a conversão financeira não garante automaticamente a criação de valor económico. Uma infra-estrutura mal localizada, com custos excessivos ou sem condições de manutenção pode absorver receitas extraordinárias sem produzir retornos sociais proporcionais.
A qualidade da selecção dos projectos constitui, assim, um elemento decisivo para que as receitas do gás sejam efectivamente transformadas em capacidade produtiva e melhoria dos serviços públicos.
Cidadela Parlamentar e o Custo de Oportunidade da Despesa Pública
A afectação de 500 milhões de meticais ao projecto da Cidadela Parlamentar introduz uma discussão central sobre as prioridades de investimento.
O montante representa aproximadamente 14% do reforço orçamental agora aprovado, numa altura em que persistem necessidades elevadas de recuperação de estradas, escolas, unidades sanitárias e sistemas de abastecimento de água.
O Fórum de Monitoria do Orçamento questionou a inclusão desta despesa entre as prioridades urgentes e recomendou a sua transferência para a programação orçamental ordinária, mediante avaliação de custo-benefício.
A posição da organização reflecte uma preocupação económica mais ampla: o custo de oportunidade na afectação de recursos públicos escassos.
Cada metical canalizado para determinado investimento deixa de estar disponível, no mesmo período e nas mesmas condições, para outras necessidades concorrentes.
Esta realidade não determina, por si só, que um projecto institucional seja economicamente injustificado. Exige, contudo, que a sua selecção esteja apoiada numa avaliação comparável de custos, benefícios, urgência e impacto económico e social.
No caso presente, a existência de necessidades de reconstrução após calamidades naturais amplia a relevância destes critérios.
O Governo justificou o conjunto da revisão com a necessidade de acelerar a recuperação económica e social. A avaliação específica da Cidadela Parlamentar requer, entretanto, informação sobre o custo global do projecto, a fase de execução a que corresponde a verba aprovada, os benefícios esperados e o calendário de realização.
Sem esses elementos, a comparação económica com investimentos alternativos permanece limitada.
A questão ultrapassa, portanto, o debate sobre um projecto isolado. Diz respeito à forma como o Estado estabelece prioridades quando dispõe de recursos insuficientes para responder simultaneamente a todas as necessidades públicas.
Reconstrução de Infra-Estruturas Pode Gerar Efeitos Multiplicadores, Mas Exige Coordenação
A recuperação de estradas, pontes, sistemas de rega e abastecimento de água apresenta potencial para produzir efeitos económicos que se estendem para além do investimento inicial.
A reabilitação de uma estrada pode reduzir custos de transporte, melhorar o acesso aos mercados, diminuir perdas de produtos agrícolas e facilitar a circulação de bens e pessoas.
A recuperação de diques e canais de irrigação pode contribuir para restabelecer a produção agrícola e reduzir a vulnerabilidade de comunidades dependentes de actividades rurais.
Da mesma forma, a reconstrução de escolas e unidades sanitárias pode restabelecer serviços essenciais e evitar perdas prolongadas de capital humano.
Estes efeitos encontram enquadramento na teoria do multiplicador do investimento público, segundo a qual a despesa em infra-estruturas pode gerar impactos adicionais sobre a produção e o rendimento, através das relações entre fornecedores, trabalhadores, empresas e consumidores.
A dimensão desse efeito, contudo, varia em função das características da economia, do conteúdo importado dos investimentos, da capacidade produtiva doméstica e da eficiência da execução.
Em Moçambique, a elevada dependência de bens de equipamento, materiais e serviços importados pode limitar a parcela do investimento público que se transforma directamente em procura doméstica.
Por outro lado, a participação de empresas nacionais, a contratação de mão-de-obra local e a integração de fornecedores moçambicanos podem ampliar os benefícios sobre a economia real.
A recuperação das infra-estruturas de transporte apresenta ainda uma dimensão estratégica particularmente importante num país em que os custos logísticos condicionam a comercialização agrícola, o abastecimento regional e a competitividade empresarial.
A reabilitação de uma ligação rodoviária não produz apenas um benefício físico. Pode alterar os custos de transacção, a acessibilidade dos mercados e a viabilidade económica de actividades produtivas anteriormente limitadas por problemas de mobilidade.
Consolidação Fiscal Exige Uma Leitura Mais Ampla da Sustentabilidade Orçamental
A Ministra das Finanças assegurou que o reforço será integralmente financiado por recursos internos adicionais, sem contratação de nova dívida para suportar as despesas autorizadas.
Esta característica distingue a revisão de uma expansão orçamental financiada directamente por empréstimos.
Todavia, a ausência de novo endividamento associado à medida não elimina os riscos fiscais existentes, nem modifica automaticamente o quadro mais amplo das necessidades de financiamento público.
A sustentabilidade das finanças públicas deve ser analisada considerando a evolução das receitas tributárias, a despesa corrente, os encargos com a dívida, as obrigações do Estado perante fornecedores e a capacidade de financiar serviços públicos permanentes.
Também importa observar os custos de conservação associados às infra-estruturas recuperadas, particularmente quando os investimentos ampliam a rede de activos públicos que exigem manutenção regular.
No parecer da 5.ª Comissão, o montante de défice orçamental previsto situa-se em aproximadamente 117,2 mil milhões de meticais. Este indicador exige leitura à luz da metodologia orçamental utilizada e não deve ser confundido automaticamente com a diferença simples entre os recursos internos e a despesa total.
A manutenção de recursos extraordinários para financiar despesas de investimento pode ser compatível com uma trajectória de consolidação fiscal, desde que as receitas e despesas sejam correctamente classificadas, os compromissos futuros sejam identificados e os resultados respeitem os limites orçamentais aprovados.
Neste domínio, a previsibilidade da execução assume particular relevância, sobretudo para evitar a acumulação de compromissos não pagos e novas pressões sobre a tesouraria pública.
Parlamento Identifica Falhas de Especificação e Solicita Maior Rigor nos Projectos
Os pareceres da 5.ª e 6.ª Comissões da Assembleia da República acrescentam elementos importantes à avaliação económica da revisão.
A Comissão de Agricultura, Economia e Ambiente solicitou maior harmonização da matriz orçamental, particularmente no que respeita à localização concreta das infra-estruturas previstas.
A Comissão de Defesa, Segurança e Ordem Pública apresentou recomendações semelhantes, defendendo a identificação mais precisa das estradas e pontes a reabilitar, dos estabelecimentos de ensino abrangidos e das unidades sanitárias a recuperar.
As recomendações evidenciam a importância da rastreabilidade do investimento público.
A existência de uma dotação agregada para determinado sector é insuficiente para assegurar uma avaliação independente da respectiva execução. É necessário conhecer as localizações, os custos previstos, as entidades responsáveis, os prazos de contratação e os resultados esperados.
A clareza dos mapas orçamentais facilita igualmente a fiscalização parlamentar e o acompanhamento por parte da sociedade civil.
Neste contexto, uma matriz de investimento com projectos identificados e indicadores mensuráveis pode melhorar a responsabilização das entidades executoras e permitir identificar antecipadamente atrasos, sobrecustos e desvios de finalidade.
As recomendações parlamentares encontram correspondência nas preocupações manifestadas pelo Fórum de Monitoria do Orçamento sobre a necessidade de reconciliar os valores anunciados com as classificações funcionais e sectoriais da despesa.
O Encerramento de 2026 Coloca a Execução no Centro da Política Orçamental
A revisão orçamental foi aprovada num momento em que o calendário fiscal se aproxima do encerramento e o Governo se prepara para apresentar e discutir o PESOE de 2027.
A coexistência destes dois processos cria uma exigência adicional de coordenação financeira.
Por um lado, as instituições públicas deverão acelerar a preparação e execução dos investimentos autorizados para 2026. Por outro, terão de assegurar que os projectos cuja concretização ultrapasse o exercício sejam devidamente enquadrados na programação plurianual e nas dotações futuras.
Esta necessidade é particularmente relevante nas empreitadas de reconstrução, que podem envolver estudos, contratos e calendários de execução incompatíveis com os poucos meses restantes do ano.
A gestão orçamental deverá, por isso, distinguir projectos com condições imediatas de execução de intervenções que exigem preparação técnica adicional.
A aprovação parlamentar representa uma ampliação efectiva da margem financeira de investimento do Estado. Não significa, porém, que a despesa tenha sido já realizada, que os contratos estejam adjudicados ou que as infra-estruturas estejam recuperadas.
O desempenho da revisão poderá ser aferido através de indicadores concretos: dotações comprometidas, pagamentos efectuados, obras executadas, infra-estruturas restabelecidas e serviços públicos reabertos.
A informação disponível sobre a execução do primeiro semestre sugere que o problema da capacidade de absorção do investimento continuará presente.
É precisamente neste ponto que a revisão de Outubro ganha significado para a discussão do Orçamento de 2027. A necessidade de acelerar a execução das despesas adicionais coexistirá com a avaliação das dotações já aprovadas e dos investimentos que poderão transitar para o próximo exercício.
Os 3,6 mil milhões de meticais representam uma disponibilidade financeira real. A questão económica decisiva é a parcela desse valor que poderá converter-se em capital público funcional, sem comprometer a disciplina financeira e sem transferir para o futuro encargos superiores aos benefícios gerados.