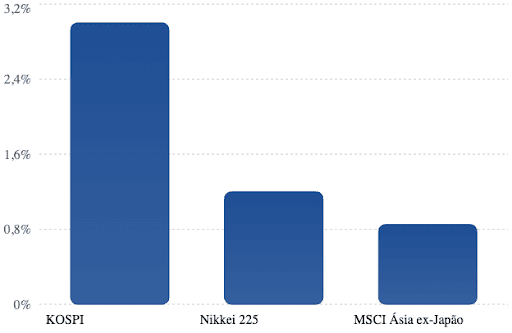
Variações indicativas nas primeiras horas da sessão; o KOSPI avançava mais de 3%.
Fonte: Reuters, 28 de Outubro de 2026. O valor de 3% representa apenas o limiar inferior da subida do KOSPI, não o seu ganho exacto.
As bolsas asiáticas prolongaram, nesta quarta-feira, o movimento de recuperação registado em Wall Street, com destaque para os mercados da Coreia do Sul e do Japão, beneficiários do renovado interesse pela indústria de semicondutores.
Nas primeiras horas de negociação, o índice MSCI Ásia-Pacífico, excluindo o Japão, avançava 0,85%, enquanto o Nikkei japonês registava uma valorização de 1,2% e o KOSPI sul-coreano apresentava ganhos superiores a 3%.
A principal referência empresarial foi a SK Hynix, fabricante sul-coreana de semicondutores, que anunciou um aumento superior a sete vezes no lucro operacional do terceiro trimestre.
A reacção dos investidores foi imediata. As acções da empresa chegaram a valorizar 3% na abertura, antes de moderarem os ganhos para 1,75%, na actualização divulgada pela Reuters.
Os resultados reforçaram as expectativas positivas sobre a procura de componentes de memória utilizados em aplicações de inteligência artificial, um segmento que beneficia da expansão dos centros de dados e do aumento da capacidade de processamento das grandes plataformas tecnológicas.
A evolução da SK Hynix é particularmente significativa pelo seu posicionamento na cadeia internacional de fornecimento de semicondutores, cuja expansão tem sido impulsionada pelos investimentos das grandes empresas norte-americanas em inteligência artificial.
Entretanto, os contratos de futuros dos principais índices norte-americanos apresentavam oscilações limitadas nas primeiras horas da sessão asiática, indicando alguma prudência antes da divulgação dos resultados empresariais e da decisão da Reserva Federal.
O comportamento das bolsas asiáticas confirma o papel crescente da indústria de semicondutores na orientação dos mercados accionistas internacionais, mas também evidencia a elevada sensibilidade das valorizações às expectativas sobre o desempenho futuro das grandes empresas tecnológicas.
Microsoft e Alphabet: Investidores Exigem Retorno dos Investimentos Bilionários em Inteligência Artificial
A divulgação dos resultados trimestrais da Microsoft e da Alphabet, prevista para depois do encerramento da sessão norte-americana desta quarta-feira, constitui um dos principais acontecimentos da agenda financeira internacional.
Os investidores aguardam indicações sobre o crescimento das receitas associadas à inteligência artificial, a evolução dos serviços de computação em nuvem e o volume de investimentos realizados na expansão das infra-estruturas tecnológicas.
A dimensão dos recursos mobilizados para a construção de centros de dados, aquisição de semicondutores e desenvolvimento de sistemas de inteligência artificial tem sustentado expectativas de crescimento expressivo. Contudo, o mercado começa a atribuir importância crescente à capacidade de estes investimentos produzirem resultados comerciais consistentes.
Chris Brigati, Director de Investimentos da SWBC, explicou à Reuters que, embora sejam esperados resultados robustos, a principal preocupação já não reside exclusivamente nos lucros trimestrais.
"O foco está menos nos resultados propriamente ditos e mais em saber se os investimentos de capital destinados ao crescimento da IA se traduzirão num aumento sustentável das receitas destas empresas, o que continua a ser uma grande incógnita." Disse, Chris Brigati.
O responsável chamou igualmente a atenção para uma alteração no comportamento dos investidores. Segundo Brigati, a fase em que a subida dos mercados beneficiava indiscriminadamente um conjunto alargado de acções começa a dar lugar a uma avaliação mais selectiva.
Na sua perspectiva, as expectativas futuras estão agora mais associadas aos riscos de execução das estratégias empresariais e à dimensão do sucesso já incorporado nas cotações actuais.
Esta leitura ajuda a explicar a concentração dos ganhos recentes de Wall Street. As empresas com maior exposição à inteligência artificial continuam a atrair capital, mas enfrentam uma exigência crescente de demonstração de resultados, num contexto em que as suas avaliações já pressupõem taxas elevadas de crescimento.
Os resultados da Microsoft e da Alphabet poderão, por isso, influenciar não só o comportamento do Nasdaq, mas também a evolução das bolsas asiáticas e dos fabricantes de semicondutores, dada a interdependência das cadeias tecnológicas internacionais.
Reserva Federal: Mercado Antecipa Manutenção dos Juros, Mas Divergências Internas Podem Alterar Perspectivas
A reunião de política monetária da Reserva Federal constitui outro acontecimento determinante para a orientação dos mercados financeiros nesta quarta-feira.
A expectativa dominante aponta para a manutenção das taxas de juro, num contexto em que as preocupações inflacionistas continuam elevadas, particularmente devido à instabilidade no Médio Oriente e aos preços da energia.
O interesse dos investidores concentra-se, contudo, nas indicações que o banco central poderá fornecer sobre a evolução futura das condições monetárias.
Segundo a Reuters, analistas do JPMorgan antecipam pelo menos dois votos divergentes favoráveis a uma orientação mais restritiva, circunstância que poderá evidenciar diferenças de avaliação entre os responsáveis pela política monetária norte-americana.
Numa nota dirigida aos seus clientes, os analistas do banco assinalaram que os participantes no mercado estarão particularmente atentos à forma como o presidente da Fed, Kevin Warsh, apresentará a decisão.
Na avaliação do JPMorgan, uma comunicação que evite esclarecer imediatamente as razões de determinada orientação poderá ser interpretada pelos investidores como um sinal de maior flexibilidade monetária.
A importância da comunicação reflecte a sensibilidade dos mercados às expectativas sobre o custo futuro do dinheiro. Mesmo na ausência de uma alteração imediata das taxas de juro, sinais de uma orientação mais restritiva poderão favorecer o dólar, pressionar as obrigações e reduzir o interesse por activos accionistas com avaliações elevadas.
Em contrapartida, uma comunicação menos restritiva poderá alimentar expectativas de estabilização ou redução futura dos custos de financiamento, favorecendo os segmentos mais sensíveis à evolução das taxas de juro.
A persistência de preços elevados do petróleo acrescenta complexidade à decisão da Reserva Federal. O encarecimento da energia poderá prolongar as pressões inflacionistas, enquanto a manutenção de condições monetárias restritivas tende a limitar o consumo, o investimento e o crescimento económico.
Mercado Cambial: Dólar Mantém-se Firme e Decisões dos Bancos Centrais Provocam Oscilações
O dólar norte-americano manteve-se relativamente firme nos primeiros negócios desta quarta-feira, com o índice que acompanha o seu desempenho perante seis moedas internacionais de referência a situar-se próximo dos 102,37 pontos, perto de máximos de duas semanas.
A estabilidade da divisa norte-americana reflecte a expectativa de manutenção da política monetária da Reserva Federal e a procura de activos denominados em dólares num ambiente de incerteza financeira e geopolítica.
Mercado Cambial | Cotações Indicativas
| Par / Índice |
Cotação |
Unidade |
| EUR/USD |
1,1129 |
US$ por euro |
| USD/JPY |
157,81 |
Yen por US$ |
| GBP/USD |
1,3307 |
US$ por libra |
| Índice do dólar |
102,37 |
Pontos |
Valores indicativos da cobertura inicial de 28 de Outubro. O documento Reuters agora partilhado confirma especificamente o índice do dólar em 102,37 pontos.
A Reuters destaca, entretanto, movimentos significativos nas moedas da Nova Zelândia e da Austrália, associados a decisões e indicadores que contrariaram parcialmente as expectativas dos investidores.
O dólar neozelandês desvalorizou mais de 1% depois de o Banco Central da Nova Zelândia ter surpreendido o mercado ao manter inalterada a sua taxa directora.
Na Austrália, pelo contrário, a moeda nacional valorizou 0,25%, para US$ 0,7043, depois da divulgação de dados que revelaram uma aceleração dos preços no terceiro trimestre, influenciada pelo aumento dos combustíveis. A inflação subjacente permaneceu elevada, alimentando preocupações sobre a persistência das pressões inflacionistas.
No Médio Oriente, o shekel israelita também apresentou perdas depois de as sondagens à boca das urnas apontarem para um resultado eleitoral inconclusivo, acrescentando incerteza política a uma conjuntura regional já marcada por tensões militares.
Estes desenvolvimentos evidenciam a influência crescente das expectativas monetárias e dos acontecimentos políticos sobre a volatilidade cambial, num período em que os diferenciais de taxas de juro continuam a orientar os fluxos internacionais de capitais.
Petróleo: Brent Acima de US$ 114 Mantém Riscos Inflacionistas Elevados
O mercado petrolífero continuou a representar uma das principais fontes de incerteza para as perspectivas económicas internacionais.
Depois de uma sessão de terça-feira marcada por alguma correcção das cotações, os preços voltaram a subir nos primeiros negócios desta quarta-feira, prolongando os efeitos da instabilidade geopolítica no Médio Oriente.
| Referência |
Cotação (US$/barril) |
Variação |
| Brent — US$/barril |
114,42 |
+0,47% |
| WTI — US$/barril |
100,45 |
+0,55% |
Fonte: Reuters, primeiras cotações de 28 de Outubro de 2026. Contratos de futuros.
A persistência do Brent acima de US$ 110 por barril mantém elevados os riscos associados aos custos de transporte, produção industrial e distribuição de mercadorias, com efeitos potenciais sobre a inflação mundial.
As preocupações concentram-se nas consequências do prolongamento do conflito no Médio Oriente para as cadeias internacionais de abastecimento energético, particularmente nas rotas marítimas utilizadas para o transporte de petróleo e gás natural.
A evolução das cotações petrolíferas assume particular relevância para a política monetária. Uma permanência prolongada dos preços em níveis elevados poderá dificultar a desaceleração da inflação, limitando a margem de actuação dos bancos centrais.
O efeito económico é especialmente significativo nas economias dependentes da importação de combustíveis, onde o aumento dos preços internacionais se transmite aos custos logísticos, ao transporte e, potencialmente, aos preços dos bens de consumo.
Perspectivas: Resultados Tecnológicos e Decisões Monetárias Deverão Determinar Próximas Sessões
A evolução dos mercados financeiros internacionais nos próximos dias deverá ser marcada por uma combinação de acontecimentos empresariais, monetários e geopolíticos.
A apresentação dos resultados da Microsoft e Alphabet permitirá avaliar a consistência das expectativas de crescimento associadas à inteligência artificial. A dimensão dos investimentos realizados pelas duas empresas e a sua capacidade de gerar receitas adicionais deverão influenciar as perspectivas dos investidores relativamente ao conjunto do sector tecnológico.
A decisão da Reserva Federal, por sua vez, poderá modificar as expectativas sobre a trajectória futura das taxas de juro norte-americanas, com consequências para o dólar, as obrigações do Tesouro e os mercados accionistas.
Na Europa, a reunião do BCE, prevista para quinta-feira, acrescentará uma nova referência à avaliação das perspectivas monetárias internacionais. Na Ásia, a evolução da indústria de semicondutores continuará a constituir um indicador importante da procura tecnológica mundial.
Ao mesmo tempo, os preços elevados do petróleo e a instabilidade no Médio Oriente poderão provocar oscilações adicionais nos mercados energéticos e cambiais.
A recuperação recente das bolsas revela que o interesse dos investidores pela inteligência artificial permanece robusto. Contudo, a concentração dos ganhos num grupo relativamente restrito de empresas e as avaliações exigentes do sector tecnológico aumentam a sensibilidade dos mercados a eventuais resultados inferiores às expectativas.
Moçambique: Petróleo, Dólar e Financiamento Externo Continuam a Constituir Canais de Transmissão dos Riscos Internacionais
Os desenvolvimentos financeiros internacionais configuram implicações particularmente relevantes para a situação actual de Moçambique, através dos preços da energia, do comportamento do dólar e das condições de financiamento externo.
A manutenção do Brent acima de US$ 114 por barril representa um factor de risco para os custos de importação de combustíveis, com possíveis efeitos sobre o transporte de passageiros e mercadorias, a distribuição de produtos agrícolas e industriais e os preços dos bens de consumo.
O impacto assume particular importância num contexto em que o funcionamento das cadeias logísticas nacionais continua condicionado pelos custos de transporte e pelas assimetrias entre os principais centros de produção e consumo.
A valorização do dólar poderá igualmente aumentar os custos das importações denominadas na moeda norte-americana, dependendo da evolução efectiva da taxa de câmbio do metical e dos mecanismos de transmissão dos preços internacionais ao mercado interno.
No financiamento, a manutenção de condições monetárias restritivas nas principais economias desenvolvidas tende a preservar custos elevados de captação de recursos externos, sobretudo para países com maior percepção de risco soberano.
Por outro lado, a permanência de preços elevados dos hidrocarbonetos poderá favorecer determinadas perspectivas comerciais associadas aos projectos de gás natural, embora os seus efeitos sobre as receitas nacionais dependam das condições contratuais, dos volumes efectivamente comercializados e dos mecanismos de formação de preços.
A conjuntura coloca, assim, a economia moçambicana perante efeitos externos potencialmente divergentes: o encarecimento dos combustíveis líquidos aumenta os custos de importação e de funcionamento da economia, enquanto os preços internacionais elevados dos hidrocarbonetos poderão melhorar determinadas condições de comercialização do gás natural.
Com o dólar próximo de máximos de duas semanas e o Brent acima de US$ 114, os mercados monetário, cambial e energético permanecem particularmente relevantes para a avaliação das pressões externas sobre a economia nacional.
A recuperação das bolsas internacionais, sustentada pela inteligência artificial, convive, deste modo, com uma realidade económica mais complexa, marcada por energia cara, condições financeiras exigentes e crescente diferenciação entre empresas e sectores. A decisão da Reserva Federal e os resultados das principais tecnológicas deverão oferecer as próximas referências para avaliar a consistência do movimento observado nos mercados.