Ouro: Moçambique Projecta Novo Recorde de Produção Numa África Que Aposta na Transformação Local
- Governo prevê crescimento de 44,1% da produção aurífera em 2027, para 1,8 toneladas, num contexto de crescente procura internacional pelo metal e de expansão das iniciativas africanas de refinação, certificação e adição de valor, com destaque para o Gana, Tanzânia e Uganda.
- Projecção Recorde: Produção nacional de ouro deverá atingir 1.809,2 quilogramas em 2027, contra 1.255,4 quilogramas projectados para 2026, um aumento de 44,1%;
- Reorganização em Manica: Governo autorizou a retoma de 30 das 41 empresas mineiras suspensas em Manica, enquanto a reorganização do sector inclui a refinação local do metal;
- Procura Internacional: Goldman Sachs estima que os bancos centrais adquiriram 79 toneladas de ouro em Agosto, enquanto o World Gold Council reporta compras líquidas de 39 toneladas, com diferenças metodológicas;
- Modelo no Gana: Gana refinou localmente 94,6% do ouro artesanal adquirido pelo GoldBod em Outubro, avançando com uma política de maior participação nacional na cadeia de valor;
- Experiências Regionais: Tanzânia e Uganda apresentam experiências distintas de industrialização, comercialização e utilização do ouro nas reservas internacionais;
- Factores Decisivos: Escala de produção, formalização mineira, certificação, financiamento e integração regional constituem factores decisivos para o desenvolvimento da transformação local.
Produção Recorde Abre Discussão Sobre Maior Participação Nacional na Cadeia de Valor
Moçambique prevê alcançar uma produção recorde de 1,8 toneladas de ouro em 2027, representando um crescimento de aproximadamente 44,1% relativamente à estimativa para o presente exercício, segundo as projecções constantes da proposta do Plano Económico e Social e Orçamento do Estado (PESOE). A recuperação esperada surge num momento de reorganização do sector mineiro nacional e de crescente mobilização de países africanos para refinar, transformar e comercializar internamente uma parcela maior dos seus recursos minerais, numa tentativa de ampliar a participação das respectivas economias nas cadeias internacionais de valor.
De acordo com os dados divulgados pela agência Lusa, em 27 de Outubro, o Executivo projecta uma produção de 1.809,2 quilogramas de ouro no próximo ano, contra 1.255,4 quilogramas estimados para 2026, ultrapassando o máximo de 1.666,4 quilogramas registado em 2023.
Na proposta orçamental, o Governo antecipa uma “retoma significativa” da indústria extractiva, sustentada pela recuperação dos principais minerais destinados à exportação. O documento destaca expressamente o contributo esperado do ouro, cuja produção, segundo as projecções oficiais, “poderá aumentar em cerca de 44%”.
O crescimento previsto, contudo, ocorre depois de dois anos de redução da produção e de um período marcado por suspensões operacionais, reforço da fiscalização ambiental e processos de regularização da actividade mineira, particularmente nas províncias de Manica e Niassa.
A perspectiva de recuperação introduz igualmente uma questão de natureza industrial e económica: qual a capacidade de Moçambique desenvolver, no seu território, actividades complementares à extracção do ouro, incluindo refinação, certificação, comercialização especializada, ourivesaria e serviços financeiros associados?
A relevância desta discussão é ampliada pela conjuntura internacional. Enquanto os bancos centrais continuam a acumular ouro para diversificar as suas reservas, países como o Gana, a Tanzânia e o Uganda desenvolvem iniciativas destinadas a aumentar a transformação doméstica do metal e a participação de operadores nacionais nas etapas subsequentes à extracção.
Produção Nacional Recuou Após Máximo de 2023 e Governo Projecta Recuperação Expressiva
EVOLUÇÃO DA PRODUÇÃO NACIONAL DE OURO | 2021–2027
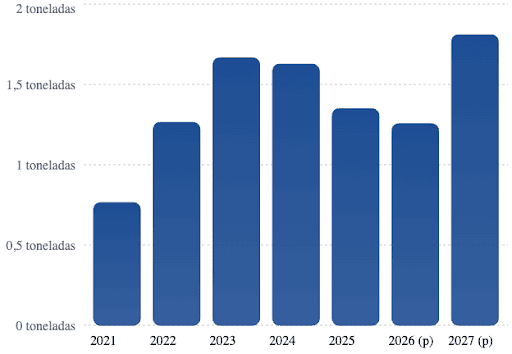
2025
1,35 t
Produção reportada
2026
1,26 t
Projecção revista
2027
1,81 t
Projecção governamental
Fonte: Proposta orçamental para 2027, dados divulgados pela Lusa em 27 de Outubro de 2026. Os valores de 2026 e 2027 correspondem a projecções.
A evolução da actividade aurífera moçambicana revela oscilações significativas ao longo dos últimos anos. A produção passou de 764,4 quilogramas em 2021 para 1.263,8 quilogramas em 2022, alcançando 1.666,4 quilogramas em 2023. Nos dois exercícios seguintes, a trajectória inverteu-se, com a produção a recuar para 1.625,8 quilogramas em 2024 e 1.349,3 quilogramas em 2025.
Segundo a execução orçamental de 2025, a redução foi de aproximadamente 17% face ao ano anterior, ficando o resultado em 82% da meta definida pelo Governo.
A contracção prolongou-se durante o primeiro semestre de 2026, período em que foram produzidos 713,33 quilogramas de ouro, uma diminuição de 12% em termos homólogos.
O Ministério dos Recursos Minerais e Energia atribuiu este desempenho à paralisação de empresas mineiras em Niassa, para regularização das respectivas licenças, e à suspensão de operações em Manica, determinada pelo Decreto n.º 32/2025.
A importância desta última província foi reconhecida pelo próprio Governo no relatório semestral, ao assinalar que Manica “é a que mais contribui na produção do ouro”, explicando a influência da suspensão das operações sobre o desempenho nacional.
A evolução das metas oficiais revela ainda uma revisão relevante das expectativas para o presente exercício. O relatório de execução do primeiro semestre utilizava uma meta anual de 1.723,24 quilogramas para 2026, enquanto a estimativa mais recente, constante da proposta orçamental para 2027, aponta para 1.255,4 quilogramas.
A diferença representa uma redução de aproximadamente 27,1% relativamente à meta anterior, aspecto importante para interpretar a expansão de 44,1% agora projectada para 2027.
Parte do crescimento esperado reflecte, assim, a recuperação face a uma base de comparação revista em baixa. Em relação ao máximo de 2023, a produção prevista para 2027 representa um aumento mais moderado, de aproximadamente 8,6%.
Manica: Retoma de 30 Empresas Reabre Perspectivas de Produção e Refinação Local
A reorganização da actividade mineira em Manica constitui um dos desenvolvimentos mais importantes para a recuperação do sector.
Segundo a Lusa, o Governo autorizou a retoma das operações de 30 das 41 empresas mineiras suspensas desde Setembro de 2025, depois de comprovado o cumprimento de requisitos ambientais e das normas de mineração.
As restantes 11 empresas permanecem sujeitas a avaliação, no âmbito do processo de reorganização da actividade extractiva.
A suspensão das operações ocorreu num contexto de reforço da fiscalização ambiental, particularmente após a identificação de problemas de poluição dos cursos de água associados à exploração mineira.
O Executivo constituiu uma comissão multissectorial para combater a mineração ilegal, acompanhar a recuperação das áreas degradadas e assegurar a refinação local do ouro produzido no país antes da exportação.
Esta última atribuição introduz uma dimensão industrial nas medidas de reorganização do sector. A refinação doméstica passa a integrar as preocupações governamentais, a par da fiscalização ambiental e da regularização das operações.
O desenvolvimento desta actividade exige, entretanto, condições específicas de funcionamento, incluindo a existência de instalações tecnicamente adequadas, capacidade de avaliação da pureza do metal, mecanismos de rastreabilidade e circuitos de comercialização formalizados.
A reabertura das empresas mineiras poderá contribuir para recuperar os volumes de extracção, mas também coloca a necessidade de acompanhar a evolução efectiva da produção e o cumprimento continuado das exigências ambientais.
Valor Comercial Pode Superar US$ 230 Milhões, Mas Retenção de Rendimento Exige Outras Actividades
A valorização internacional do ouro acrescenta importância económica às perspectivas de crescimento da produção moçambicana.
Segundo os cálculos divulgados pela Lusa, os 1.809,2 quilogramas previstos para 2027 representam um valor bruto de mercado superior a US$ 230 milhões, considerando as cotações internacionais utilizadas como referência.
O montante evidencia a dimensão potencial da actividade, embora não corresponda automaticamente às receitas de exportação, aos lucros das empresas ou às receitas fiscais do Estado.
O rendimento efectivamente captado pela economia dependerá dos preços internacionais na altura da comercialização, dos custos de extracção e processamento, das características do metal e das condições contratuais e tributárias aplicáveis.
No caso do ouro, a discussão sobre a transformação local apresenta particularidades relativamente a outros recursos minerais. O metal já possui elevado valor por unidade de peso, pelo que a refinação não produz necessariamente um aumento proporcionalmente expressivo do seu preço.
As oportunidades económicas encontram-se também nos serviços de processamento, análise laboratorial, certificação, comercialização, financiamento, logística especializada e fabricação de produtos de ourivesaria.
A possibilidade de desenvolver estas actividades no território nacional permitiria ampliar a participação de empresas locais na cadeia económica do ouro, para além da extracção propriamente dita.
Entretanto, o valor comercial do metal deve ser analisado no contexto das transformações que estão a ocorrer na procura internacional, particularmente entre os bancos centrais.
Bancos Centrais Intensificam Acumulação de Ouro e Introduzem Nova Dimensão Estratégica ao Mercado
A recuperação projectada da produção moçambicana ocorre num período de alterações relevantes na estrutura da procura mundial de ouro, impulsionadas pelo interesse de investidores privados e pela continuidade das aquisições efectuadas por bancos centrais.
Segundo o World Gold Council, os bancos centrais realizaram compras líquidas oficialmente reportadas de 39 toneladas em Agosto de 2026, elevando para 170 toneladas o volume acumulado entre Janeiro e Agosto.
O relatório, publicado em 6 de Outubro, destaca a China, o Uzbequistão e a Polónia entre os principais compradores, confirmando a continuidade da diversificação das reservas internacionais através da aquisição do metal precioso.
O Goldman Sachs apresenta, contudo, uma estimativa significativamente superior. Numa análise divulgada em Outubro, o banco de investimento calculou que as aquisições dos bancos centrais terão atingido 79 toneladas em Agosto, mais de quatro vezes a média mensal de 17 toneladas registada antes de 2022.
A diferença entre os dois indicadores reflecte metodologias e coberturas estatísticas distintas. O World Gold Council acompanha os movimentos comunicados oficialmente pelas autoridades monetárias, enquanto o Goldman Sachs utiliza estimativas próprias para avaliar uma parcela mais ampla da procura institucional. Os valores não são directamente comparáveis e a diferença não permite concluir, isoladamente, pela existência de compras não declaradas.
O significado económico desta evolução reside na crescente importância do ouro nas estratégias de diversificação e segurança das reservas.
Lina Thomas, analista sénior de matérias-primas do Goldman Sachs, e Daan Struyven, co-responsável pela investigação de mercados de matérias-primas da instituição, identificaram a acumulação de ouro pelos bancos centrais como uma tendência plurianual.
Numa análise publicada em Agosto, os dois responsáveis assinalaram, em tradução do original inglês, que continuam a observar “uma acumulação elevada de ouro pelos bancos centrais como tendência plurianual”, associando-a à diversificação das reservas perante riscos geopolíticos e financeiros.
Esta orientação evidencia uma diferença entre os horizontes temporais dos investidores financeiros e das autoridades monetárias. Enquanto os primeiros podem alterar posições rapidamente em resposta à evolução das taxas de juro, do dólar ou das expectativas de mercado, os bancos centrais tendem a tomar decisões de diversificação com horizontes mais prolongados.
Consequentemente, uma correcção pontual do preço internacional do ouro não implica necessariamente uma alteração estrutural da procura institucional.
A distinção assume particular importância para os países produtores. O desenvolvimento de uma nova mina ou a expansão da capacidade produtiva exige investimentos, licenciamento, infra-estruturas e decisões de longo prazo, enquanto os preços internacionais podem variar substancialmente numa única sessão financeira.
A evolução do mercado internacional reforça, portanto, a necessidade de analisar conjuntamente as condições de procura, os ciclos de investimento mineiro e a capacidade de processamento e comercialização dos recursos.
Da Produção à Comercialização: O Controlo das Cadeias de Valor Ganha Importância Estratégica
As transformações na procura internacional de ouro ocorrem num contexto de crescente atenção à segurança das cadeias de abastecimento de recursos minerais.
Tony Blumberg, empresário com mais de quatro décadas de experiência na indústria mineira e nos recursos naturais, tem defendido uma análise integrada das relações entre os mercados financeiros, a geopolítica, as necessidades industriais e os longos ciclos de investimento extractivo.
Na sua perspectiva, a identificação de um recurso mineral não equivale à existência de capacidade produtiva. A passagem das reservas geológicas à exploração comercial exige capital, infra-estruturas, licenciamento e competências técnicas, enquanto a transformação da produção em fornecimento seguro requer igualmente capacidade de processamento e acesso aos mercados.
A abordagem de Blumberg introduz uma distinção relevante entre o comportamento de curto prazo dos preços e os factores estruturais que condicionam a disponibilidade de minerais.
A política monetária influencia os custos de financiamento, a geopolítica modifica as estratégias de segurança dos Estados e a evolução tecnológica altera as necessidades industriais. A indústria mineira, por seu lado, tem de responder a essas mudanças através de projectos que frequentemente exigem anos de desenvolvimento.
Esta leitura ganha importância no debate africano sobre a transformação local das matérias-primas. A existência de reservas minerais e o aumento da produção não asseguram, por si só, uma participação proporcional nas etapas industriais, financeiras e comerciais que acompanham esses recursos.
No caso do ouro, o valor económico da cadeia também se distribui por actividades de refinação, certificação, intermediação comercial, financiamento, logística e produção de artigos de joalharia.
A possibilidade de desenvolver estas actividades internamente está associada à capacidade institucional e empresarial de organizar o mercado, atrair investimento e oferecer serviços competitivos.
É precisamente neste domínio que alguns países africanos começam a apresentar resultados concretos, utilizando instrumentos regulatórios, instituições públicas e parcerias privadas para ampliar a transformação doméstica dos recursos.
Gana: Refinação Local Atinge 94,6% e Política Mineral Avança Para Maior Retenção de Valor
Gana | Ouro Artesanal Adquirido Pelo GoldBod em Outubro de 2026
5,7 t
Ouro adquirido
5,4 t
Refinado localmente
94,6%
Taxa de refinação
Fonte: Ghana Gold Board, comunicado de 20 de Outubro de 2026. Percentagem referente ao ouro artesanal adquirido pela instituição no período, não à produção nacional total.
GoldBod – Ghana Gold Board
O Gana constitui um dos exemplos mais recentes de aceleração de políticas destinadas a ampliar a transformação doméstica do ouro.
Em Outubro de 2026, o Ghana Gold Board (GoldBod), instituição pública responsável por funções de aquisição, regulação e comercialização do metal, anunciou que tinha refinado localmente 5,4 das 5,7 toneladas de ouro adquirido ao segmento artesanal e de pequena escala naquele mês.
O volume corresponde a uma taxa de refinação de 94,6%, representando um avanço significativo na estratégia ganesa de reduzir as exportações de ouro sem processamento local.
O Director-Executivo do GoldBod, Sammy Gyamfi, apresentou os resultados durante o African Minerals Policy Forum — Mining in Motion 2026, realizado em Acra, explicando que a expansão da refinação resultou de acordos celebrados com duas empresas privadas nacionais, a Gold Coast Refinery e a Royal Ghana Gold Refinery.
As duas unidades tinham processado cumulativamente 25 toneladas de ouro adquirido pelo GoldBod em 2026, aproximadamente 30% das 85,4 toneladas exportadas pela instituição no segmento artesanal e de pequena escala até 20 de Outubro.
O ritmo de processamento acelerou nos últimos meses. Desde o início de Agosto, 18,7 das 25 toneladas comercializadas pelo GoldBod foram refinadas internamente, o equivalente a cerca de 75% do volume considerado.
Para Gyamfi, o objectivo da política mineral deve incluir uma participação económica mais ampla dos países africanos na exploração e comercialização dos seus recursos.
Numa declaração divulgada pela Ghana News Agency, o responsável defendeu que o ouro ganês deve servir para financiar a transformação económica africana, criar empregos dignos e garantir uma distribuição mais justa dos benefícios às comunidades mineiras.
A sua argumentação ultrapassa a refinação propriamente dita, abrangendo o controlo do financiamento, dos equipamentos, da tecnologia, do processamento e da comercialização.
Ao abordar a necessidade de cooperação continental, Gyamfi afirmou que “nenhum país pode assegurar uma plena soberania mineral isoladamente”, defendendo uma maior articulação africana perante os desafios de financiamento, tecnologia e circulação transfronteiriça de minerais.
O Gana estabeleceu como ambição eliminar as exportações de minerais em bruto até 2030, embora a concretização deste objectivo envolva o aumento da capacidade de processamento e a obtenção de certificações internacionais.
As refinarias participantes procuram acreditação da London Bullion Market Association (LBMA), referência importante nos mercados internacionais para o reconhecimento de barras de ouro e a sua aceitação nos circuitos comerciais.
A experiência ganesa é particularmente relevante pela organização institucional da cadeia de comercialização. A aquisição de ouro através do GoldBod permite agregar volumes provenientes de diferentes produtores e estabelecer contratos de processamento com refinarias privadas.
A política demonstra, assim, que a transformação local também pode ser estimulada através da organização comercial da produção e de mecanismos regulatórios, sem que o Estado tenha necessariamente de assumir toda a actividade industrial.
O modelo apresenta, entretanto, custos e riscos financeiros próprios, relacionados com a aquisição de ouro, a exposição aos preços internacionais e o financiamento das operações. A existência de maior processamento doméstico não significa, automaticamente, maior rentabilidade económica para todas as entidades participantes.
Tanzânia: Refinaria de Mwanza Evidencia Riscos de Capacidade Industrial Sem Abastecimento Suficiente
A Tanzânia apresenta uma experiência distinta, marcada pela existência de capacidade industrial instalada para refinação, mas também por dificuldades de abastecimento.
A Mwanza Precious Metals Refinery, empreendimento que integra a empresa pública State Mining Corporation (STAMICO), com uma participação de 25%, e um parceiro privado, com 75%, dispõe de capacidade para processar até 480 quilogramas de ouro por dia.
Contudo, em Janeiro de 2026, a empresa registava uma produção efectiva situada entre 50 e 100 quilogramas diários, devido à disponibilidade insuficiente de matéria-prima.
Segundo informações divulgadas pelo jornal tanzaniano The Citizen, a STAMICO reconheceu que a escassez de ouro destinado à refinação condicionava o funcionamento da unidade, levando a empresa a solicitar medidas para eliminar obstáculos ao abastecimento.
O caso evidencia uma questão económica central para os países interessados em ampliar a transformação mineral: a capacidade industrial instalada precisa de estar ajustada à quantidade de matéria-prima disponível e às condições de comercialização.
Uma refinaria de grande dimensão implica custos fixos, equipamentos especializados, sistemas de segurança, consumo energético e necessidades de financiamento. Quando a utilização efectiva permanece muito abaixo da capacidade nominal, o custo de processamento por unidade pode aumentar e comprometer a competitividade.
Para Moçambique, a experiência assume particular pertinência.
A produção projectada para 2027, de aproximadamente 1,8 toneladas anuais, corresponde a um volume relativamente limitado quando comparado com a capacidade de processamento de algumas refinarias africanas.
A instalação de uma unidade industrial de grande dimensão, dependente exclusivamente da produção moçambicana, exigiria uma avaliação cuidadosa dos volumes disponíveis, da regularidade do fornecimento e da possibilidade de captar matéria-prima proveniente de outros mercados.
O desenvolvimento de unidades de menor capacidade ou de serviços especializados de análise, certificação e processamento constitui uma alternativa que merece ser comparada em termos de custos, investimento inicial e viabilidade comercial.
Uganda: Refinação de Ouro Articula-se Com Política de Reservas Internacionais
O Uganda apresenta uma terceira experiência, caracterizada pela articulação entre actividades de refinação, comércio regional de ouro e estratégias de diversificação das reservas internacionais.
Em Março de 2026, o Banco do Uganda anunciou a preparação de um programa de aquisição doméstica de ouro, destinado a fortalecer e diversificar as reservas cambiais.
A iniciativa previa a compra de pelo menos 100 quilogramas entre Março e Junho, abrangendo produtores artesanais, empresas de média dimensão e grandes operadores mineiros.
O programa avançou em Abril, quando o banco central confirmou o início das aquisições através de uma operação-piloto de três anos.
Em comunicado citado pela Reuters, o Banco do Uganda explicou que o programa visa diversificar a composição das reservas internacionais através da aquisição e processamento de ouro extraído no país, reduzindo a exposição aos riscos associados aos instrumentos tradicionais de reserva.
O caso ugandês evidencia a possibilidade de estabelecer relações entre a produção doméstica, a actividade refinadora e a política de gestão das reservas internacionais.
Contudo, a dimensão da indústria de refinação ugandesa não corresponde necessariamente à dimensão da sua produção mineira. O país também processa ouro importado de mercados vizinhos, incluindo a República Democrática do Congo, o que distingue a actividade industrial de refinação da extracção realizada no território nacional.
Esta diferença é importante para Moçambique, particularmente no contexto de uma eventual estratégia de integração regional.
A possibilidade de prestar serviços de refinação a operadores de outros países poderia ampliar a escala do mercado disponível para unidades industriais nacionais, mas exigiria mecanismos rigorosos de rastreabilidade, certificação, controlo aduaneiro e prevenção de fluxos ilícitos.
A utilização do ouro nas reservas internacionais constitui, por sua vez, uma decisão de política financeira distinta da transformação industrial, envolvendo critérios de segurança, liquidez, diversificação e gestão de riscos.
África Intensifica Movimento de Transformação Local das Matérias-Primas
As iniciativas do Gana, da Tanzânia e do Uganda integram uma orientação económica mais ampla, associada ao desenvolvimento de cadeias africanas de valor e à redução da dependência da exportação de recursos minerais com processamento limitado.
A Visão Africana de Mineração, adoptada pela União Africana em 2009, estabeleceu a necessidade de utilizar os recursos minerais como instrumento de industrialização, diversificação económica e desenvolvimento de ligações entre a actividade extractiva e outros sectores produtivos.
A orientação tem vindo a ganhar maior expressão perante as transformações do mercado internacional de matérias-primas, incluindo os minerais necessários à transição energética, as exigências de segurança de abastecimento e as estratégias industriais das grandes economias.
Neste contexto, vários países africanos têm procurado aumentar a sua participação nas etapas de processamento, refinação, fabricação de produtos industriais e comercialização dos recursos.
A discussão envolve também o papel da Zona de Comércio Livre Continental Africana (ZCLCA), particularmente na possibilidade de desenvolver cadeias regionais de valor e ampliar os mercados disponíveis para produtos transformados no continente.
O ouro apresenta, contudo, características próprias. Ao contrário de matérias-primas cuja transformação implica alterações significativas do valor por unidade de peso, o metal precioso já possui elevado valor comercial antes da refinação final.
Por essa razão, a criação de valor local deve ser analisada em função dos serviços e actividades que podem ser desenvolvidos de forma competitiva, incluindo processamento, certificação, comercialização, financiamento, ourivesaria e logística especializada.
Durante o African Minerals Policy Forum, o director-executivo do GoldBod defendeu uma articulação mais estreita entre os países africanos, salientando que as cadeias minerais ultrapassam as fronteiras nacionais e envolvem questões de tecnologia, financiamento e circulação de recursos.
Na sua intervenção, Sammy Gyamfi sintetizou a orientação defendida pelo Gana com um apelo a que os países africanos ampliem a propriedade, a refinação, o processamento, a fabricação e a retenção de valor económico dos seus minerais.
A experiência africana demonstra, entretanto, que estas políticas apresentam condições de implementação distintas. A capacidade de processamento não substitui a necessidade de fornecimento regular, enquanto a comercialização internacional exige padrões reconhecidos de qualidade e rastreabilidade.
Moçambique: Refinação Local Já Integra Mandato de Reorganização da Actividade Mineira
No caso moçambicano, a possibilidade de desenvolver actividades de refinação doméstica passou a integrar expressamente as medidas governamentais de reorganização da exploração aurífera.
A comissão multissectorial criada para responder aos problemas ambientais e de fiscalização da actividade mineira recebeu também a atribuição de assegurar a refinação local do ouro produzido no país antes da sua exportação.
A orientação aproxima-se das iniciativas desenvolvidas noutros países africanos, embora a sua concretização requeira instrumentos técnicos, económicos e regulatórios adequados às características da produção nacional.
Um primeiro domínio envolve a formalização da mineração artesanal e de pequena escala, particularmente nas regiões onde persistem dificuldades de fiscalização, degradação ambiental e comercialização fora dos circuitos formais.
A existência de canais organizados de aquisição, acompanhados por mecanismos transparentes de pesagem, avaliação da pureza e pagamento, poderá contribuir para melhorar a rastreabilidade do ouro e ampliar a participação dos produtores no mercado formal.
O segundo domínio prende-se com a certificação e os serviços laboratoriais. A capacidade de determinar, com padrões reconhecidos, a qualidade e composição do metal constitui um elemento importante para a comercialização e para o desenvolvimento de actividades de refinação.
A terceira dimensão envolve a própria capacidade industrial. A instalação de unidades de processamento deverá ser avaliada em função da produção nacional disponível, dos custos operacionais e da possibilidade de estabelecer contratos de fornecimento e prestação de serviços.
Outra área potencial é a ourivesaria, que pode oferecer oportunidades de participação a pequenas e médias empresas nacionais, mediante investimentos em formação técnica, desenho de produtos, equipamentos e acesso aos mercados.
O desenvolvimento da actividade poderá também envolver serviços de transporte especializado, armazenamento, segurança, manutenção industrial e financiamento comercial.
Estas actividades permitem diversificar a participação económica associada ao ouro sem exigir, necessariamente, a instalação imediata de grandes unidades industriais.
Escala de Produção e Integração Regional São Determinantes Para a Viabilidade da Refinação
A perspectiva de alcançar 1,8 toneladas de ouro em 2027 representa uma recuperação importante da actividade mineira, mas a dimensão projectada continua a exigir uma avaliação cuidadosa das alternativas de transformação industrial.
Se a totalidade da produção prevista fosse destinada à refinação doméstica, o volume anual corresponderia a uma média aproximada de cinco quilogramas por dia de calendário.
Este indicador não constitui uma estimativa de abastecimento efectivo, uma vez que a produção é irregular, os volumes podem apresentar diferentes graus de pureza e nem todo o metal extraído estará necessariamente disponível para processamento numa mesma unidade.
Contudo, a ordem de grandeza permite ilustrar a importância da escala.
Na Tanzânia, a refinaria de Mwanza dispõe de capacidade para processar até 480 quilogramas por dia, embora a sua utilização efectiva tenha sido substancialmente inferior devido à insuficiência de matéria-prima.
Em Moçambique, a decisão de instalar capacidade industrial deverá considerar estas diferenças e avaliar o potencial de agregação da produção doméstica, bem como a possibilidade de prestar serviços a operadores de outros mercados da região.
A integração com países da África Austral e Oriental poderá ampliar o universo comercial disponível, particularmente no quadro do desenvolvimento das cadeias regionais de valor.
A localização geográfica, as infra-estruturas logísticas e o acesso aos mercados poderão constituir factores relevantes nessa avaliação, mas terão de ser confrontados com os custos operacionais, as condições fiscais, os requisitos de certificação e a concorrência das refinarias já estabelecidas.
Uma abordagem gradual, iniciada pelo fortalecimento da formalização, dos serviços laboratoriais e da comercialização, poderia permitir o desenvolvimento progressivo de competências técnicas e empresariais.
A experiência ganesa demonstra a importância da organização comercial e da agregação de volumes, enquanto o caso tanzaniano evidencia os custos associados à capacidade industrial subutilizada.
O desenvolvimento de uma cadeia nacional de valor do ouro exige, portanto, distinguir os investimentos que podem ser sustentados pela produção actual daqueles cuja viabilidade pressupõe o crescimento futuro da actividade ou o acesso a matéria-prima proveniente de outros mercados.
Produção Recorde e Transformação Local Abrem Nova Agenda Para a Indústria Aurífera
A projecção de uma produção recorde de ouro em 2027 coincide com uma fase de reorganização da actividade mineira nacional e com alterações relevantes na estrutura da procura internacional do metal.
A acumulação de ouro pelos bancos centrais, identificada pelo World Gold Council e pelo Goldman Sachs, evidencia a importância que o recurso continua a assumir nas estratégias de diversificação e segurança das reservas internacionais.
Entretanto, as experiências do Gana, Tanzânia e Uganda revelam diferentes formas de participação africana nas actividades de refinação, certificação, comercialização e utilização financeira do ouro.
Para Moçambique, a recuperação projectada da produção coloca em perspectiva a capacidade de desenvolver actividades complementares à extracção e ampliar as ligações do sector mineiro com o tecido empresarial nacional.
A autorização de retoma de 30 empresas em Manica poderá contribuir para a recuperação dos volumes de produção, enquanto o mandato governamental de assegurar a refinação doméstica introduz uma nova exigência económica e institucional.
A dimensão desta discussão torna-se mais evidente quando confrontada com a experiência ganesa. Até 20 de Outubro, o GoldBod tinha adquirido e exportado 85,4 toneladas de ouro artesanal em 2026, volume mais de 47 vezes superior à produção anual projectada para Moçambique em 2027.
A diferença de escala demonstra que o modelo ganês não pode ser simplesmente reproduzido, mas também evidencia a importância de desenvolver mecanismos próprios de organização da produção, comercialização e processamento.
O crescimento da produção nacional poderá ampliar as receitas de exportação, mas a questão da transformação local introduz uma dimensão económica distinta: a possibilidade de criar empresas, empregos especializados e serviços industriais associados ao ouro.
Num mercado internacional em que os bancos centrais continuam a acumular reservas e as economias africanas procuram ampliar a sua participação nas cadeias minerais, a discussão moçambicana ganha actualidade.
O país projecta extrair 1,8 toneladas de ouro em 2027. O Gana já refina internamente volumes superiores a esse total em menos de duas semanas. A comparação mostra a distância entre as escalas dos dois mercados e oferece uma referência concreta para a avaliação das alternativas nacionais: desenvolver capacidade de processamento ajustada à produção disponível, organizar os circuitos de comercialização e identificar os segmentos em que as empresas moçambicanas poderão competir.
Mais notícias
-

João Figueiredo alerta sobre a emergência de lideranças falaciosas
7 de Novembro, 2023 -
Fidelidade Ímpar Reforça Segurança Rodoviária Nas Escolas Da Matola
21 de Maio, 2026 -
Gapi e MNCC firmam parceria para promoção de investimentos
22 de Dezembro, 2021


Sobre Nós
O Económico assegura a sua eficácia mediante a consolidação de uma marca única e distinta, cujo valor é a sua capacidade de gerar e disseminar conteúdos informativos e formativos de especialidade económica em termos tais que estes se traduzem em mais-valias para quem recebe, acompanha e absorve as informações veiculadas nos diferentes meios do projecto. Portanto, o Económico apresenta valências importantes para os objectivos institucionais e de negócios das empresas.
últimas notícias


Mais Acessados
-
-
Governo admite nova operadora para a Mozal após suspensão das operações
14 de Março, 2026 -