Indústria Sul-Africana Continua em Contracção Com Custos de Produção e Riscos Logísticos a Aumentar
Recuperação do PMI não afasta a debilidade da produção e da procura, enquanto combustíveis caros e atrasos portuários ameaçam os custos industriais e as cadeias de abastecimento regionais.
- Actividade Industrial: PMI sobe de 48,7 para 49,6 pontos em Outubro, mas permanece abaixo do limiar de expansão;
- Produção e Procura: Actividade produtiva e novas encomendas continuam em contracção, com índices de 48,6 e 46,8 pontos;
- Custos Industriais: Indicador de preços de aquisição sobe para 73,7 pontos, reflectindo pressões sobre os factores de produção;
- Confiança Empresarial: Expectativas para os próximos seis meses recuam de 55,3 para 51,7 pontos;
- Impacto Regional: Fragilidade industrial e constrangimentos logísticos sul-africanos introduzem riscos para o comércio e as cadeias de abastecimento de Moçambique.
Indústria Recupera Ligeiramente, Mas Continua Sem Sinais de Expansão
A indústria transformadora sul-africana registou uma melhoria marginal das condições de actividade em Outubro, pelo segundo mês consecutivo, mas permaneceu em território de contracção, condicionada pela debilidade da procura, pelo aumento dos custos de produção e pela persistência de constrangimentos logísticos. A evolução, revelada pelo índice de gestores de compras (PMI) da Absa, evidencia as dificuldades de recuperação do principal complexo industrial da África Austral, com potenciais repercussões sobre o comércio e as cadeias de abastecimento regionais.
O PMI industrial, ajustado sazonalmente, aumentou para 49,6 pontos em Outubro, contra 48,7 pontos em Setembro, valor revisto, aproximando-se do limiar de 50 pontos que separa a expansão da contracção da actividade.
A melhoria de 0,9 pontos reflecte uma moderação do ritmo de deterioração das condições industriais, sem representar ainda o regresso do sector a uma trajectória de crescimento.
Segundo a Absa, embora os cinco principais componentes do índice tenham registado melhorias no mês, os indicadores relacionados com a produção e as novas encomendas continuam a revelar fragilidades importantes.
O índice de actividade produtiva situou-se em 48,6 pontos, enquanto o indicador de novas encomendas atingiu 46,8 pontos, mantendo-se ambos abaixo do nível de neutralidade.
«Ambos os índices permanecem abaixo da marca neutra de 50 pontos, indicando que as condições de produção e procura continuam sob pressão», assinalou a Absa, no comunicado que acompanhou a divulgação dos resultados de Outubro.
O comportamento destes indicadores sugere que a recuperação observada no PMI geral ainda não encontra suporte suficientemente consistente na actividade produtiva e na carteira de encomendas das empresas.
A evolução industrial sul-africana assume particular relevância regional, considerando o peso da economia na produção transformadora, no fornecimento de bens industriais e na organização das cadeias comerciais e logísticas da África Austral.
Produção e Encomendas Revelam Persistência da Debilidade Industrial
A análise desagregada do PMI mostra que os principais factores condicionantes da indústria permanecem associados à insuficiência da procura e às dificuldades de produção.
Embora o indicador geral se tenha aproximado dos 50 pontos, o subíndice de novas encomendas, em 46,8 pontos, continua a sinalizar contracção, revelando que as empresas ainda enfrentam dificuldades para assegurar volumes de vendas capazes de sustentar uma recuperação mais consistente.
O índice de actividade produtiva, de 48,6 pontos, confirma uma situação semelhante, indicando que o ritmo de produção permanece condicionado.
Esta divergência entre a melhoria do indicador agregado e a permanência dos principais componentes em território negativo constitui um dos elementos mais relevantes da conjuntura.
A recuperação do PMI não significa necessariamente um aumento efectivo da produção industrial. O índice mede a evolução das condições de actividade relativamente ao período anterior, pelo que uma leitura inferior a 50 pontos continua a indicar contracção, ainda que menos intensa.
A persistência de indicadores fracos de encomendas pode limitar as decisões de investimento, a utilização da capacidade instalada e a contratação de trabalhadores.
O comportamento do emprego industrial confirma essa fragilidade. Segundo os resultados divulgados pela Absa/BER, o respectivo subíndice melhorou de 42,8 para 44,2 pontos, permanecendo, contudo, significativamente abaixo do limiar de expansão.
A melhoria observada não constitui, portanto, evidência de uma recuperação do emprego industrial, mas de uma contracção menos pronunciada face ao mês anterior.
Ao mesmo tempo, o indicador de existências passou de 49,7 para 50,4 pontos, sugerindo uma ligeira recomposição dos inventários, ainda sem correspondência numa expansão generalizada da actividade produtiva.
O conjunto destes dados revela uma indústria que apresenta sinais de estabilização em algumas componentes, mas continua confrontada com dificuldades para recuperar volumes sustentados de produção e vendas.
Custos de Produção Sobem e Acrescentam Dificuldades à Recuperação
O agravamento dos custos de aquisição de matérias-primas e outros factores de produção constitui uma das principais preocupações da indústria sul-africana.
O índice de preços de aquisição aumentou de 71,1 pontos em Setembro para 73,7 pontos em Outubro, reflectindo a persistência de pressões sobre os custos suportados pelos fabricantes.
A evolução está associada, entre outros factores, ao aumento dos preços dos combustíveis e ao enfraquecimento do rand face ao dólar, que encarece os produtos importados denominados em moeda norte-americana.
Segundo a análise divulgada pela Bloomberg, a moeda sul-africana acumulou uma depreciação próxima de 4% relativamente ao dólar desde Setembro, num ambiente internacional condicionado pelas tensões energéticas e pela incerteza financeira.
A combinação entre custos elevados e procura enfraquecida introduz dificuldades adicionais para as empresas, que enfrentam limitações para transferir integralmente os aumentos de custos para os preços de venda.
Quando a procura permanece fraca, a capacidade de repercutir custos sobre os consumidores tende a ser reduzida, pressionando as margens operacionais e condicionando as decisões de investimento.
O impacto pode ser particularmente significativo nos segmentos industriais dependentes de matérias-primas importadas, transporte rodoviário e fornecimento energético intensivo.
O agravamento dos preços de aquisição constitui, neste contexto, um sinal de que a recuperação industrial poderá enfrentar obstáculos adicionais, mesmo que os restantes indicadores continuem a apresentar melhorias marginais.
A evolução do rand, dos combustíveis e dos preços internacionais dos factores de produção continuará, por isso, a desempenhar um papel importante nas perspectivas industriais de curto prazo.
Confiança Empresarial Recua Apesar da Melhoria do PMI
Outro sinal de fragilidade resulta da evolução das expectativas dos industriais relativamente aos próximos seis meses.
O índice que acompanha a confiança empresarial para esse horizonte recuou de 55,3 pontos em Setembro para 51,7 pontos em Outubro, uma redução de 3,6 pontos que revela uma deterioração das perspectivas, apesar da melhoria registada no indicador geral da actividade.
Embora permaneça acima do limiar de neutralidade, a queda traduz uma avaliação mais cautelosa dos empresários relativamente à evolução da procura, das condições de produção e dos custos operacionais.
Segundo a Absa, os constrangimentos logísticos e a incerteza política associada às eleições municipais sul-africanas de 4 de Novembro contribuíram para enfraquecer o sentimento dos industriais.
A deterioração das expectativas é particularmente relevante porque pode influenciar as decisões empresariais antes de se reflectir integralmente nos indicadores de produção e emprego.
Empresas que antecipam uma recuperação limitada da procura tendem a adoptar maior prudência na expansão da capacidade produtiva, na contratação de trabalhadores e na realização de novos investimentos.
A instituição bancária considera que a recuperação da actividade industrial exige condições mais favoráveis, sobretudo ao nível da procura e dos custos de produção.
«Uma recuperação sustentada da procura e da produção, apoiada pela redução das pressões de custos, será importante para determinar se o sector poderá regressar decisivamente ao território de expansão», assinalou a Absa, ao comentar os resultados de Outubro.
A avaliação indica que a melhoria marginal do PMI ainda não constitui um sinal suficientemente robusto de inversão do ciclo industrial, sobretudo quando as expectativas empresariais continuam a enfraquecer.
Constrangimentos Logísticos Afectam a Actividade Industrial
As dificuldades logísticas permanecem entre os factores que condicionam a recuperação da indústria transformadora sul-africana, particularmente nos segmentos dependentes de matérias-primas importadas e de cadeias de abastecimento internacionais.
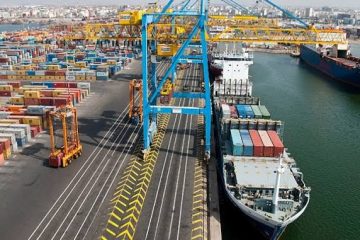
A congestão portuária, os atrasos no processamento de mercadorias e as limitações de transporte podem prolongar os prazos de entrega, aumentar os custos de armazenagem e comprometer a programação das unidades industriais.
Segundo informações divulgadas pela imprensa económica sul-africana, os constrangimentos operacionais no Porto de Durban continuam a afectar o abastecimento de algumas empresas transformadoras, sobretudo pela demora na disponibilização de componentes e matérias-primas importadas.
As dificuldades logísticas têm consequências económicas que ultrapassam os custos directos de transporte.
Quando os prazos de entrega se tornam menos previsíveis, as empresas podem ser obrigadas a aumentar os inventários de segurança, mobilizar recursos financeiros adicionais ou ajustar os calendários de produção.
Estes factores afectam a eficiência operacional e podem reduzir a competitividade dos produtos industriais, particularmente nos mercados em que os fabricantes enfrentam concorrência de fornecedores internacionais com cadeias de abastecimento mais eficientes.
A persistência dos constrangimentos constitui igualmente um obstáculo à recuperação do investimento produtivo, uma vez que a previsibilidade das operações logísticas influencia as decisões de localização industrial e expansão empresarial.
O desempenho da indústria sul-africana permanece, assim, associado à capacidade de melhorar a eficiência dos sistemas de transporte e portuários, num contexto em que o aumento dos custos energéticos acrescenta dificuldades à actividade transformadora.
Comércio Bilateral Expõe Economia Moçambicana às Oscilações Industriais Sul-Africanas
A evolução da indústria transformadora sul-africana assume importância particular para a economia moçambicana, devido à intensidade das relações comerciais entre os dois países e à integração das respectivas cadeias de abastecimento.
Os dados da balança de pagamentos do Banco de Moçambique, referentes a 2025, indicam que a África do Sul se manteve como o principal fornecedor de mercadorias ao mercado nacional, com exportações para Moçambique avaliadas em aproximadamente US$ 2,377 mil milhões, correspondentes a 27,7% das importações totais.
No mesmo período, as exportações moçambicanas destinadas ao mercado sul-africano situaram-se em cerca de US$ 984,4 milhões, representando 12,6% das exportações nacionais.
Estes indicadores evidenciam o peso da economia sul-africana no abastecimento de bens industriais, equipamentos, produtos intermédios e outras mercadorias utilizadas pelas empresas e consumidores moçambicanos.
A persistência de dificuldades na actividade transformadora sul-africana poderá afectar a oferta de determinados produtos, os prazos de fornecimento e as condições comerciais aplicadas aos importadores nacionais.
O agravamento dos custos industriais, particularmente os relacionados com combustíveis, matérias-primas e transporte, representa igualmente um risco de transmissão de pressões sobre os preços ao longo das cadeias comerciais regionais.
Contudo, a intensidade destes efeitos varia consoante a natureza dos produtos importados, a estrutura dos contratos comerciais, a concorrência entre fornecedores e o comportamento da taxa de câmbio entre o metical, o rand e o dólar.
A depreciação do rand poderá, em determinadas circunstâncias, atenuar o custo em moeda estrangeira de algumas aquisições provenientes da África do Sul. Esse benefício poderá ser reduzido caso os fabricantes sul-africanos enfrentem aumentos significativos dos custos de produção e transporte.
A dimensão da relação comercial bilateral torna, por isso, o desempenho da indústria sul-africana uma variável relevante para acompanhar as condições de abastecimento e a evolução dos custos de produção das empresas moçambicanas.
Corredor de Maputo Pode Beneficiar da Reorganização das Cadeias Logísticas
Os constrangimentos logísticos enfrentados pela indústria sul-africana introduzem também uma dimensão de oportunidade para o sistema de transportes e portos de Moçambique.
O Porto de Maputo e o respectivo corredor de desenvolvimento ocupam uma posição estratégica na movimentação de mercadorias provenientes da África do Sul e de outros mercados da região, particularmente através das ligações rodoviárias e ferroviárias com os principais centros industriais e mineiros sul-africanos.
O crescimento da actividade portuária nacional demonstra a importância crescente destas infra-estruturas na organização do comércio regional.
Segundo os indicadores sectoriais divulgados em Outubro, os portos moçambicanos movimentaram aproximadamente 69 milhões de toneladas de carga em 2025, representando um crescimento de 43% relativamente a 2021. O Porto de Maputo foi responsável por cerca de 32 milhões de toneladas, enquanto aproximadamente 70% do movimento portuário nacional esteve associado ao trânsito regional.
A dimensão destes fluxos evidencia a importância económica das cadeias logísticas transfronteiriças e o potencial de expansão dos serviços de transporte, armazenagem e movimentação portuária.
Num contexto de persistência de constrangimentos em infra-estruturas sul-africanas, a competitividade dos corredores moçambicanos poderá tornar-se um factor relevante nas decisões logísticas dos operadores regionais.
A capacidade de captar novos fluxos comerciais estará, contudo, associada à eficiência das operações portuárias, à disponibilidade de transporte ferroviário, à fluidez das fronteiras e à competitividade dos custos de movimentação de mercadorias.
A existência de dificuldades no Porto de Durban não significa, por si só, que as cargas estejam a ser transferidas para Maputo. Essa relação exigiria confirmação através de dados operacionais sobre alterações efectivas dos fluxos comerciais.
Ainda assim, a conjuntura industrial e logística sul-africana acrescenta relevância aos investimentos em curso nas infra-estruturas de transporte e à integração dos corredores moçambicanos nas cadeias de abastecimento da África Austral.
Recuperação Industrial Sul-Africana Continua Condicionada Pela Procura e Pelos Custos
As perspectivas de curto prazo para a indústria transformadora sul-africana permanecem marcadas pela necessidade de uma recuperação mais consistente da procura e da actividade produtiva.
A subida do PMI para 49,6 pontos representa um sinal de moderação da contracção, mas a permanência dos indicadores de produção e novas encomendas abaixo de 50 pontos limita a interpretação de que o sector esteja a entrar numa fase de expansão sustentada.
O comportamento das expectativas empresariais reforça esta leitura. A descida do respectivo índice para 51,7 pontos revela que os fabricantes continuam cautelosos relativamente às condições de actividade nos próximos meses.
A evolução dos preços de aquisição constitui outro factor de risco, particularmente num contexto internacional de volatilidade energética e cambial.
Um cenário de recuperação gradual exigiria uma melhoria das encomendas, maior estabilidade dos custos de produção e redução dos constrangimentos logísticos.
Em contrapartida, a persistência de preços energéticos elevados, a continuação da depreciação cambial ou um novo enfraquecimento da procura poderão prolongar a contracção da actividade industrial.
A avaliação da Absa aponta precisamente para esta combinação de factores, sublinhando a importância de uma recuperação sustentada da produção e da procura, acompanhada pelo alívio das pressões sobre os custos.
A capacidade de recuperação da indústria sul-africana assume relevância para a economia regional, considerando o peso do país nas cadeias de produção, transporte e distribuição de mercadorias.
A integração comercial com Moçambique acrescenta uma dimensão específica a esta conjuntura, sobretudo pela exposição das empresas nacionais aos custos de aquisição de produtos industriais e às condições de funcionamento dos principais corredores logísticos.
Os dados de Outubro deixam uma divergência importante: o PMI aproxima-se do território de expansão, mas a produção e as encomendas continuam em contracção, enquanto os custos industriais aumentam. Com mais de um quarto das importações moçambicanas provenientes da África do Sul, a persistência desta combinação poderá transmitir pressões adicionais aos custos empresariais e ao abastecimento nacional, numa altura em que os corredores logísticos da região enfrentam exigências crescentes de eficiência e competitividade.