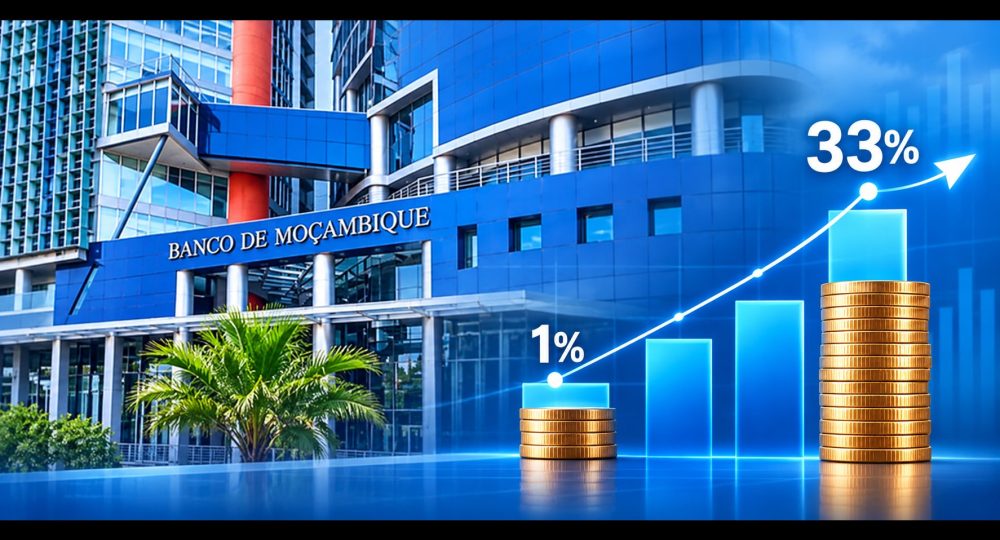
Crédito Líquido ao Governo Cresce 33% Enquanto Financiamento à Economia Avança Apenas 1%
Dados do Banco de Moçambique revelam um acentuado desequilíbrio na evolução do crédito entre Setembro de 2025 e Setembro de 2026. O crédito líquido ao Governo aumentou cerca de 92,7 mil milhões de meticais, atingindo 372,3 mil milhões, enquanto o crédito à economia cresceu apenas 2,9 mil milhões. Empresas privadas registaram uma redução do financiamento, num contexto de taxas de juro ainda elevadas e crescentes necessidades de financiamento público.
- Financiamento público: Crédito líquido ao Governo aumenta 33,2% em termos homólogos, atingindo 372,3 mil milhões de meticais;
- Crédito à economia: Saldo cresce apenas 1%, para 295,3 mil milhões de meticais, evidenciando uma expansão nominal limitada;
- Empresas privadas: Financiamento recua de 108,4 mil milhões para 106,3 mil milhões de meticais;
- Custo do crédito: Taxa média de juro dos empréstimos sobre saldos a um ano mantém-se elevada, em 21,64%;
- Reservas internacionais: Saldo líquido situa-se em US$ 3,42 mil milhões, equivalente a 2,1 meses de importações totais;
- Sistema financeiro: Expansão dos serviços de moeda electrónica contrasta com a redução da rede de ATM e POS;
- Desafio estrutural: Evolução do crédito suscita preocupações sobre a capacidade do sistema financeiro de apoiar o investimento privado, a produção e a diversificação económica.
Financiamento ao Governo Acelera Enquanto Crédito à Economia Permanece Praticamente Estagnado
O crédito líquido ao Governo moçambicano aumentou aproximadamente 33,2% entre Setembro de 2025 e Setembro de 2026, atingindo 372,3 mil milhões de meticais, enquanto o crédito à economia registou um crescimento nominal de apenas 1%, para 295,3 mil milhões de meticais, segundo o Resumo Mensal de Informação Estatística de Outubro de 2026, divulgado pelo Banco de Moçambique.
Os indicadores, referentes às contas monetárias de Setembro, revelam uma diferença expressiva no ritmo de crescimento do financiamento dirigido ao sector público e à economia, numa conjuntura caracterizada por restrições orçamentais, custos elevados de financiamento e dificuldades de dinamização da actividade empresarial.
De acordo com os dados do banco central, o crédito líquido ao Governo passou de 279,5 mil milhões de meticais, em Setembro de 2025, para 372,3 mil milhões no mesmo mês de 2026, correspondendo a um aumento absoluto de aproximadamente 92,7 mil milhões.
No mesmo período, o crédito à economia cresceu de 292,4 mil milhões para 295,3 mil milhões de meticais, uma expansão de aproximadamente 2,9 mil milhões.
A diferença é particularmente relevante quando se considera a necessidade de ampliar o financiamento à actividade produtiva, ao investimento empresarial e à criação de emprego.
Embora os dois agregados apresentem naturezas distintas — o crédito líquido ao Governo corresponde ao crédito concedido deduzido dos depósitos públicos, enquanto o crédito à economia representa o financiamento ao sector não governamental — a sua evolução evidencia prioridades e pressões diferenciadas sobre os recursos do sistema financeiro.
A trajectória dos indicadores suscita uma questão importante para a política económica: em que medida o crescimento das necessidades de financiamento do Estado está a condicionar a disponibilidade de recursos para a actividade empresarial?
Os dados demonstram a diferença entre os ritmos de expansão do crédito, mas não permitem, isoladamente, concluir que ocorreu uma substituição directa do financiamento privado por financiamento público. Essa relação exige uma avaliação adicional das aplicações bancárias, da procura de crédito e das condições de risco.
Evolução do Crédito | Setembro 2025–Setembro 2026
| Indicador | Set. 2025 | Set. 2026 | Variação |
|---|---|---|---|
| Crédito líquido ao Governo | 279,5 | 372,3 | +33,2% |
| Crédito à economia | 292,4 | 295,3 | +1,0% |
Fonte: Banco de Moçambique, síntese monetária, Setembro de 2026. Valores em mil milhões de meticais. Os dois indicadores possuem definições contabilísticas diferentes e não representam categorias directamente equivalentes de empréstimos.
Empresas Privadas Registam Redução do Financiamento
A análise desagregada do crédito por sectores institucionais permite identificar tendências particularmente relevantes para a economia empresarial.
Em Setembro de 2026, o saldo de crédito às empresas privadas situou-se em 106,3 mil milhões de meticais, abaixo dos 108,4 mil milhões registados no mesmo período de 2025.
A redução de aproximadamente 2,1 mil milhões de meticais representa uma contracção nominal próxima de 1,9%.
Em contraste, o crédito às empresas públicas aumentou de 21,9 mil milhões para 24,9 mil milhões de meticais, enquanto o financiamento a particulares e instituições sem fins lucrativos ao serviço das famílias cresceu de 154,9 mil milhões para 160,8 mil milhões.
Esta evolução revela que o crescimento agregado do crédito não tem sido acompanhado por uma expansão equivalente do financiamento às empresas privadas.
O comportamento é particularmente significativo num contexto em que o desenvolvimento de sectores produtivos, o fortalecimento das pequenas e médias empresas e o aumento das exportações constituem prioridades da estratégia económica nacional.
A persistência de condições de financiamento restritivas pode limitar a capacidade das empresas de ampliar operações, renovar equipamentos, aumentar a produção e financiar necessidades de tesouraria.
Por outro lado, a redução dos saldos de crédito também pode reflectir menor procura de financiamento, amortizações, reestruturações ou alterações na avaliação de risco por parte dos bancos.
A distinção é importante, uma vez que os dados disponíveis não permitem determinar quanto da evolução resulta de restrições de oferta e quanto decorre das decisões das próprias empresas.
Agricultura, Turismo e Indústria Mantêm Participação Reduzida no Crédito
A distribuição sectorial do crédito revela igualmente diferenças expressivas no acesso ao financiamento.
Em Setembro de 2026, a agricultura registou um saldo de aproximadamente 5,9 mil milhões de meticais, correspondente a cerca de 2% do crédito total à economia.
O turismo apresentou um saldo de 1,9 mil milhões, representando aproximadamente 0,6% do financiamento agregado.
A indústria transformadora recebeu cerca de 22,9 mil milhões de meticais, enquanto a indústria extractiva registou 6,9 mil milhões.
Crédito Por Sectores de Actividade | Setembro de 2026
| Sector | Saldo (mil milhões MT) |
|---|---|
| Indústria transformadora | 22,9 |
| Indústria extractiva | 6,9 |
| Agricultura | 5,9 |
| Turismo | 1,9 |
Fonte: Banco de Moçambique, Quadro 2, página 5. Sectores seleccionados; não representa a totalidade do crédito.
A comparação com Setembro de 2025 evidencia trajectórias distintas. O comércio registou um aumento de aproximadamente 16,6%, enquanto a indústria transformadora apresentou uma ligeira redução de 0,7%.
O crédito à agricultura diminuiu cerca de 2,9% em termos homólogos, enquanto o turismo registou um aumento de aproximadamente 11%, embora partindo de uma base relativamente reduzida.
A situação suscita preocupações relativamente à capacidade de financiar a transformação produtiva, sobretudo em sectores que exigem investimentos de maturação prolongada e apresentam riscos operacionais elevados.
A agricultura, por exemplo, depende de financiamento para equipamentos, mecanização, irrigação, armazenamento e comercialização. A reduzida participação deste sector no crédito bancário evidencia a necessidade de aprofundar a análise dos instrumentos disponíveis para financiar o investimento agrícola.
No caso do turismo, a limitada dimensão do financiamento bancário constitui um aspecto relevante perante as iniciativas governamentais destinadas a mobilizar novos investimentos, desenvolver infra-estruturas e aumentar a participação empresarial nacional.
A expansão do crédito produtivo exige soluções que considerem as características dos diferentes sectores, incluindo os prazos de recuperação dos investimentos, as garantias disponíveis e os riscos associados à actividade económica.
Taxas de Juro Permanecem Elevadas e Limitam Condições de Financiamento
O custo do crédito continua a representar um dos principais constrangimentos ao financiamento empresarial.
Segundo o Banco de Moçambique, a taxa média nominal de juro dos empréstimos sobre saldos com prazo de um ano situou-se em 21,64% em Setembro de 2026.
No mesmo período, a taxa média dos depósitos a um ano foi de apenas 3,51%, enquanto a Prime Rate do sistema financeiro permaneceu em 15,50%.
A diferença entre as taxas médias dos empréstimos e dos depósitos atingiu, assim, 18,13 pontos percentuais, embora estas duas referências sobre saldos não permitam, isoladamente, determinar a margem líquida efectiva dos bancos.
Taxas de Juro | Setembro de 2026
Fonte: Banco de Moçambique, Quadros 4 e 5, páginas 8 e 9.
Nas novas operações de financiamento, a taxa média de empréstimos às empresas com maturidade superior a um ano foi de 16,98%, enquanto os empréstimos ao consumo registaram uma taxa média de 23,36%.
Estes indicadores demonstram que, apesar de alguma redução de taxas relativamente a períodos anteriores, o financiamento bancário permanece oneroso para empresas e famílias.
A existência de custos financeiros elevados pode afectar a viabilidade de projectos de investimento, sobretudo quando as margens de rentabilidade são reduzidas ou o retorno económico ocorre num horizonte mais longo.
Importa, contudo, distinguir as taxas praticadas em novas operações das taxas médias sobre empréstimos existentes, dado que representam universos e condições contratuais diferentes.
Reservas Internacionais Situam-se em US$ 3,42 Mil Milhões
No sector externo, o Banco de Moçambique apresenta um saldo de reservas internacionais líquidas de aproximadamente US$ 3,42 mil milhões em Setembro de 2026.
O indicador corresponde a 2,1 meses de cobertura das importações totais ou 4,3 meses quando excluídas as importações dos grandes projectos.
Reservas Internacionais Líquidas | Setembro 2026
Fonte: Banco de Moçambique.
O nível de reservas merece atenção devido à dependência da economia moçambicana relativamente às importações de combustíveis, equipamentos, matérias-primas e outros bens essenciais.
A diferença entre os dois indicadores de cobertura reflecte o peso significativo das importações associadas aos grandes projectos na estrutura do comércio externo.
A capacidade de assegurar disponibilidade de divisas para as operações económicas depende, entretanto, de factores adicionais, incluindo os fluxos de exportação, investimento directo estrangeiro e financiamento externo.
Investimento Directo Estrangeiro Regista Forte Redução no Segundo Trimestre
O boletim apresenta ainda dados sobre o investimento directo estrangeiro, cujo comportamento revela oscilações significativas.
No primeiro trimestre de 2026, Moçambique registou entradas líquidas de investimento directo estrangeiro de aproximadamente US$ 1,33 mil milhões.
No segundo trimestre, o valor situou-se em cerca de US$ 590 milhões, correspondendo a uma diminuição de aproximadamente 55,6% face ao trimestre anterior.
Investimento Directo Estrangeiro | 2026
| Período | Entradas líquidas |
|---|---|
| 1.º trimestre | US$ 1,33 mil milhões |
| 2.º trimestre | US$ 590 milhões |
| Variação | −55,6% |
Fonte: Banco de Moçambique, Resumo Mensal de Informação Estatística, Outubro de 2026.
A redução está associada, sobretudo, ao comportamento das entradas de capital nos grandes projectos, incluindo as actividades da indústria extractiva.
É importante sublinhar que estes são dados trimestrais referentes ao primeiro semestre de 2026, apresentados na edição estatística de Outubro, não correspondendo a novos valores de investimento registados nesse mês.
A evolução evidencia a concentração e a volatilidade dos fluxos de investimento externo, reforçando a relevância da diversificação das fontes de investimento e dos sectores beneficiários.
Moeda Electrónica Expande-se Enquanto Rede Bancária Física Encolhe
O sistema nacional de pagamentos apresenta uma transformação estrutural particularmente significativa.
Segundo os dados disponíveis até Setembro de 2026, o número de agentes das instituições de moeda electrónica aumentou de 446.604, em 2025, para 523.855.
As contas ou subscrições associadas às instituições de moeda electrónica atingiram aproximadamente 28,15 milhões, contra 25,47 milhões em 2025.
Em sentido contrário, a rede de terminais de pagamentos automáticos e caixas automáticas registou uma redução.
Sistema de Pagamentos
| Indicador | 2025 | Set. 2026 |
|---|---|---|
| Agentes de moeda electrónica | 446.604 | 523.855 |
| Subscrições de moeda electrónica | 25,47 milhões | 28,15 milhões |
| ATM | 1.383 | 1.296 |
| POS | 32.236 | 30.813 |
Fonte: Banco de Moçambique.
A expansão da moeda electrónica evidencia a crescente importância dos serviços financeiros digitais na realização de transacções e no acesso a instrumentos de pagamento.
Contudo, o aumento de contas, subscrições e agentes não representa necessariamente uma melhoria proporcional na inclusão financeira efectiva.
A avaliação desse progresso exige considerar a actividade das contas, a qualidade do serviço, os custos das transacções, a distribuição territorial dos agentes e a capacidade dos utilizadores de aceder a serviços financeiros diversificados.
A redução da rede bancária física também merece acompanhamento, sobretudo nas regiões com menor disponibilidade de serviços financeiros e infra-estruturas digitais.
Financiamento da Economia Exige Maior Articulação Entre Política Monetária e Estratégia de Desenvolvimento
Os dados divulgados pelo Banco de Moçambique revelam um conjunto de desafios interligados para a economia nacional.
Por um lado, o crescimento do crédito líquido ao Governo evidencia a dimensão das necessidades de financiamento público.
Por outro, a expansão nominal limitada do crédito à economia e a redução dos saldos de financiamento às empresas privadas demonstram dificuldades na dinamização do crédito bancário à actividade empresarial.
A situação ganha particular relevância num contexto em que o Executivo procura estimular a produção nacional, promover a substituição competitiva de importações, ampliar as exportações e mobilizar investimentos privados.
A evolução dos indicadores suscita a necessidade de aprofundar mecanismos que melhorem a transmissão da política monetária às condições efectivas de financiamento, sem comprometer a estabilidade dos preços e do sistema financeiro.
A redução dos custos de financiamento deverá ser acompanhada por melhorias no ambiente de negócios, instrumentos adequados de mitigação de riscos e condições que permitam ampliar a procura de crédito por projectos economicamente viáveis.
Do lado das finanças públicas, a gestão das necessidades de financiamento do Estado constitui uma dimensão relevante para preservar condições favoráveis ao investimento privado.
A coexistência de elevado financiamento público, crédito empresarial praticamente estagnado e taxas de juro ainda expressivas merece, por isso, uma análise integrada das políticas orçamental, monetária e de desenvolvimento produtivo.
O principal sinal dos indicadores monetários de Setembro reside na diferença entre a expansão do crédito líquido ao Governo e o crescimento limitado do crédito à economia. A trajectória coloca em evidência a necessidade de melhorar as condições de financiamento da actividade produtiva, num contexto em que a diversificação económica, o investimento privado e a criação de emprego exigem maior capacidade de mobilização de recursos financeiros.