Governo Admite Transição Gradual Para Taxa de Câmbio Determinada Pelo Mercado
Ministra das Finanças, Carla Loveira, anuncia preparação de uma reforma cambial orientada para maior intervenção da oferta e da procura na formação do preço das divisas. Medida surge num contexto de dificuldades de acesso a moeda estrangeira, enquanto o Executivo prepara estratégias para regularizar dívidas aos fornecedores e acelerar reembolsos do IVA. FMI defende maior flexibilidade cambial, mas alerta para riscos de inflação e instabilidade se a transição não for cuidadosamente conduzida.
- Reforma Cambial: Governo pretende avançar gradualmente para uma taxa de câmbio mais orientada pelas condições do mercado, sem anunciar calendário ou nova cotação;
- Mercado de Divisas: FMI identifica restrições cambiais e dificuldades no acesso a moeda estrangeira, enquanto as autoridades monetárias contestam parte da avaliação;
- Estabilidade do Metical: Taxa média de referência mantém-se em 63,91 meticais por dólar, apesar de diferenças relativamente às taxas praticadas por outros operadores;
- Dívida aos Fornecedores: Executivo prevê pagamentos diferenciados e titularização parcial das dívidas reconhecidas, com prioridade em 2027 para créditos mais antigos e de menor valor;
- Reembolsos do IVA: Governo prepara estratégia para acelerar restituições fiscais, numa altura em que documentos orçamentais apontam pedidos acumulados de valor significativo;
- Impacto Económico: Maior flexibilidade cambial poderá melhorar a afectação de divisas, mas também alterar custos de importação, preços internos e encargos financeiros das empresas.
Governo Abre Nova Etapa na Discussão da Política Cambial
O Governo moçambicano anunciou a intenção de avançar com uma reforma do regime cambial, orientada para uma determinação progressivamente mais baseada nas condições de mercado, numa alteração potencialmente significativa da política económica nacional, marcada nos últimos anos pela estabilidade da cotação do metical face ao dólar e pelas dificuldades reportadas por empresas no acesso a moeda estrangeira.
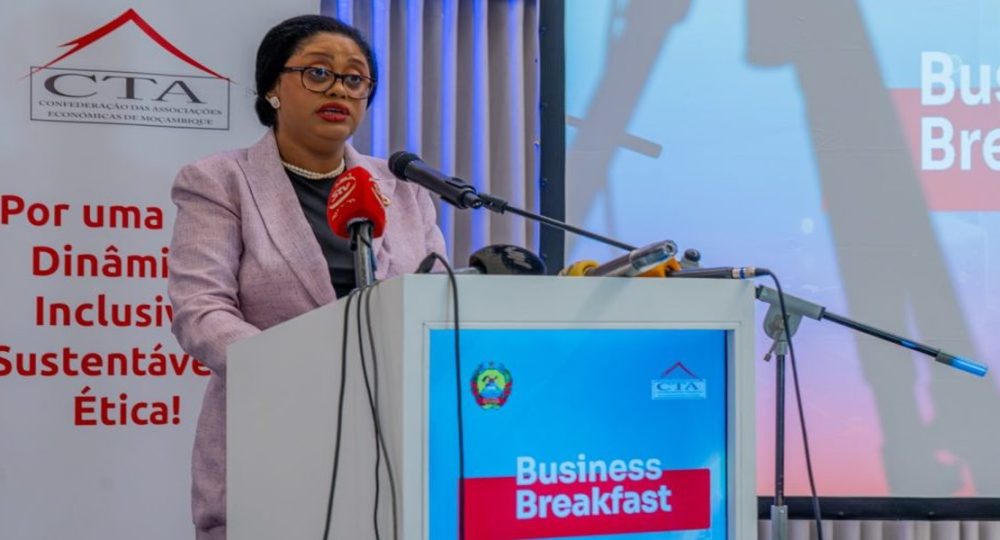
A orientação foi apresentada pela ministra das Finanças, Carla Loveira, durante um encontro com empresários promovido pela Confederação das Associações Económicas de Moçambique (CTA), em Maputo, dedicado à política fiscal, ao ambiente de negócios e às prioridades para o crescimento económico.
“Temos também o capítulo da reforma cambial, que visa avançar, de forma gradual e orientada, para uma taxa de câmbio determinada pelo mercado”, afirmou a governante.
A declaração introduz uma orientação relevante, embora ainda não constitua um anúncio de alteração imediata da taxa de câmbio, de abandono de qualquer mecanismo actualmente utilizado pelo Banco de Moçambique ou de adopção de um regime cambial inteiramente novo.
Não foram divulgados um calendário de implementação, uma metodologia de transição ou uma meta para o valor do metical. Esta distinção é fundamental, particularmente num contexto em que têm circulado projecções de desvalorização da moeda nacional.
Uma política cambial mais orientada pelo mercado pode implicar ajustamentos na cotação, mas a dimensão e a direcção desses movimentos não podem ser determinadas apenas a partir da declaração da ministra. A evolução dependerá, entre outros factores, da oferta efectiva de divisas, da procura para pagamentos internacionais, das condições monetárias, das expectativas dos agentes económicos e das eventuais intervenções do Banco Central.
O anúncio surge igualmente associado a um conjunto mais amplo de medidas destinadas a melhorar a liquidez das empresas, incluindo a regularização de dívidas do Estado e a aceleração dos reembolsos do Imposto sobre o Valor Acrescentado (IVA).
FMI Considera Que Rigidez Cambial Contribui Para Desequilíbrios
A orientação anunciada pela ministra aproxima-se de recomendações apresentadas pelo Fundo Monetário Internacional (FMI) no âmbito da consulta do Artigo IV relativa a Moçambique, concluída em Fevereiro de 2026.
Na avaliação, o Fundo considerou que uma maior flexibilidade cambial poderia contribuir para restabelecer o equilíbrio entre oferta e procura de divisas, reduzir distorções e melhorar a afectação de recursos na economia.
O FMI identificou restrições no acesso a moeda estrangeira, incluindo atrasos em pagamentos internacionais e diferenças entre as taxas praticadas por diferentes segmentos do mercado formal. A instituição argumentou que a manutenção de uma cotação relativamente estável, quando acompanhada por dificuldades persistentes de obtenção de divisas, pode limitar o ajustamento externo e afectar a actividade empresarial.
No relatório, os técnicos do Fundo assinalaram que atrasos na obtenção de moeda estrangeira prejudicam o comércio e a produção, ao dificultarem a importação de matérias-primas e equipamentos. Acrescentaram que a incerteza quanto à repatriação de rendimentos pode influenciar decisões de investimento estrangeiro.
Contudo, o diagnóstico não é integralmente consensual. As autoridades moçambicanas contestaram aspectos da avaliação do FMI, incluindo a dimensão estimada do desalinhamento cambial, defendendo que o regime em vigor já incorpora mecanismos de determinação de preços pelo mercado. O Banco de Moçambique também expressou reservas relativamente à introdução de leilões cambiais, invocando experiências anteriores e características específicas do mercado nacional.
Taxa de Referência Permanece em 63,91 Meticais Por Dólar
A discussão sobre a reforma cambial ocorre num contexto de relativa estabilidade da taxa oficial de referência.
Segundo o Banco de Moçambique, em 30 de Outubro de 2026, a cotação média de referência situava-se em 63,91 meticais por dólar, com taxa de compra de 63,27 meticais e de venda de 64,54 meticais.
Nos bancos comerciais, a taxa média ponderada das operações com clientes era de 64,08 meticais, enquanto nas casas de câmbio atingia 68,56 meticais.
Moçambique | Enquadramento Cambial e Indicadores de Liquidez
| Indicador / Parâmetro | Cotação / Valor | Observação / Enquadramento |
|---|---|---|
| Taxa de Câmbio de Referência (BM) | 63,91 MZN / USD | Cotação média em 30 de Outubro de 2026 |
| Taxa Média dos Bancos Comerciais | 64,08 MZN / USD | Média ponderada das transacções com clientes |
| Taxa Média das Casas de Câmbio | 68,56 MZN / USD | Diferencial de +4,48 MZN (+7,0%) face aos bancos |
| Prémio Cambial do Mercado Paralelo (2025) | ~14% | Reportado pelo FMI para o final do ano de 2025 |
| Pedidos de Reembolso do IVA (1.º Sem. 2026) | 43.078,1 Milhões MZN | 1.202 pedidos registados no Balanço do PESOE |
Fonte: Banco de Moçambique / FMI / Ministério das Finanças (Novembro de 2026).
A diferença entre as taxas médias dos bancos e das casas de câmbio correspondia a aproximadamente 4,48 meticais por dólar, ou cerca de 7%, tomando como referência a cotação bancária.
Este diferencial constitui uma característica relevante do mercado cambial observado, mas não deve ser automaticamente interpretado como uma medida directa da sobrevalorização do metical. As taxas correspondem a segmentos diferentes, com volumes, características operacionais e condições comerciais próprias.
No seu relatório de 2026, o FMI considerou que as diferenças entre determinados segmentos formais do mercado integravam um problema mais amplo de funcionamento do sistema cambial. O Fundo identificou ainda um prémio cambial no mercado paralelo próximo de 14% no final de 2025.
Reforma Cambial Não Significa Desvalorização Já Decidida
Uma das questões essenciais para a interpretação da declaração de Carla Loveira é distinguir a intenção de reformar o funcionamento do mercado cambial de uma decisão administrativa de desvalorizar a moeda.
A ministra anunciou uma transição gradual e orientada, mas não indicou uma nova taxa de equilíbrio, uma margem de flutuação ou uma percentagem de ajustamento pretendida.
Num regime de maior flexibilidade cambial, o preço das divisas tende a responder mais directamente às condições de oferta e procura. Se a procura de moeda estrangeira superar persistentemente a oferta disponível a determinada cotação, podem surgir pressões para a depreciação da moeda nacional.
Contudo, a evolução também pode ser influenciada por alterações nas receitas de exportação, entradas de investimento, financiamento externo, confiança dos operadores e medidas de política monetária.
Por isso, não é tecnicamente correcto afirmar que a reforma anunciada equivale, necessariamente, a uma desvalorização de determinada magnitude. Também importa distinguir desvalorização e depreciação: a primeira expressão é geralmente utilizada para alterações deliberadas da paridade num regime cambial fixo, enquanto a segunda descreve uma perda de valor resultante de movimentos de mercado.
FMI Recomenda Transição Coordenada com Ajustamento Fiscal
O FMI tem defendido que a flexibilização cambial seja acompanhada por um conjunto coerente de medidas macroeconómicas. Entre as recomendações encontram-se o ajustamento das contas públicas, a manutenção de uma política monetária prudente, o reforço das reservas internacionais e a adopção de mecanismos transparentes de intervenção cambial.
O Fundo considera que uma transição cuidadosamente sequenciada é particularmente importante em mercados cambiais com reduzida profundidade, onde operações de dimensão relativamente limitada podem provocar oscilações expressivas nos preços.
A instituição mencionou a possibilidade de leilões cambiais conduzidos pelo Banco de Moçambique, embora as autoridades tenham manifestado reservas quanto à adequação deste instrumento. O FMI também alertou que uma flexibilização sem políticas de suporte poderia aumentar a volatilidade, agravar expectativas inflacionistas e provocar ajustamentos desordenados.
Para a economia moçambicana, os riscos potenciais incluem o encarecimento dos produtos importados quando expressos em meticais, maiores custos de aquisição de combustíveis e matérias-primas e alterações nos encargos de empresas com responsabilidades financeiras denominadas em moeda estrangeira.
Em contrapartida, uma maior capacidade de obter divisas através dos canais bancários pode reduzir atrasos nos pagamentos internacionais e facilitar a organização das operações comerciais.
Governo Promete Regularizar Dívidas Mais Antigas aos Fornecedores em 2027
A reforma cambial foi apresentada no contexto de uma agenda mais ampla de recuperação da confiança empresarial e melhoria das condições de tesouraria do sector privado.
Durante o encontro com a CTA, Carla Loveira reconheceu que os atrasos nos pagamentos do Estado aos fornecedores continuam a afectar as empresas, particularmente as micro, pequenas e médias unidades económicas.
A ministra anunciou a aprovação de uma estratégia de pagamentos aos fornecedores, destinada a regularizar dívidas acumuladas e estabelecer mecanismos diferenciados de liquidação. Segundo explicou, a estratégia contempla pagamentos directos e uma componente de titularização parcial das dívidas reconhecidas. A prioridade prevista para 2027 incide sobre créditos mais antigos e de menor valor, procurando abranger um número mais elevado de credores.
A titularização permitirá converter determinadas obrigações reconhecidas pelo Estado em títulos financeiros. Contudo, este mecanismo não significa necessariamente que as empresas recebam imediatamente dinheiro.
A própria ministra esclareceu que a conversão das dívidas em títulos poderá exigir a sua posterior aquisição ou negociação para que os credores obtenham liquidez. Esta distinção é importante para as empresas que enfrentam necessidades imediatas de tesouraria.
Reembolsos do IVA Constituem Outra Prioridade de Liquidez Empresarial
A ministra anunciou igualmente a preparação de uma estratégia destinada a acelerar os reembolsos do IVA. O objectivo é tornar os procedimentos mais rápidos e previsíveis, reduzindo os efeitos dos atrasos sobre a tesouraria das empresas.
“Estamos a trabalhar na elaboração de uma estratégia de reembolso do IVA, com vista a assegurar maior celeridade e previsibilidade nos pagamentos, reforçando a liquidez das empresas e melhorando a gestão da sua tesouraria”, afirmou Carla Loveira.
A medida responde a uma preocupação recorrente do sector privado, sobretudo entre empresas exportadoras e operadores que acumulam créditos fiscais associados à aquisição de bens e serviços.
Segundo o Balanço do Plano Económico e Social e Orçamento do Estado relativo ao primeiro semestre de 2026, deram entrada 1.202 pedidos de reembolso do IVA, correspondentes a aproximadamente 43.078,1 milhões de meticais.
Estes dados exigem uma leitura rigorosa. O montante dos pedidos apresentados não equivale necessariamente ao valor das obrigações fiscais já validadas, vencidas e exigíveis ao Estado. A determinação da dívida efectiva por reembolsos dependeria da identificação dos pedidos aprovados, rejeitados, pendentes de análise e já liquidados.
IVA, Dívidas do Estado e Divisas: Três Dimensões da Liquidez Empresarial
A reforma cambial, a regularização de dívidas aos fornecedores e a melhoria dos reembolsos do IVA incidem sobre problemas diferentes, mas encontram um ponto comum nas condições financeiras enfrentadas pelas empresas.
Os atrasos nos pagamentos do Estado reduzem os recursos disponíveis para financiar operações correntes. A demora na restituição de créditos fiscais pode imobilizar capital que as empresas poderiam utilizar na actividade produtiva. As dificuldades de acesso a divisas, por sua vez, podem comprometer o pagamento de importações, a aquisição de equipamentos e o cumprimento de compromissos internacionais.
Em conjunto, estas situações podem aumentar os custos de financiamento e afectar a capacidade de investimento.
Contudo, os instrumentos anunciados pelo Governo apresentam características e prazos diferentes. A reforma cambial constitui uma orientação de política económica ainda dependente de definição operacional. A estratégia de pagamentos aos fornecedores já foi aprovação, mas a regularização prioritária das dívidas mais antigas foi apontada para 2027. A estratégia de reembolsos do IVA encontra-se em preparação.
CTA Defende Previsibilidade Para Investimento e Actividade Empresarial
O encontro promovido pela CTA também serviu para discutir as condições de investimento, as prioridades de política fiscal e os constrangimentos que afectam a actividade empresarial.
Carla Loveira reconheceu que o sector privado desempenha um papel importante na criação de emprego, diversificação económica e ampliação da base tributária. A governante defendeu a construção de um ambiente mais favorável ao investimento, incluindo a revisão do Código dos Benefícios Fiscais e a melhoria dos indicadores do ambiente de negócios.
O presidente da CTA, Álvaro Massingue, destacou a necessidade de criar condições para que as empresas possam investir, aumentar a produção, competir e crescer. A previsibilidade assume particular relevância perante decisões económicas que envolvem compromissos de médio e longo prazo.
Reforma Cambial Abre Discussão Sobre Nova Formação do Preço das Divisas
A intenção do Governo de avançar gradualmente para uma taxa de câmbio mais orientada pelo mercado constitui uma sinalização relevante da política económica, sobretudo num contexto de divergência entre a estabilidade da cotação de referência e as dificuldades de acesso a moeda estrangeira identificadas por diferentes operadores e pelo FMI.
A declaração de Carla Loveira não estabelece uma nova cotação do metical nem confirma qualquer percentagem de desvalorização. O anúncio indica, antes, a preparação de uma alteração gradual do funcionamento do mercado cambial, cujos instrumentos concretos permanecem por esclarecer.
A discussão apresenta implicações para a política monetária, a inflação, o financiamento das importações, o investimento e a competitividade das empresas.
A articulação entre a reforma cambial, a titularização de dívidas a fornecedores e a gestão dos reembolsos do IVA determinará a capacidade de resposta do sector privado nos próximos anos, exigindo coordenação institucional e comunicação transparente sobre o modelo de transição a adoptar.