Banco de Moçambique Fixa Juros à Taxa MIMO Para Crédito ao Investimento e Exige 50 Novos Financiamentos Por Semestre
Novo regime especial de reservas obrigatórias, em vigor desde 28 de Outubro, permite aos bancos deduzir 110% do capital em dívida dos créditos ao investimento e 100% dos financiamentos de tesouraria. Medida pretende estimular a produção nacional, a substituição de importações e a diversificação das exportações, estabelecendo condições preferenciais de financiamento, metas mínimas de concessão de crédito e requisitos de elegibilidade para as empresas.
- Banco de Moçambique estabelece taxa de juro equivalente à MIMO para novos créditos ao investimento e MIMO acrescida de 150 pontos base para financiamentos de tesouraria;
- Instituições de crédito passam a beneficiar de deduções de 110% e 100% do capital em dívida, respectivamente, nas reservas obrigatórias em moeda nacional;
- Bancos abrangidos deverão conceder pelo menos 50 novas operações de crédito em cada seis meses, observando também um montante mínimo global de financiamento;
- Incentivo dirige-se à produção e transformação de bens, substituição de importações, diversificação das exportações e turismo;
- Beneficiários deverão apresentar projectos, situação fiscal regularizada e capacidade técnica, financeira e de gestão;
- Regime terá duração de 18 meses, com regras específicas para créditos vencidos, incumprimentos e manutenção dos benefícios.
Banco Central Cria Incentivo Directo ao Financiamento Produtivo
O Banco de Moçambique introduziu um regime especial de incentivo ao crédito produtivo que permite às instituições bancárias reduzir os montantes de reservas obrigatórias constituídas junto do banco central em função dos novos financiamentos concedidos a actividades de produção, transformação de bens e turismo. A medida estabelece condições preferenciais de acesso ao crédito, incluindo a aplicação da taxa MIMO aos financiamentos de investimento e a obrigação de os bancos abrangidos realizarem pelo menos 50 novas operações em cada período de seis meses.
O mecanismo consta do Aviso n.º 9/GBM/2026, de 26 de Outubro, publicado no Boletim da República, I Série, n.º 203, e entrou em vigor na quarta-feira, 28 de Outubro, com uma duração prevista de 18 meses.
A decisão introduz uma alteração relevante na utilização das reservas obrigatórias como instrumento de política monetária, ao associar parte do benefício concedido às instituições financeiras ao financiamento de actividades consideradas estratégicas para a economia nacional.
O banco central determina que o novo regime tem por finalidade “incentivar a concessão de crédito decorrentes de projectos que contribuam para a substituição de importações e diversificação das exportações”.
A medida surge num contexto em que o financiamento bancário à actividade produtiva continua condicionado por custos elevados, exigências de garantia e uma estrutura de crédito predominantemente orientada para operações de menor maturidade.
O novo enquadramento procura alterar alguns destes incentivos, oferecendo às instituições financeiras a possibilidade de reduzir reservas obrigatórias na proporção dos financiamentos elegíveis efectivamente desembolsados.
Importa, porém, distinguir o mecanismo de uma redução geral da taxa de reservas obrigatórias. O Aviso estabelece deduções específicas, associadas ao capital em dívida de novas operações de crédito que cumpram os requisitos regulamentares. O benefício, portanto, não é automático nem abrange indiscriminadamente toda a carteira de financiamento dos bancos.
Crédito ao Investimento Fica Sujeito à Taxa MIMO
Uma das disposições mais relevantes do novo regime encontra-se no artigo 10, que define as taxas de juro aplicáveis às operações elegíveis.
O Banco de Moçambique estabelece expressamente que:
“Nos créditos ao investimento, a taxa de juro nominal anual aplicável ao beneficiário é a taxa MIMO.”
Para os financiamentos destinados às necessidades de tesouraria, o regulamento determina que a taxa nominal anual corresponde à MIMO acrescida de 150 pontos base, equivalentes a 1,5 pontos percentuais.
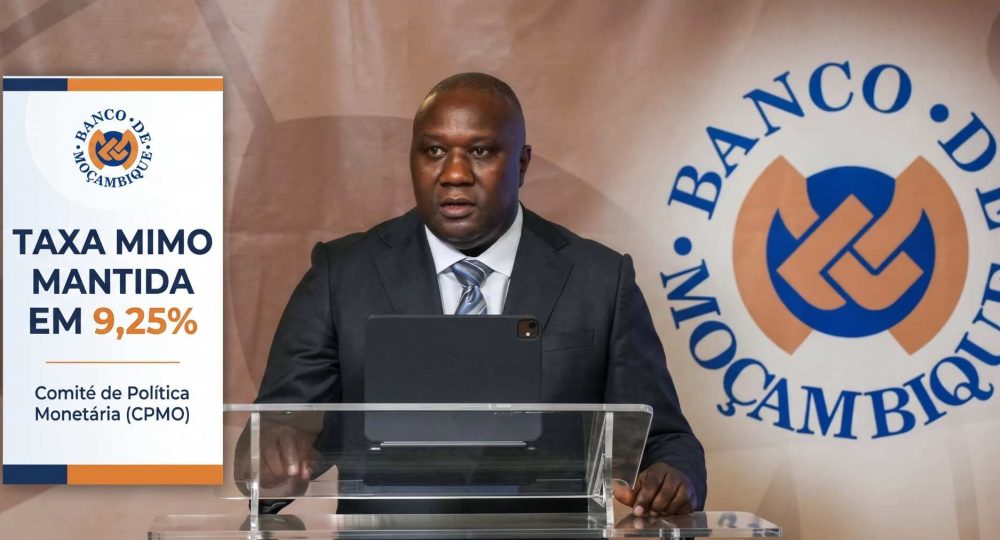
Considerando a taxa MIMO de 9,25% indicada nos dados monetários de Setembro de 2026, as condições corresponderiam, a título ilustrativo, a uma taxa nominal anual de 9,25% para investimento e 10,75% para tesouraria, caso aquela taxa de referência permanecesse inalterada.
Novo Regime | Taxas de Juro dos Créditos Elegíveis
| Modalidade de Crédito | Fórmula Regulamentar | Taxa Ilustrativa (MIMO 9,25%) |
|---|---|---|
| Crédito ao Investimento | Taxa MIMO | 9,25% |
| Crédito de Tesouraria | MIMO + 1,5 p.p. (150 pb) | 10,75% |
Fonte: Banco de Moçambique (Aviso n.º 9/GBM/2026). Simulação com MIMO de 9,25%, referência de Setembro de 2026. As taxas são variáveis e acompanham a MIMO.
A disposição introduz uma referência uniforme para os juros nominais dos financiamentos enquadrados no regime especial, afastando a livre definição de spreads bancários nestas duas modalidades, sem prejuízo das restantes exigências legais aplicáveis.
O regulamento esclarece igualmente que as taxas estão sujeitas à evolução da MIMO, pelo que eventuais alterações da taxa directora do Banco de Moçambique poderão modificar as condições nominais dos créditos concedidos.
A diferenciação entre investimento e tesouraria pretende acomodar a natureza distinta das necessidades de financiamento das empresas.
Enquanto os créditos ao investimento se destinam à aquisição, instalação, modernização ou expansão da capacidade produtiva, os financiamentos de tesouraria deverão apoiar o ciclo operacional, incluindo a compra de matérias-primas, insumos e outros factores de produção.
O mecanismo poderá representar uma oportunidade para empresas que pretendam investir em equipamentos, ampliar instalações industriais ou financiar necessidades operacionais associadas à expansão da produção.
A existência de uma taxa regulamentar preferencial não significa, contudo, aprovação automática dos pedidos de crédito. Os bancos continuam responsáveis pela avaliação da capacidade de pagamento dos clientes e pela gestão dos riscos associados às operações.
Bancos Poderão Deduzir 110% dos Créditos ao Investimento nas Reservas Obrigatórias
O incentivo financeiro concedido às instituições bancárias constitui o principal mecanismo de funcionamento do novo regime.
Nos termos do artigo 11, o Banco de Moçambique permite que os bancos deduzam das reservas obrigatórias em moeda nacional montantes associados aos novos créditos desembolsados.
A disposição estabelece duas modalidades de dedução: 110% do capital em dívida para créditos ao investimento e 100% para créditos de tesouraria.
Na prática, um financiamento elegível ao investimento com capital em dívida de 10 milhões de meticais poderá gerar um valor de referência de 11 milhões de meticais para dedução das reservas obrigatórias, sujeito ao enquadramento e às regras de apuramento aplicáveis.
Um crédito de tesouraria com o mesmo capital em dívida corresponderá a um valor de referência de 10 milhões de meticais.
Dedução das Reservas | Exemplo Ilustrativo
| Modalidade | Capital em Dívida | Percentagem de Dedução | Dedução de Referência |
|---|---|---|---|
| Investimento | 10 M MT | 110% | 11 M MT |
| Tesouraria | 10 M MT | 100% | 10 M MT |
Fonte: Banco de Moçambique (Aviso n.º 9/GBM/2026). Simulação explicativa das percentagens estabelecidas. Os montantes efectivamente dedutíveis estão sujeitos às regras regulamentares e às condições de reservas de cada instituição.
O cálculo considera o capital em dívida das operações elegíveis reportadas ao banco central, com referência ao último dia do mês anterior. A dedução produz efeitos no período subsequente de constituição das reservas obrigatórias.
Esta particularidade é importante porque o incentivo acompanha o saldo dos financiamentos efectivamente concedidos, em vez de estar associado exclusivamente ao valor inicialmente aprovado.
À medida que os créditos forem amortizados, o capital em dívida diminui, afectando a base utilizada para determinar a dedução.
O mecanismo cria, assim, uma ligação entre a utilização dos recursos na actividade produtiva e a dimensão do benefício regulamentar concedido aos bancos.
Instituições Ficam Obrigadas a Conceder Pelo Menos 50 Novos Créditos Por Semestre
O novo regime introduz igualmente requisitos quantitativos destinados a estimular a expansão efectiva da carteira de crédito.
O artigo 8 determina que cada instituição de crédito abrangida deve conceder pelo menos 50 novas operações em cada período de seis meses.
A exigência é acompanhada por um critério relativo ao montante global dos financiamentos desembolsados, que não deverá ser inferior a 6% da média das reservas obrigatórias constituídas nos seis períodos imediatamente anteriores.
Estas condições procuram evitar que o benefício seja concentrado num número muito reduzido de operações e estabelecer uma relação mínima entre o incentivo regulamentar e o volume de financiamento colocado à disposição da economia.
O regulamento prevê que as instituições que não atinjam o número mínimo de operações ou o montante exigido apresentem ao Banco de Moçambique, no prazo de 30 dias após o encerramento do período, uma justificação para o incumprimento das metas.
A disposição não assegura, por si só, que o crédito seja distribuído de forma equilibrada entre empresas de diferentes dimensões, regiões ou sectores, mas estabelece uma obrigação quantitativa de actividade creditícia.
A capacidade de os bancos alcançarem estas metas dependerá da disponibilidade de projectos elegíveis, da qualidade dos pedidos de financiamento e da procura empresarial por crédito nas condições estabelecidas.
Há ainda uma dimensão relevante para a avaliação futura da medida: o número de operações concedidas e o montante global desembolsado permitirão acompanhar a resposta das instituições bancárias ao incentivo.
Produção, Transformação de Bens e Turismo Entre as Actividades Elegíveis
O novo regime dirige-se a financiamentos relacionados com actividades de produção e transformação de bens que contribuam para o desenvolvimento da economia nacional.
O artigo 6 determina também a elegibilidade do sector do turismo, reconhecendo o seu potencial de investimento e geração de emprego.
A identificação específica dos sectores e actividades abrangidos deverá ser estabelecida por circular do Banco de Moçambique, uma disposição que assume importância operacional para os bancos e para as empresas interessadas.
O financiamento poderá apoiar investimentos na aquisição de máquinas e equipamentos, modernização das instalações, expansão da capacidade produtiva e outras necessidades directamente associadas aos projectos.
Os créditos de tesouraria poderão financiar a aquisição de matérias-primas, insumos e factores de produção relacionados com actividades consideradas elegíveis.
O banco central estabelece ainda uma preferência explícita por projectos que utilizem recursos produtivos nacionais.
O artigo 7 determina que os créditos concedidos ao abrigo do regime especial devem “privilegiar projectos que utilizam matérias-primas, insumos e factores de produção de origem nacional”.
A regulamentação admite, contudo, importações de máquinas, equipamentos e outros insumos quando se demonstre a inexistência, insuficiência ou inadequação técnica da oferta doméstica, mediante declaração escrita do cliente.
Esta disposição introduz um incentivo à utilização de fornecedores nacionais, procurando ampliar os efeitos dos financiamentos sobre as cadeias produtivas internas.
A sua aplicação deverá, entretanto, considerar as limitações existentes na disponibilidade de determinados equipamentos, tecnologias e matérias-primas, particularmente em actividades industriais cuja produção depende de componentes importados.
Empresas Terão de Demonstrar Regularidade Fiscal e Viabilidade dos Projectos
O acesso ao novo regime está condicionado ao cumprimento de requisitos administrativos, financeiros e técnicos.
Os beneficiários deverão ser empresários individuais, sociedades empresariais ou cooperativas legalmente constituídas e autorizadas a exercer as respectivas actividades.
O regulamento exige também situação fiscal regularizada, contabilidade organizada ou, nos casos abrangidos pelo Imposto Simplificado para Pequenos Contribuintes, registos simplificados nos termos da legislação aplicável.
As empresas deverão demonstrar capacidade técnica, financeira e de gestão compatível com o financiamento solicitado, além de apresentar um projecto ou plano de utilização dos fundos.
A exigência procura assegurar que os financiamentos sejam orientados para actividades economicamente fundamentadas e compatíveis com os objectivos de substituição de importações e diversificação das exportações.
Contudo, os requisitos poderão representar uma barreira para operadores informais ou empresas com limitada organização contabilística, apesar do seu potencial produtivo.
O regulamento exclui expressamente os financiamentos destinados ao consumo, à aquisição de activos financeiros e a aplicações meramente especulativas.
Também não são elegíveis a reestruturação, renovação ou substituição de créditos existentes antes da entrada em vigor do Aviso.
O incentivo aplica-se exclusivamente a novos créditos em moeda nacional aprovados após 28 de Outubro de 2026.
A medida procura, desta forma, estimular financiamento adicional à economia, evitando a utilização do benefício para substituir operações anteriormente contratadas.
Incumprimento Poderá Reduzir ou Eliminar Benefício das Reservas
A manutenção das deduções está associada ao desempenho dos créditos concedidos.
O regulamento estabelece que os financiamentos vencidos há mais de 90 dias ou reestruturados passam a beneficiar de uma dedução correspondente a apenas 50% do capital em dívida.
Quando o incumprimento ultrapassa 180 dias, a operação deixa de ser elegível para dedução das reservas obrigatórias.
Os créditos regularizados poderão recuperar a ponderação de dedução originalmente aplicável após o pagamento integral, pontual e consecutivo de três prestações.
Estas disposições procuram preservar os incentivos à qualidade do crédito e desencorajar a acumulação de operações problemáticas.
O Banco de Moçambique prevê igualmente a perda do benefício nos casos de prestação de informações falsas ou incorrectas, concessão de financiamento para finalidades não elegíveis ou incumprimento das normas regulamentares.
As instituições deverão efectuar reportes mensais ao banco central, incluindo os montantes aprovados, desembolsados e amortizados, as condições financeiras, os sectores beneficiários e a classificação dos créditos.
A informação deverá ser submetida até ao dia 15 do mês seguinte.
O sistema de reporte poderá constituir uma base relevante para avaliar a evolução da concessão de crédito e identificar os sectores que efectivamente beneficiam do regime.
Regime de 18 Meses Introduz Nova Experiência de Incentivo Monetário
O Aviso estabelece que o regime especial terá uma duração de 18 meses, período durante o qual os bancos poderão aprovar novos financiamentos elegíveis.
O encerramento desse período não implica automaticamente a cessação das deduções associadas aos créditos aprovados e desembolsados durante a vigência do regime, podendo o benefício prolongar-se até ao respectivo vencimento, nos termos regulamentares.
Esta disposição é particularmente relevante para os financiamentos de médio e longo prazo, cujos períodos de amortização poderão ultrapassar a duração inicial do programa.
A iniciativa introduz uma experiência de utilização selectiva das reservas obrigatórias, articulando os objectivos de política monetária com o estímulo ao investimento produtivo.
Ao permitir deduções associadas ao crédito efectivamente desembolsado e ao estabelecer taxas de juro nominais vinculadas à MIMO, o banco central procura actuar simultaneamente sobre os incentivos das instituições bancárias e sobre os custos de financiamento dos beneficiários.
Contudo, a existência de condições preferenciais não elimina as restrições relacionadas com o risco de crédito, a capacidade de gestão empresarial e a disponibilidade de projectos economicamente viáveis.
A operacionalização do regime exigirá também a divulgação, pelos bancos, dos critérios de elegibilidade, documentos necessários e condições de acesso, obrigação expressamente estabelecida pelo Aviso.
O alcance económico da medida poderá ser acompanhado através dos indicadores de concessão de novos financiamentos, incluindo o número de empresas beneficiárias, os montantes desembolsados e a distribuição dos recursos pelos sectores produtivos.
A regulamentação cria condições específicas para estimular o crédito, mas a sua aplicação efectiva estará associada à resposta das instituições financeiras e à capacidade das empresas para apresentar projectos elegíveis.
Com a exigência de pelo menos 50 novas operações por semestre, taxas de juro nominais vinculadas à MIMO e deduções que poderão atingir 110% do capital em dívida, o Banco de Moçambique introduz incentivos concretos à expansão do financiamento produtivo.
O dado decisivo passará a ser a evolução do crédito novo efectivamente concedido, permitindo verificar se os recursos libertados das reservas obrigatórias chegam às empresas agrícolas, industriais e turísticas ou permanecem limitados pela avaliação de risco e pela reduzida disponibilidade de projectos bancáveis.