Governo Avança Com Lei de Financiamento Colaborativo Para Alargar Acesso ao Capital e Combater Fraudes
Novo regime poderá abrir alternativas de financiamento às PME e atrair investidores através de plataformas digitais, mas introduz exigências de fiscalização, transparência e protecção dos recursos mobilizados.
- Financiamento Empresarial: Proposta de lei pretende diversificar as fontes de capital para micro, pequenas e médias empresas;
- Regulação: Plataformas digitais passarão a funcionar sob regras específicas de supervisão e verificação dos projectos;
- Segurança Financeira: Governo pretende prevenir fraudes, branqueamento de capitais e utilização indevida dos recursos;
- Investimento: Regime poderá facilitar a participação de investidores nacionais e estrangeiros no financiamento de iniciativas empresariais;
- Tramitação Legislativa: Proposta deverá ser apreciada pela Assembleia da República em 11 de Novembro de 2026.
Governo Prepara Novo Quadro de Financiamento Fora dos Canais Bancários Tradicionais
O Governo moçambicano pretende estabelecer um regime jurídico específico para o financiamento colaborativo, conhecido internacionalmente como crowdfunding, criando condições para que empresas, empreendedores e promotores de projectos possam mobilizar recursos financeiros através de plataformas electrónicas, com mecanismos de supervisão destinados a proteger os investidores e prevenir operações fraudulentas.
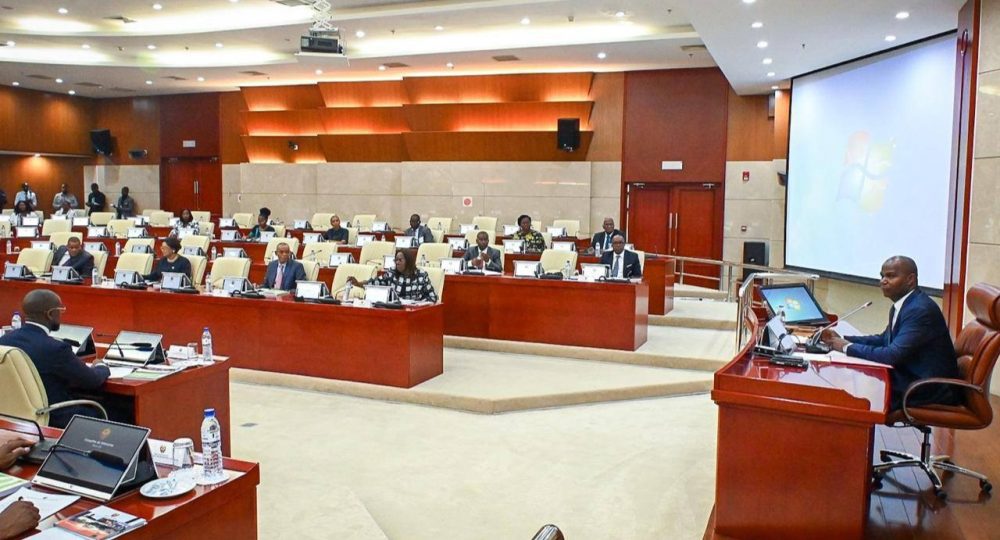
A proposta, aprovada pelo Conselho de Ministros em 2 de Junho de 2026 e submetida à Assembleia da República, foi recentemente apresentada pela Ministra das Finanças, Carla Louveira, aos deputados da Comissão do Plano e Orçamento, no âmbito da preparação do debate parlamentar.
A iniciativa está agendada para apreciação na sessão plenária de 11 de Novembro, segundo o calendário parlamentar divulgado em Outubro.
A nova legislação surge num contexto em que o acesso ao financiamento continua a constituir uma das principais limitações à actividade empresarial, particularmente para as micro, pequenas e médias empresas, que enfrentam exigências de garantias, encargos financeiros e dificuldades de acesso ao crédito bancário.
O financiamento colaborativo permite que projectos obtenham recursos através de contribuições de múltiplos investidores ou financiadores, normalmente intermediadas por plataformas digitais.
Esta modalidade poderá ampliar as oportunidades de mobilização de capital, permitindo que iniciativas empresariais recorram a investidores individuais e institucionais sem depender exclusivamente dos mecanismos tradicionais de financiamento.
Durante a audição parlamentar, Carla Louveira explicou que a iniciativa pretende estabelecer regras claras para uma actividade que já apresenta manifestações informais no mercado nacional.
Segundo a governante, a ausência de um enquadramento jurídico específico cria dificuldades de controlo, sobretudo quando os intervenientes recorrem a mecanismos digitais de angariação de recursos sem garantias adequadas de transparência.
Plataformas Digitais Passarão a Ter Exigências de Verificação e Controlo
Uma das principais novidades da proposta consiste na criação de mecanismos formais de verificação da identidade dos intervenientes e da autenticidade dos projectos apresentados para financiamento.
A Ministra das Finanças explicou aos deputados que as plataformas digitais têm vindo a ser utilizadas como instrumentos de mobilização de recursos, tornando necessária a definição de responsabilidades para os operadores.
Carla Louveira alertou para os riscos associados a actividades de angariação de dinheiro sem enquadramento legal, questionando a capacidade de responsabilização das entidades envolvidas quando surgem situações de fraude.
«Muitas vezes, quando as coisas não correm bem, resultando em fraudes, questiona-se: onde estava o Governo, o Ministério das Finanças e o Banco Central?», afirmou a governante.
A declaração reflecte a preocupação do Executivo com os riscos de operações realizadas fora dos mecanismos formais de supervisão financeira.
A proposta prevê a existência de entidades gestoras formalizadas, responsáveis por acompanhar a execução dos projectos e verificar a legitimidade dos promotores.
Segundo as explicações apresentadas pela Ministra, estas entidades deverão confirmar a existência legal dos proponentes através da documentação exigível e dos sistemas de registo disponíveis no país.
O objectivo consiste em distinguir iniciativas legítimas de eventuais esquemas fraudulentos, reduzindo os riscos de perda de recursos pelos investidores.
A eficácia do modelo estará associada à capacidade das entidades gestoras para realizar verificações consistentes, acompanhar a utilização dos fundos e assegurar informação adequada aos financiadores.
Prevenção do Branqueamento de Capitais Ganha Nova Dimensão
A segurança financeira constitui uma das principais justificações apresentadas pelo Governo para a aprovação do novo regime.
A proposta contempla mecanismos de controlo destinados a prevenir o branqueamento de capitais, o financiamento ao terrorismo e outras actividades ilícitas associadas à movimentação de recursos financeiros.
O crescimento das plataformas digitais de financiamento introduz desafios específicos de identificação dos participantes, rastreabilidade das operações e verificação da origem e destino dos fundos.
Estas preocupações ganham importância num contexto de expansão dos serviços financeiros digitais, caracterizados pela possibilidade de mobilizar recursos provenientes de diferentes investidores, incluindo participantes localizados no exterior.
O Banco de Moçambique já tinha submetido a proposta de regime jurídico do financiamento colaborativo a consulta pública em Novembro de 2024, permitindo a recolha de contribuições sobre o enquadramento pretendido.
A iniciativa integra, assim, um processo de desenvolvimento regulatório anterior à sua aprovação pelo Conselho de Ministros.
O novo enquadramento poderá contribuir para aumentar a formalização de actividades financeiras digitais, mas a sua eficácia dependerá da definição de mecanismos de supervisão compatíveis com os riscos associados às diferentes modalidades de financiamento.
A prevenção de operações ilícitas exige igualmente articulação entre as entidades gestoras, os organismos de supervisão e as instituições envolvidas nos sistemas de pagamento.
Financiamento Por Etapas Poderá Reduzir Riscos de Desvio de Recursos
Outro aspecto relevante da proposta prende-se com os mecanismos de acompanhamento dos projectos financiados.
Durante a audição parlamentar, Carla Louveira explicou que o financiamento poderá ser disponibilizado por etapas, em função do cumprimento de metas previamente estabelecidas.
A abordagem procura reduzir o risco de utilização indevida dos recursos, associando a libertação dos fundos à execução progressiva das actividades previstas.
Este mecanismo poderá assumir particular relevância em projectos que envolvam investimentos em equipamentos, desenvolvimento de produtos, construção de infra-estruturas ou expansão de actividades empresariais.
A disponibilização faseada dos recursos permite criar pontos de verificação, através dos quais os investidores e as entidades gestoras podem acompanhar a evolução da iniciativa financiada.
Contudo, a existência de mecanismos de acompanhamento não elimina os riscos comerciais inerentes ao investimento.
Os projectos podem enfrentar dificuldades de mercado, alterações de custos, incumprimentos de fornecedores ou limitações de gestão que afectem a sua viabilidade.
Será, por isso, importante distinguir a prevenção de fraudes da protecção contra perdas económicas normais de actividades empresariais.
A legislação poderá reduzir determinados riscos de informação e utilização indevida de recursos, mas não poderá assegurar que todos os projectos financiados produzam os resultados inicialmente esperados.
PME Poderão Encontrar Alternativa às Exigências do Crédito Bancário
A dimensão económica mais relevante da proposta consiste na possibilidade de ampliar o leque de instrumentos de financiamento disponíveis para as empresas.
O acesso ao crédito bancário continua a ser condicionado por factores como garantias exigidas, custos financeiros, historial de crédito e capacidade de demonstração da viabilidade dos projectos.
O financiamento colaborativo poderá oferecer uma alternativa complementar, permitindo que os promotores apresentem directamente as suas iniciativas a um conjunto alargado de financiadores.
Quando estruturado adequadamente, este mecanismo pode facilitar o acesso a capital para negócios emergentes, iniciativas tecnológicas, projectos de pequena dimensão e empresas que ainda não dispõem de historial bancário suficiente para obter financiamento convencional.
Entretanto, o potencial de expansão dependerá do modelo de financiamento permitido, das condições de participação dos investidores e dos custos de utilização das plataformas.
O Governo já tinha identificado este instrumento como uma oportunidade para as MPME quando aprovou a proposta de lei, em Junho.
Na ocasião, o porta-voz do Conselho de Ministros, Ussene Isse, afirmou que o novo enquadramento permitiria oferecer «uma nova modalidade de financiamento para alavancar a nossa economia», destacando a diversificação das alternativas de acesso ao capital.
A introdução do financiamento colaborativo poderá também favorecer a formalização de iniciativas empresariais, uma vez que a participação nas plataformas reguladas exigirá identificação dos promotores e apresentação de documentação relativa aos projectos.
Participação de Investidores Estrangeiros Pode Ampliar Mobilização de Capital
A proposta não estabelece, segundo os esclarecimentos prestados pela Ministra das Finanças, uma limitação obrigatória à utilização exclusiva da moeda nacional nas operações de financiamento colaborativo.
Carla Louveira justificou esta opção pela possibilidade de determinados projectos beneficiarem da participação de investidores estrangeiros, contribuindo para a entrada de recursos financeiros no país.
Esta orientação poderá facilitar a mobilização de financiamento internacional para iniciativas empresariais, particularmente projectos com potencial de crescimento e capacidade de atrair investidores de diferentes mercados.
A participação de investidores estrangeiros introduz, contudo, exigências adicionais em matéria de operações cambiais, transparência fiscal, identificação dos beneficiários e movimentação transfronteiriça de capitais.
A ausência de uma imposição geral de utilização do metical não significa que as operações fiquem dispensadas de cumprir as regras cambiais e financeiras aplicáveis.
A articulação entre o novo regime e a regulamentação do Banco de Moçambique será, por isso, importante para assegurar segurança jurídica às transacções e aos investidores.
A possibilidade de mobilizar capitais externos poderá constituir uma oportunidade para empresas nacionais com projectos economicamente viáveis, mas com dificuldades de financiamento no mercado doméstico.
Experiência Internacional Mostra Importância da Protecção dos Investidores
O desenvolvimento do financiamento colaborativo noutras economias oferece referências relevantes para a definição do enquadramento regulatório moçambicano.
Na União Europeia, o Regulamento 2020/1503 estabelece regras comuns para plataformas de financiamento colaborativo empresarial, abrangendo modalidades baseadas em investimento e empréstimos.
Segundo a Autoridade Europeia dos Valores Mobiliários e dos Mercados (ESMA), o regime inclui mecanismos de avaliação dos conhecimentos dos investidores não profissionais, simulação da sua capacidade de suportar perdas e disponibilização de informação essencial sobre cada oportunidade de investimento.
Estes mecanismos procuram responder à assimetria de informação entre os promotores dos projectos e os investidores, particularmente quando os financiadores não possuem experiência suficiente para avaliar riscos empresariais.
A experiência europeia demonstra igualmente que o financiamento colaborativo pode funcionar como uma alternativa complementar aos bancos, mas exige regras sobre transparência, gestão de conflitos de interesses e responsabilidade das plataformas.
A comparação é relevante como referência internacional, não significando que todas estas exigências constem da proposta moçambicana.
A definição final do regime nacional deverá considerar as características do mercado financeiro doméstico, a dimensão das empresas e a capacidade dos participantes para compreender os riscos associados aos investimentos.
Supervisão Deverá Equilibrar Segurança e Acesso ao Financiamento
A criação de um regime jurídico para o financiamento colaborativo poderá contribuir para aumentar a confiança dos investidores e conferir maior previsibilidade às operações.
Contudo, a regulamentação também introduzirá custos de conformidade, exigências documentais e responsabilidades para os operadores das plataformas.
A definição destes requisitos será relevante para a viabilidade económica do novo mercado.
Exigências excessivamente complexas poderão dificultar o surgimento de plataformas nacionais e elevar os custos suportados pelos promotores dos projectos.
Por outro lado, mecanismos de controlo insuficientes poderão criar condições favoráveis a fraudes, utilização indevida de recursos e perdas financeiras para investidores menos experientes.
O equilíbrio entre segurança e acessibilidade constituirá, assim, um aspecto importante da regulamentação.
A proposta insere-se ainda num processo mais amplo de modernização do sistema financeiro, que inclui a expansão dos pagamentos digitais, a introdução de novos instrumentos de financiamento e a melhoria das condições de inclusão financeira.
O Banco de Moçambique dispõe, neste domínio, de um ambiente regulatório de testes para soluções financeiras inovadoras, destinado a permitir a experimentação de modelos de negócio e tecnologias sob acompanhamento da autoridade monetária.
A experiência adquirida através destes mecanismos poderá contribuir para compreender os desafios associados à supervisão das plataformas digitais.
Parlamento Vai Apreciar Novo Regime em Novembro
A apreciação parlamentar da proposta constitui a próxima etapa do processo legislativo iniciado com a consulta pública promovida pelo Banco de Moçambique e a posterior aprovação governamental.
O debate deverá permitir clarificar o alcance das responsabilidades das entidades gestoras, os mecanismos de fiscalização, as condições de participação dos investidores e os instrumentos de protecção dos recursos mobilizados.
Um dos aspectos a acompanhar será a definição das competências das autoridades públicas relativamente à autorização e supervisão das plataformas.
Importa igualmente esclarecer os limites de angariação, as modalidades de financiamento admitidas e os procedimentos aplicáveis em situações de incumprimento ou fraude, na medida em que esses elementos não se encontram integralmente detalhados na notícia divulgada.
A proposta poderá representar um avanço na diversificação dos instrumentos de financiamento empresarial, sobretudo num contexto de necessidade de mobilização de capital para actividades produtivas e iniciativas empreendedoras.
O desenvolvimento efectivo deste mercado, entretanto, exigirá a existência de plataformas credíveis, projectos suficientemente estruturados e investidores capazes de avaliar as oportunidades apresentadas.
A nova legislação poderá abrir um canal adicional de financiamento para empresas e empreendedores, mas a sua relevância económica estará associada à capacidade de atrair capital, reduzir custos de intermediação e proteger os investidores. O debate parlamentar de Novembro deverá começar a definir as condições em que as plataformas digitais poderão transformar iniciativas empresariais em oportunidades de investimento formalmente reguladas.