Apenas 1,5% das Empresas Concentram 78% do Volume de Negócios em Moçambique, Revela Censo do INE
Terceiro Censo de Empresas identifica 108.486 empresas activas, com um volume anual de negócios de 2,46 biliões de meticais e mais de um milhão de pessoas ao serviço. Resultados revelam forte concentração da actividade económica nas grandes empresas e na região de Maputo, enquanto microempresas dominam numericamente o tecido empresarial, mas representam apenas 2,4% da facturação.
Questões-Chave:
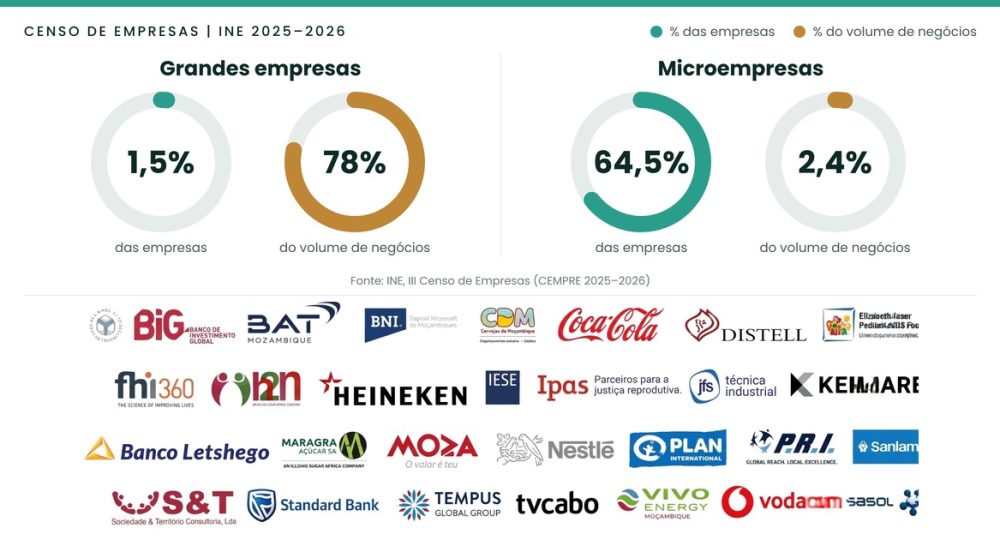
- Grandes empresas representam apenas 1,5% do universo empresarial recenseado, mas concentram 78% do volume anual de negócios;
- Microempresas constituem 64,5% das empresas activas, embora respondam por apenas 2,4% da facturação empresarial;
- Cidade e Província de Maputo concentram conjuntamente 74,1% do volume de negócios registado pelo censo;
- Comércio representa 54,3% das empresas e estabelecimentos activos, enquanto a indústria transformadora responde por apenas 7,4%;
- Aproximadamente 27,1% das microempresas não possuem conta bancária, evidenciando limitações na integração financeira;
- Mulheres representam 16,4% dos proprietários ou gestores das entidades activas, enquanto os jovens até 35 anos correspondem a 13,4%;
- Resultados evidenciam desafios de crescimento das PMEs, diversificação territorial, produtividade e transformação estrutural da economia.
A estrutura empresarial moçambicana apresenta uma acentuada concentração da actividade económica num número reduzido de grandes empresas, enquanto a maioria dos negócios permanece organizada em unidades de pequena dimensão, com reduzida capacidade de geração de receitas. Segundo o III Censo de Empresas (CEMPRE 2025–2026), divulgado pelo Instituto Nacional de Estatística (INE), apenas 1,5% das empresas activas concentram 78% do volume anual de negócios do sector empresarial formal abrangido pela operação estatística, enquanto as microempresas, que representam 64,5% do universo recenseado, respondem por somente 2,4% da facturação. O levantamento identificou 108.486 empresas activas, responsáveis por um volume anual de negócios de aproximadamente 2,46 biliões de meticais e por 1,03 milhões de pessoas ao serviço. Os resultados revelam igualmente uma forte concentração geográfica da actividade empresarial na Cidade e Província de Maputo, colocando em evidência desafios relacionados com o crescimento das pequenas e médias empresas, a diversificação económica, a inclusão financeira e a distribuição territorial das oportunidades de desenvolvimento.
Grandes Empresas Dominam a Facturação Apesar de Representarem Parcela Reduzida do Tecido Empresarial
O CEMPRE 2025–2026 apresenta uma das radiografias mais abrangentes da estrutura empresarial formal de Moçambique, permitindo analisar a distribuição das empresas segundo a dimensão, sector de actividade, localização geográfica, volume de negócios e número de pessoas ao serviço.
Entre os resultados mais expressivos destaca-se a concentração da facturação nas grandes empresas.
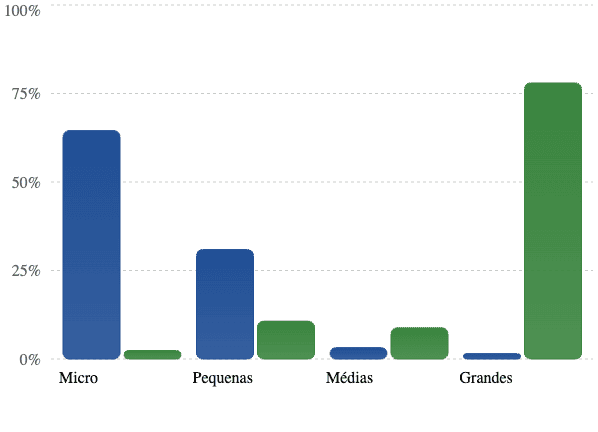
Das 108.486 empresas activas identificadas, apenas 1.587 foram classificadas como grandes empresas, correspondendo a aproximadamente 1,5% do total.
Apesar desta reduzida representação numérica, estas entidades geraram um volume anual de negócios de 1,92 biliões de meticais, equivalente a 78% de toda a facturação empresarial registada.
Em contrapartida, as 69.946 microempresas, que representam quase dois terços do universo empresarial, registaram um volume de negócios de aproximadamente 60 mil milhões de meticais, correspondendo a apenas 2,4% do total.
ESTRUTURA EMPRESARIAL | CEMPRE 2025–2026
| Indicador | Valor |
|---|---|
| Empresas activas recenseadas | 108.486 |
| Volume anual de negócios | 2,46 biliões MT |
| Pessoas ao serviço | 1.026.940 |
| Facturação das grandes empresas | 78,0% |
Fonte: INE, III Censo de Empresas 2025–2026, Quadro 3.3. Valores percentuais arredondados.
A distribuição evidencia uma diferença estrutural entre o número de empresas existentes e a capacidade económica que estas representam.
As microempresas predominam numericamente, mas o seu peso na facturação permanece reduzido, enquanto um grupo relativamente pequeno de grandes operadores concentra a maior parte das receitas empresariais.
Esta configuração tem implicações para a concorrência, a estrutura das cadeias de fornecimento, a capacidade de investimento e as oportunidades de crescimento dos pequenos negócios.
Contudo, a concentração do volume de negócios não equivale necessariamente à concentração do lucro ou do valor acrescentado produzido.
O volume de negócios representa o valor das vendas de bens e serviços, podendo incorporar operações intermediárias realizadas entre diferentes empresas.
Por essa razão, os 78% não devem ser interpretados como a contribuição directa das grandes empresas para o Produto Interno Bruto.
O indicador permite, entretanto, identificar a elevada concentração da actividade comercial e empresarial formal num número restrito de operadores económicos.
Micro, Pequenas e Médias Empresas Representam 98,5% do Universo Empresarial
O levantamento estatístico confirma a predominância das micro, pequenas e médias empresas na estrutura empresarial formal.
As microempresas totalizam 69.946 unidades, correspondendo a 64,5% das empresas activas.
As pequenas empresas somam 33.519, equivalentes a 30,9%, enquanto as médias empresas representam 3.434 unidades, correspondendo a 3,2%.
No conjunto, estas três categorias totalizam 106.899 empresas, aproximadamente 98,5% do universo recenseado.
A sua participação agregada no volume anual de negócios situa-se, contudo, em cerca de 22%.
A diferença entre a representação numérica e a participação na facturação coloca em evidência as dificuldades de crescimento e desenvolvimento da capacidade empresarial.
Parte das microempresas poderá desenvolver actividades com reduzida escala operacional, mercados limitados, baixa produtividade e acesso insuficiente a financiamento e tecnologias.
O crescimento destas entidades exige condições que lhes permitam ampliar operações, profissionalizar a gestão, melhorar os processos produtivos e desenvolver relações comerciais mais estáveis.
A transição de uma microempresa para uma pequena ou média empresa constitui um processo que envolve requisitos financeiros, técnicos, organizacionais e comerciais.
A criação de programas de desenvolvimento empresarial deverá, por isso, considerar as diferentes fases de maturidade dos negócios, evitando instrumentos uniformes para empresas com necessidades e capacidades distintas.
O censo oferece uma base estatística relevante para orientar este tipo de intervenção.
Pequenas Empresas Apresentam Peso Importante no Emprego, Mas Participação Limitada na Facturação
A distribuição das pessoas ao serviço revela uma configuração menos concentrada do que a observada no volume de negócios.
As grandes empresas ocupavam 377.264 pessoas, correspondendo a 36,7% do total.
As pequenas empresas apresentavam 271.437 pessoas ao serviço, equivalentes a 26,4%.
Por sua vez, as microempresas concentravam 249.475 pessoas, representando 24,3%, enquanto as médias empresas ocupavam 128.764 pessoas, correspondentes a 12,5%.
No conjunto, as micro, pequenas e médias empresas reuniam aproximadamente 63,3% das pessoas ao serviço registadas no universo empresarial.
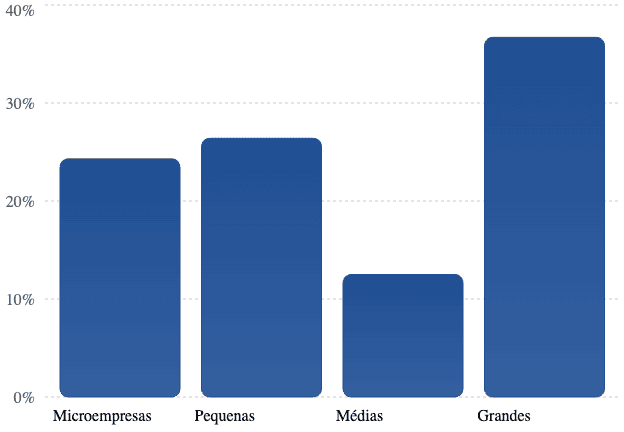
A diferença é particularmente relevante para compreender o papel económico e social das empresas de menor dimensão. Efectivamente, embora representem uma parcela relativamente reduzida da facturação, as MPMEs concentram a maioria das pessoas ao serviço, sendo importante para a criação e manutenção de oportunidades de
Entretanto, a relação entre o número de trabalhadores e o volume de negócios sugere diferenças relevantes na produtividade aparente e na intensidade de utilização da mão-de-obra entre as categorias empresariais.
Esta observação não permite concluir, isoladamente, que os trabalhadores das grandes empresas sejam necessariamente mais produtivos.
A composição sectorial, a intensidade de capital, os preços dos produtos, as importações incorporadas nas vendas e os modelos de negócio influenciam significativamente estes indicadores.
A avaliação rigorosa da produtividade exige utilizar medidas de valor acrescentado e informação sobre os factores produtivos.
Ainda assim, os resultados apontam para a importância de políticas que permitam às empresas de menor dimensão crescer, aumentar a sua eficiência e melhorar a qualidade dos postos de trabalho.
Cidade e Província de Maputo Concentram 74,1% do Volume de Negócios
A distribuição geográfica da actividade empresarial constitui outro dos principais resultados do censo.
Segundo o INE, a Cidade de Maputo concentra 54,3% do volume anual de negócios das empresas e respectivos estabelecimentos activos, correspondente a aproximadamente 1,33 biliões de meticais.
A Província de Maputo representa outros 19,8%, com cerca de 487,4 mil milhões de meticais.
Em conjunto, as duas unidades territoriais respondem por 74,1% da facturação empresarial formal recenseada.
A concentração é particularmente expressiva quando comparada com o número de entidades e de pessoas ao serviço.
A Cidade de Maputo reúne 28% das empresas e estabelecimentos activos e 36,2% das pessoas ao serviço, mas concentra mais de metade da facturação nacional.
A Província de Maputo representa 15,6% das entidades e 18% das pessoas ao serviço.
DISTRIBUIÇÃO TERRITORIAL DO VOLUME DE NEGÓCIOS
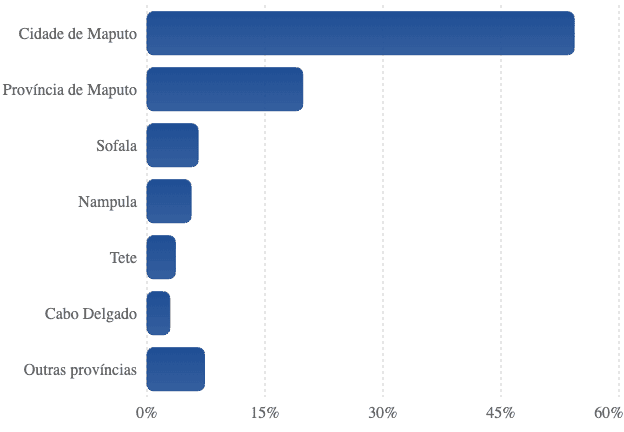
Fonte: INE, Quadro 3.1. Percentagens arredondadas; a categoria residual foi calculada a partir das participações publicadas.
A diferença territorial é igualmente visível quando se analisam outras províncias.
Sofala representa 6,5% do volume nacional de negócios, Nampula 5,6% e Tete 3,6%.
Na Zambézia, apesar da dimensão populacional e do potencial agrícola, o volume de negócios das empresas e estabelecimentos recenseados corresponde a aproximadamente 1% do total nacional.
O Niassa apresenta a menor participação, com 0,6%.
Estes resultados evidenciam a concentração da actividade empresarial formal nos principais centros urbanos, industriais, logísticos e administrativos do País.
Contudo, a distribuição territorial do volume de negócios não corresponde necessariamente à distribuição territorial do valor acrescentado ou da produção física.
A localização das sedes empresariais e a forma como as receitas são reportadas podem influenciar a concentração observada.
A interpretação económica exige, portanto, distinguir os locais de registo, as unidades de produção e os mercados onde efectivamente se desenvolvem as actividades.
Ainda assim, a diferença entre Maputo e as restantes províncias revela um desequilíbrio significativo na dimensão dos mercados empresariais formalmente recenseados.
Desigualdades Territoriais Colocam Desafio à Estratégia de Desenvolvimento Regional
A concentração da facturação empresarial na região de Maputo apresenta implicações importantes para as políticas de desenvolvimento territorial.
As oportunidades de investimento, emprego qualificado, acesso a serviços financeiros e desenvolvimento empresarial tendem a beneficiar de economias de aglomeração.
A proximidade entre empresas, fornecedores, instituições financeiras, infra-estruturas e mercados pode criar vantagens competitivas que incentivam a concentração de investimentos.
Entretanto, a persistência de grandes diferenças territoriais pode limitar o aproveitamento do potencial económico de outras regiões.
O desenvolvimento dos corredores logísticos, das zonas industriais, das cadeias agro-industriais e dos pólos turísticos constitui uma oportunidade para ampliar a actividade empresarial nas províncias.
O fortalecimento das agências regionais de desenvolvimento poderá igualmente contribuir para identificar oportunidades de investimento e melhorar a articulação entre empresas, infra-estruturas e políticas públicas.
A descentralização da actividade económica exige, porém, condições empresariais concretas.
Energia fiável, estradas, acesso aos mercados, conectividade digital, mão-de-obra qualificada e financiamento são factores relevantes para a localização dos investimentos.
Os resultados do CEMPRE poderão servir de referência para identificar províncias com reduzida densidade empresarial, sectores com potencial de expansão e necessidades específicas de apoio aos negócios.
Comércio Domina Estrutura Empresarial, Enquanto Indústria Transformadora Representa Apenas 7,4%
A distribuição sectorial constitui outro indicador relevante da estrutura económica do País.
Segundo o INE, o comércio por grosso e a retalho, incluindo a reparação de veículos automóveis e motociclos, concentra 54,3% das empresas e estabelecimentos activos.
O sector representa igualmente 28,6% das pessoas ao serviço e 23,6% do volume anual de negócios.
As actividades de consultoria, científicas, técnicas e similares ocupam a segunda posição em número de entidades, com 9,7%.
A indústria transformadora representa apenas 7,4% das empresas e estabelecimentos activos, embora concentre 13,1% das pessoas ao serviço e 16,7% da facturação.
O alojamento e restauração correspondem a 6,3% das entidades, enquanto a construção representa 3,6%.
ESTRUTURA SECTORIAL | EMPRESAS E ESTABELECIMENTOS ACTIVOS
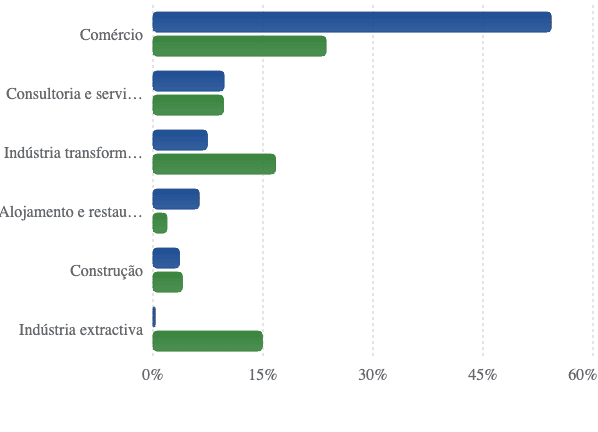
Fonte: INE, Quadro 3.2. A indústria extractiva apresenta reduzido número de unidades, mas peso elevado na facturação.
A predominância do comércio na estrutura empresarial formal demonstra a importância das actividades de distribuição e comercialização de bens.
Entretanto, o reduzido peso numérico da indústria transformadora suscita questões sobre a dimensão da base industrial e a capacidade de processamento nacional.
A transformação económica pressupõe o desenvolvimento de actividades capazes de incorporar tecnologia, processar matérias-primas, criar novas competências e ampliar a oferta de bens produzidos internamente.
A existência de uma estrutura empresarial fortemente concentrada no comércio não constitui, por si, um indicador negativo.
O comércio desempenha funções essenciais de distribuição, organização dos mercados e integração das cadeias de abastecimento.
Todavia, o crescimento industrial exige uma base empresarial diversificada e condições que permitam desenvolver investimentos produtivos.
O financiamento, a disponibilidade de energia, a logística e as competências técnicas serão particularmente relevantes para ampliar a participação de empresas industriais no tecido económico nacional.
Indústria Extractiva Concentra 14,9% da Facturação Com Apenas 0,3% das Entidades
A diferença entre o número de empresas e o respectivo volume de negócios é especialmente expressiva nas indústrias extractivas.
O sector representa apenas 315 empresas e estabelecimentos activos, correspondendo a 0,3% do total recenseado.
Contudo, a sua facturação anual atinge aproximadamente 367 mil milhões de meticais, equivalente a 14,9% do volume de negócios nacional.
A indústria transformadora, por sua vez, representa aproximadamente 411,1 mil milhões de meticais, correspondendo a 16,7%.
Estes números revelam a importância das actividades de grande escala na estrutura das receitas empresariais.
A elevada concentração da facturação em actividades extractivas e industriais reflecte diferenças de escala, intensidade de capital e características dos mercados.
A análise das implicações económicas deverá considerar a participação das empresas nacionais nas cadeias de fornecimento, o emprego gerado, as receitas fiscais e a capacidade de desenvolver actividades complementares.
Para uma economia que procura diversificar a sua estrutura produtiva, a existência de grandes investimentos poderá criar oportunidades de desenvolvimento empresarial, desde que as condições de mercado permitam integrar fornecedores nacionais.
O desenvolvimento de programas de conteúdo local, qualificação técnica e financiamento empresarial poderá contribuir para ampliar estas ligações.
Inclusão Financeira Apresenta Diferenças Expressivas Entre Empresas
O CEMPRE introduz uma dimensão particularmente relevante para compreender a capacidade das empresas de operar e crescer: o acesso a serviços financeiros.
Segundo os resultados do INE, 80,8% das empresas activas possuem conta bancária, enquanto 59,7% dispõem de carteira móvel.
Considerando a posse de pelo menos um destes instrumentos, a cobertura atinge 96,1%.
Entretanto, a distribuição varia significativamente segundo a dimensão empresarial.
Nas microempresas, apenas 72,9% possuem conta bancária.
Nas pequenas empresas, a proporção aumenta para 94,6%, atingindo 100% entre as médias e grandes empresas.
Em contrapartida, a posse de carteiras móveis é mais elevada entre as microempresas, alcançando 67,2%, contra 30,1% nas grandes empresas.
POSSE DE CONTA BANCÁRIA POR DIMENSÃO EMPRESARIAL
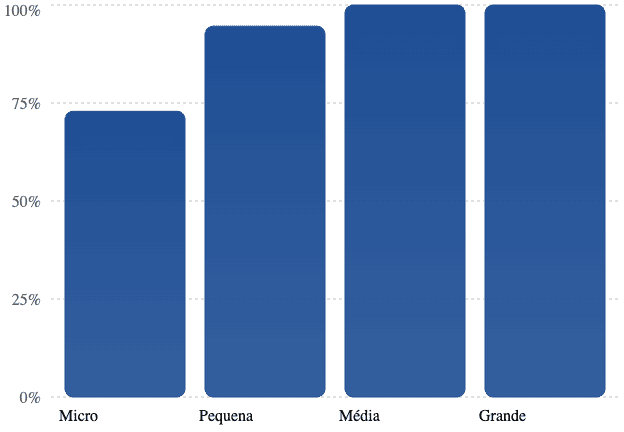
Fonte: INE, Quadro 5.4. A posse de uma conta bancária não implica necessariamente acesso a empréstimos ou utilização regular dos serviços.
A distribuição evidencia uma relação entre dimensão empresarial e integração bancária.
As microempresas apresentam menor acesso às contas bancárias, mas utilizam mais frequentemente instrumentos financeiros móveis.
Esta configuração reflecte diferenças nas necessidades, capacidades e condições de funcionamento dos negócios.
Contudo, o censo mede a posse destes instrumentos, não a intensidade da sua utilização ou o acesso efectivo ao crédito.
Uma empresa pode possuir conta bancária e continuar sem condições para obter financiamento de investimento.
Por essa razão, os resultados devem ser analisados em articulação com as estatísticas sobre concessão de crédito, custos financeiros e garantias exigidas.
A reduzida participação das microempresas na facturação e as diferenças de integração bancária reforçam a importância de instrumentos de financiamento adaptados às necessidades dos pequenos negócios.
Mulheres Representam Apenas 16,4% dos Proprietários ou Gestores das Entidades Activas
A análise do género constitui uma das dimensões relevantes introduzidas pelo CEMPRE 2025–2026.
Os resultados revelam que apenas 16,4% das entidades activas recenseadas têm mulheres identificadas como proprietárias ou gestoras, enquanto os homens representam 83,6%.
As diferenças territoriais são expressivas.
A Província de Gaza apresenta a maior participação feminina, com 23,1%, seguida da Província de Maputo, com 22,2%, e de Inhambane, com 18,5%.
Na Cidade de Maputo, a proporção é de 18%.
Em contrapartida, Manica apresenta uma participação feminina de 9%, enquanto a Zambézia regista 9,3%.
A análise por dimensão empresarial revela igualmente diferenças importantes.
Nas microempresas, a participação feminina na propriedade ou gestão situa-se em 18,9%.
Nas pequenas empresas diminui para 14,2%, nas médias para 12,5% e nas grandes empresas para 9,7%.
Esta distribuição evidencia uma presença relativamente maior das mulheres nos negócios de menor dimensão.
Contudo, os indicadores não permitem determinar isoladamente as razões destas diferenças.
Factores relacionados com o acesso ao capital, educação, experiência empresarial, oportunidades de mercado e condições sociais podem influenciar a participação feminina, mas a sua contribuição específica exige investigação complementar.
Importa ainda distinguir a propriedade da gestão empresarial. O indicador estatístico agrega as duas situações, não representando uma medida exclusiva da participação accionista das mulheres.
A melhoria das oportunidades empresariais deverá considerar instrumentos de financiamento, formação e acesso aos mercados capazes de apoiar o crescimento de negócios liderados por mulheres.
Jovens Gerem Apenas 13,4% das Entidades Formais Recenseadas
O censo apresenta igualmente informação sobre a participação dos jovens na propriedade ou gestão das entidades activas.
Segundo o INE, 13,4% das unidades recenseadas têm proprietários ou gestores com idade até 35 anos.
A participação juvenil apresenta diferenças relevantes entre as províncias.
Sofala regista a proporção mais elevada, com 23,7%, seguida de Cabo Delgado, com 20,6%, e Nampula, com 18,9%.
Na Cidade de Maputo, apenas 7,7% das entidades apresentam proprietários ou gestores nesta faixa etária.
A distribuição por dimensão empresarial revela uma presença mais elevada dos jovens nas microempresas.
Neste segmento, 18,5% dos proprietários ou gestores têm até 35 anos.
A proporção diminui para 6,4% nas pequenas empresas, 6,2% nas médias e 5% nas grandes.
PARTICIPAÇÃO DE MULHERES E JOVENS NA GESTÃO OU PROPRIEDADE
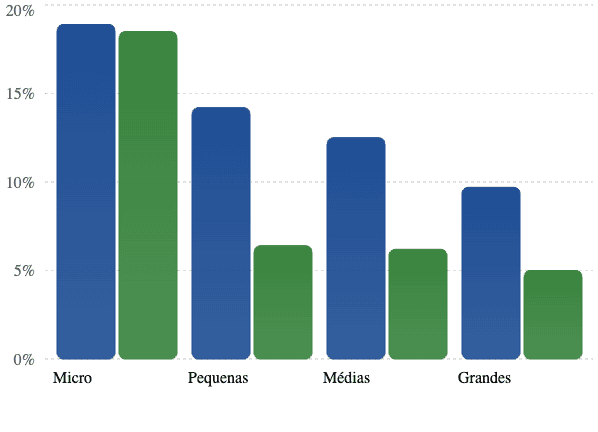
Fonte: INE, Quadro 6.2. Os indicadores abrangem proprietários ou gestores; não medem exclusivamente titulares do capital das empresas.
Os resultados evidenciam a importância dos programas de desenvolvimento empresarial orientados para jovens, particularmente no apoio à transição de iniciativas de pequena escala para negócios com maior capacidade produtiva.
Instrumentos como o Fundo de Desenvolvimento Económico Local, as linhas de financiamento empresarial e os programas de capacitação poderão desempenhar um papel relevante neste processo.
A avaliação da sua eficácia deverá, contudo, considerar a sobrevivência dos negócios, o crescimento das receitas, a criação de emprego e a capacidade de expansão das empresas beneficiárias.
A concentração da participação juvenil nas microempresas sugere que o desenvolvimento empresarial exige atenção à continuidade e ao crescimento dos negócios depois da fase inicial de constituição.
Censo Revela Elevado Número de Entidades Activas, Mas Também Paralisações Empresariais
O CEMPRE registou um universo mais amplo de 140.807 entidades, incluindo empresas, estabelecimentos empresariais e instituições sem fins lucrativos.
Deste total, 136.175 encontravam-se em actividade, representando 96,7%.
Outras 3.225 entidades estavam paralisadas, enquanto 975 apresentavam instalações encerradas e 432 aguardavam o início de actividade.
A distribuição territorial das paralisações merece atenção.
A Zambézia concentrava 33% das entidades paralisadas identificadas pelo censo, seguida de Tete, com 31,6%, e Nampula, com 17,5%.
No conjunto, estas três províncias reuniam aproximadamente 82% das entidades paralisadas.
Este resultado sugere a necessidade de aprofundar a análise dos factores associados à interrupção das actividades económicas.
Contudo, o censo não permite concluir, apenas a partir destes números, quais foram as causas das paralisações.
A avaliação deverá considerar factores como condições económicas, financiamento, procura, ambiente de negócios e acontecimentos específicos que possam ter afectado determinadas regiões ou sectores.
A informação poderá contribuir para orientar políticas de recuperação empresarial e mecanismos de acompanhamento das unidades económicas.
Dados Exigem Distinção Entre Empresas Formais, Estabelecimentos e Economia Nacional
A interpretação dos resultados do CEMPRE exige atenção aos critérios metodológicos utilizados pelo Instituto Nacional de Estatística.
A operação decorreu entre Setembro de 2025 e Maio de 2026 e concentrou-se nas empresas e instituições sem fins lucrativos com registo formal, incluindo os respectivos estabelecimentos.
O universo de 108.486 corresponde às empresas activas classificadas segundo a sua dimensão.
Já as 121.713 unidades referidas na distribuição territorial e sectorial abrangem empresas e respectivos estabelecimentos.
Esta distinção é importante para evitar a comparação directa de indicadores construídos sobre universos estatísticos diferentes.
O levantamento não abrangeu as unidades económicas informais sem registo formal ou com determinadas formas precárias de licenciamento, nem os sectores financeiro e de seguros, a administração pública e outras categorias expressamente excluídas.
Consequentemente, os resultados não representam a totalidade da actividade económica de Moçambique.
O censo também não constitui uma medição directa do Produto Interno Bruto.
O volume anual de negócios não é equivalente ao valor acrescentado bruto e não pode ser utilizado como substituto do PIB sem ajustamentos metodológicos.
O mesmo cuidado aplica-se ao número de pessoas ao serviço, que inclui diferentes formas de participação nas actividades empresariais e não corresponde necessariamente ao número de trabalhadores com contratos formais de emprego.
Estas limitações não diminuem a importância do levantamento, mas estabelecem os parâmetros necessários para uma interpretação económica rigorosa.
Nova Radiografia Empresarial Deve Orientar Políticas de Crescimento e Diversificação
Os resultados do CEMPRE 2025–2026 fornecem uma base relevante para a formulação de políticas económicas e estratégias de desenvolvimento empresarial.
A elevada concentração da facturação nas grandes empresas evidencia a necessidade de ampliar a capacidade de crescimento das micro, pequenas e médias empresas.
A concentração territorial na região de Maputo revela a importância de melhorar as condições de investimento e desenvolvimento empresarial nas restantes províncias.
Por sua vez, a predominância do comércio no número de entidades e a reduzida representação da indústria transformadora colocam em evidência oportunidades para aprofundar a diversificação produtiva.
Os indicadores sobre género, juventude e inclusão financeira revelam diferenças importantes no acesso às oportunidades empresariais e aos instrumentos financeiros.
A resposta económica deverá combinar iniciativas de desenvolvimento de fornecedores, formação empresarial, melhoria do ambiente de negócios e expansão de mecanismos financeiros adequados.
A criação de condições para que as microempresas evoluam para pequenas e médias empresas constitui uma das dimensões relevantes desta estratégia.
A política industrial deverá igualmente apoiar o desenvolvimento de novas capacidades produtivas, promovendo a integração entre agricultura, indústria, logística e serviços.
No plano territorial, os investimentos em infra-estruturas e a valorização das vantagens comparativas das províncias poderão contribuir para ampliar a distribuição geográfica da actividade empresarial.
Transformação Económica Exige Uma Base Empresarial Mais Diversificada e Competitiva
A principal mensagem económica do III Censo de Empresas reside na configuração assimétrica do tecido empresarial formal moçambicano.
Um número reduzido de grandes empresas concentra a maior parte do volume de negócios, enquanto uma maioria expressiva de micro e pequenas empresas responde por uma parcela relativamente limitada da facturação.
A concentração não constitui, isoladamente, evidência de ineficiência empresarial ou de funcionamento inadequado dos mercados.
As diferenças de dimensão, intensidade de capital e características sectoriais ajudam a explicar parte dos resultados.
Contudo, os números evidenciam desafios relacionados com a capacidade de crescimento dos pequenos negócios, a integração nas cadeias de valor e a distribuição territorial da actividade económica.
A transformação económica exige um ambiente em que as empresas possam crescer, investir, adoptar tecnologia e desenvolver operações competitivas.
O fortalecimento das micro, pequenas e médias empresas deverá ser acompanhado por mecanismos que promovam a sua progressiva integração em mercados de maior dimensão, incluindo oportunidades associadas aos grandes investimentos públicos e privados.
A expansão da indústria transformadora e a melhoria da capacidade produtiva nacional constituem igualmente dimensões relevantes.
A informação produzida pelo INE permite acompanhar estas prioridades a partir de uma base estatística mais actualizada, depois de aproximadamente uma década desde a operação censitária anterior.
O desafio para as políticas públicas consiste em utilizar este conhecimento para orientar intervenções específicas, mensuráveis e adequadas às características do tecido empresarial.
A transformação da estrutura económica moçambicana será favorecida por uma base empresarial capaz de combinar grandes investimentos com um universo crescente de empresas nacionais produtivas, competitivas e integradas nas cadeias de valor.