Crédito Bancário Mantém Juros Acima de 21% e Limita Capacidade de Investimento das Empresas
Taxa média dos empréstimos de um ano situa-se em 21,64%, enquanto os depósitos remuneram apenas 3,51%, segundo o Banco de Moçambique. A persistência de custos elevados de financiamento, apesar da redução da taxa de referência, evidencia os obstáculos à expansão do crédito produtivo, ao investimento empresarial e à transformação económica.
Questões-Chave:
- Custo do Crédito: Taxa média dos empréstimos de um ano situa-se em 21,64% em Setembro de 2026;
- Remuneração dos Depósitos: Taxa média recua para 3,51%, estabelecendo uma diferença de 18,13 pontos percentuais face aos juros dos empréstimos;
- Política Monetária: Taxa MIMO permanece em 9,25%, enquanto a Prime Rate se mantém em 15,50%;
- Financiamento Empresarial: Novos empréstimos às empresas, com maturidade superior a um ano, apresentam taxa média de 16,98%;
- Investimento Produtivo: Custos financeiros elevados restringem a viabilidade de projectos empresariais, particularmente entre pequenas e médias empresas;
- Desafio Estrutural: Redução sustentável dos juros exige melhorias na avaliação de risco, concorrência bancária, eficiência financeira e estabilidade macroeconómica.
O custo do financiamento bancário continua a constituir um dos principais obstáculos à expansão do investimento privado em Moçambique, apesar dos ajustamentos registados na política monetária e da estabilização da taxa de referência do sistema financeiro. Segundo o Resumo Mensal de Informação Estatística de Outubro de 2026, divulgado pelo Banco de Moçambique, a taxa de juro média nominal dos empréstimos de um ano situou-se em 21,64% em Setembro, enquanto a remuneração média dos depósitos da mesma maturidade foi de apenas 3,51%. O diferencial de 18,13 pontos percentuais evidencia a distância entre as condições de captação e concessão de recursos no sistema bancário, levantando questões sobre a formação dos preços do crédito, a transmissão da política monetária e a capacidade da banca de financiar a actividade produtiva em condições economicamente sustentáveis.
Juros Recuam, Mas Permanecem Elevados Para a Economia Produtiva
Os dados do Banco de Moçambique mostram que a taxa média dos empréstimos de um ano diminuiu de 22,80%, em Setembro de 2025, para 21,64% no mesmo mês de 2026, correspondendo a uma redução de 1,16 pontos percentuais.
A evolução confirma uma tendência de ajustamento relativamente ao ano anterior, embora marcada por oscilações ao longo de 2026.
Em Julho, a taxa situou-se em 21,27%, aumentando para 22,26% em Agosto e regressando a 21,64% em Setembro.
A persistência de juros superiores a 21% mantém importantes exigências de rentabilidade para os agentes económicos que dependem de financiamento bancário.
Taxas médias de juro · Setembro de 2026
| Indicador | Taxa |
|---|---|
| Juros dos empréstimos | 21,64% |
| Juros dos depósitos | 3,51% |
Taxas médias nominais sobre saldos, maturidade de um ano. Fonte: Banco de Moçambique.
Para as empresas, o custo do crédito constitui uma variável decisiva nas decisões de investimento, particularmente quando envolve aquisição de equipamentos, ampliação de instalações, constituição de inventários ou financiamento de ciclos de produção.
Projectos com margens operacionais reduzidas ou períodos prolongados de recuperação do capital enfrentam maiores dificuldades para suportar encargos financeiros elevados.
Esta realidade afecta particularmente actividades como agricultura, agro-indústria, comércio, indústria transformadora e serviços empresariais, onde a capacidade de gerar fluxos financeiros suficientes para amortizar empréstimos pode depender de ciclos produtivos relativamente longos.
A existência de taxas elevadas não significa que todas as empresas contratem crédito às mesmas condições. Os custos variam conforme a maturidade, o risco do cliente, a modalidade contratual, as garantias e a instituição financeira.
Contudo, a permanência de um custo médio superior a 21% constitui um indicador relevante das dificuldades de acesso ao financiamento em condições favoráveis à expansão da actividade económica.
Diferença Entre Juros de Empréstimos e Depósitos Atinge 18,13 Pontos Percentuais
Uma das constatações mais relevantes das estatísticas monetárias reside na diferença entre as taxas aplicadas aos empréstimos e a remuneração oferecida pelos bancos aos depositantes.
Em Setembro, enquanto a taxa média dos empréstimos de um ano se situava em 21,64%, os depósitos da mesma maturidade apresentavam uma remuneração média de 3,51%.
A diferença de 18,13 pontos percentuais constitui um diferencial expressivo e evidencia a necessidade de aprofundar a análise da estrutura de custos e de formação das taxas de juro no sistema bancário.
Evolução das taxas médias de juro em Moçambique
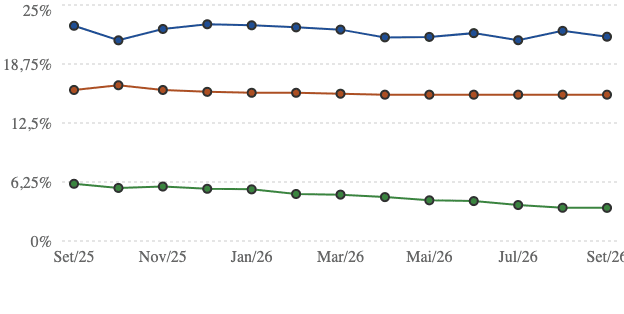
Fonte: Banco de Moçambique — Resumo Mensal de Informação Estatística, Outubro de 2026
O diferencial entre as taxas médias aumentou relativamente a Setembro de 2025, quando se situava em 16,74 pontos percentuais.
A evolução resulta de uma redução proporcionalmente mais acentuada da remuneração dos depósitos do que dos juros cobrados nos empréstimos.
Importa, contudo, distinguir este diferencial estatístico da margem financeira líquida efectivamente obtida pelos bancos.
A diferença entre as taxas de empréstimos e depósitos não corresponde directamente ao lucro bancário, uma vez que a actividade de intermediação envolve custos operacionais, reservas obrigatórias, provisões para crédito em incumprimento, requisitos de capital, impostos e outras responsabilidades.
Ainda assim, a dimensão e a persistência deste diferencial justificam uma análise mais aprofundada da eficiência do sistema financeiro, da concorrência entre instituições bancárias e da capacidade de transmitir aos clientes os benefícios de condições monetárias relativamente menos restritivas.
O problema económico reside na possibilidade de a redução das taxas de captação de recursos não se traduzir, na mesma proporção, numa diminuição do custo efectivo do financiamento às empresas e às famílias.
Novos Empréstimos Empresariais Apresentam Taxa Média de 16,98%
As estatísticas do Banco de Moçambique permitem identificar uma distinção importante entre as taxas médias sobre saldos de crédito e as condições praticadas nas novas operações de financiamento.
Em Setembro de 2026, a taxa média dos novos empréstimos às empresas, com maturidade superior a um ano, situou-se em 16,98%.
Este valor representa uma redução face aos 18,78% registados em Setembro de 2025 e aos 17,75% observados em Agosto de 2026.
No mesmo período, os novos empréstimos ao consumo apresentaram uma taxa média de 23,36%, enquanto os destinados à habitação registaram 19,85%.
Novas operações de crédito · Setembro de 2026
| Segmento | Taxa média |
|---|---|
| Empresas | 16,98% |
| Consumo | 23,36% |
| Habitação | 19,85% |
Empresas e consumo: empréstimos com maturidade superior a um ano. Fonte: Banco de Moçambique.
A redução da taxa média das novas operações empresariais constitui um desenvolvimento favorável, sugerindo alguma melhoria das condições de financiamento para determinados segmentos de clientes.
Contudo, esta evolução não deve ser confundida com uma redução generalizada dos custos suportados por todo o tecido empresarial.
As médias reflectem a composição das operações efectivamente contratadas e podem ser influenciadas pelo peso de empresas de maior dimensão, clientes com melhor perfil de risco ou operações com garantias mais robustas.
As pequenas e médias empresas, particularmente aquelas com menor capacidade de prestação de garantias ou historial financeiro limitado, podem enfrentar condições substancialmente diferentes.
A distinção entre taxas médias sobre saldos e novas operações é, portanto, essencial para compreender o comportamento do mercado: a primeira reflecte as condições associadas ao crédito existente, enquanto a segunda permite observar os preços praticados nas operações recentemente contratadas.
Prime Rate Estabilizada em 15,50% Não Garante Crédito Mais Barato
A evolução das taxas de juro bancárias deve ser analisada no contexto da política monetária e do mecanismo de formação da Prime Rate.
Em Setembro, o Comité de Política Monetária do Banco de Moçambique decidiu manter a taxa MIMO em 9,25%, interrompendo a trajectória anterior de redução dos juros de política monetária.
A Prime Rate do sistema financeiro, por sua vez, permanece em 15,50%, nível igualmente confirmado para Novembro de 2026 pela Associação Moçambicana de Bancos.
Segundo o comunicado oficial, a Prime Rate resulta da soma de um Indexante Único de 9,30% com um Prémio de Custo de 6,20%.
O Prémio de Custo reflecte factores associados ao risco e ao funcionamento do sistema bancário, incluindo a classificação de risco soberano, o crédito em incumprimento, o crédito saneado e os requisitos de reservas obrigatórias.
Esta estrutura ajuda a explicar por que razão uma redução da taxa de política monetária não conduz necessariamente a uma diminuição equivalente dos juros cobrados aos clientes.
À taxa de referência acrescem ainda margens de risco específicas, determinadas em função das características de cada operação e do perfil do mutuário.
Consequentemente, a diminuição sustentável do custo do crédito exige melhorias nas condições de risco, na estabilidade macroeconómica e na eficiência do processo de intermediação financeira.
A manutenção da Prime Rate em 15,50% durante vários meses demonstra que a estabilização das referências monetárias ainda não foi acompanhada por uma redução mais significativa dos encargos financeiros suportados pela economia.
Dívida Pública e Financiamento do Estado Acrescentam Pressões ao Mercado
A relação entre as necessidades de financiamento do Estado e a disponibilidade de recursos para a actividade privada constitui outra dimensão relevante da análise.
Em Setembro de 2026, o Banco de Moçambique assinalou a persistência de pressões sobre o endividamento público interno e sobre as condições de financiamento da economia.
A dívida pública interna atingiu aproximadamente 546,5 mil milhões de meticais, reflectindo um aumento de cerca de 71,9 mil milhões de meticais relativamente a Dezembro de 2025.
Em sistemas financeiros com mercados de capitais relativamente pouco profundos, a procura de financiamento pelo Estado pode influenciar a afectação dos recursos disponíveis nos bancos.
Os títulos públicos representam instrumentos de aplicação relevantes para as instituições financeiras, podendo oferecer alternativas de investimento com características de risco, liquidez e remuneração distintas das operações de crédito empresarial.
Quando uma parcela crescente dos recursos bancários é canalizada para financiar o sector público, pode diminuir a disponibilidade ou o incentivo à concessão de crédito ao sector privado, fenómeno conhecido como efeito de deslocamento do investimento privado.
No entanto, a dimensão efectiva deste mecanismo em Moçambique exige a avaliação da composição dos activos bancários, das taxas de remuneração dos títulos públicos e da evolução do crédito ao sector empresarial.
A relação não é automática, mas a persistência de necessidades elevadas de financiamento do Estado constitui um factor que deve integrar a análise das condições de financiamento da economia.
Pequenas e Médias Empresas Enfrentam Maior Exposição ao Custo do Financiamento
As pequenas e médias empresas representam um dos segmentos potencialmente mais afectados pelas condições de financiamento bancário.
A menor capacidade de prestação de garantias, a informalidade de parte da actividade económica, a reduzida disponibilidade de informação financeira e a maior vulnerabilidade aos choques de mercado podem traduzir-se em prémios de risco mais elevados.
Estes factores contribuem para limitar o acesso ao crédito, mesmo quando existem oportunidades economicamente relevantes de investimento.
A restrição financeira afecta diferentes fases da actividade empresarial, desde o financiamento do fundo de maneio até à aquisição de equipamentos, expansão de instalações e introdução de novas tecnologias.
Na agricultura e na agro-indústria, os efeitos podem ser particularmente relevantes devido à sazonalidade dos rendimentos, aos riscos climáticos e aos períodos prolongados de maturação de determinados investimentos.
Na indústria transformadora, os custos financeiros elevados podem comprometer projectos de modernização, substituição de importações e desenvolvimento de novas capacidades produtivas.
A consequência potencial é uma menor participação das empresas nacionais nos processos de expansão económica, incluindo nas cadeias de fornecimento associadas aos grandes investimentos.
Para enfrentar este problema, os instrumentos de garantia de crédito, mecanismos de partilha de risco, linhas de financiamento de longo prazo e programas de assistência técnica podem desempenhar um papel complementar ao financiamento bancário convencional.
A eficácia destes mecanismos deverá, contudo, ser avaliada pela sua capacidade de ampliar o crédito produtivo, reduzir os custos efectivos dos financiamentos e assegurar a sustentabilidade das operações.
Custo do Crédito Exige Uma Resposta Mais Abrangente
A persistência de taxas de juro elevadas coloca em evidência a necessidade de uma abordagem integrada das condições de financiamento da economia moçambicana.
A política monetária desempenha um papel importante na definição das condições gerais de liquidez e do custo do dinheiro, mas a formação das taxas bancárias reflecte igualmente factores estruturais relacionados com risco de crédito, estabilidade fiscal, concorrência financeira e eficiência institucional.
Uma redução sustentável dos juros exige progressos simultâneos em diferentes dimensões da economia.
A melhoria da qualidade da informação financeira das empresas pode reduzir incertezas na avaliação do risco. A expansão dos mecanismos de garantia e de partilha de risco pode facilitar o financiamento de projectos economicamente viáveis. O fortalecimento dos instrumentos de financiamento de longo prazo pode diminuir a dependência de crédito bancário tradicional para investimentos estruturantes.
A disciplina fiscal e a gestão sustentável da dívida pública podem, por sua vez, contribuir para aliviar pressões sobre os mercados financeiros e melhorar as condições gerais de financiamento.
Importa igualmente desenvolver mecanismos de acompanhamento da transmissão da política monetária, permitindo avaliar em que medida os ajustamentos das taxas de referência se reflectem nos custos efectivos suportados pelos clientes.
A transparência na divulgação das condições de crédito constitui outro elemento relevante, sobretudo quando permite comparar taxas de juro, comissões, exigências de garantias e outros encargos associados aos financiamentos.
Financiamento Competitivo É Condição Para Acelerar a Transformação Económica
Os dados do Banco de Moçambique mostram que o mercado de crédito apresenta sinais de ajustamento, particularmente nas novas operações empresariais, mas continua caracterizado por custos de financiamento elevados.
A taxa média dos empréstimos de um ano, de 21,64%, contrasta com a remuneração dos depósitos de 3,51%, num contexto de Prime Rate estabilizada em 15,50%.
Esta configuração evidencia os desafios associados à eficiência da intermediação bancária e à necessidade de criar condições para uma redução mais significativa dos custos financeiros.
Num país que enfrenta necessidades elevadas de investimento produtivo, diversificação económica e criação de emprego, o preço do crédito influencia directamente a capacidade de expansão das empresas.
A melhoria das condições de financiamento deverá resultar de uma combinação entre estabilidade macroeconómica, sustentabilidade das finanças públicas, redução dos riscos de crédito e maior eficiência do sistema financeiro.
A persistência de juros bancários superiores a 21% evidencia uma contradição importante da economia moçambicana: a necessidade de acelerar o investimento empresarial confronta-se com condições de financiamento que continuam a exigir níveis elevados de rentabilidade e capacidade de geração de caixa.
A redução sustentável deste diferencial entre as necessidades de financiamento da economia e as condições efectivamente oferecidas pelo sistema bancário constitui, por isso, uma dimensão relevante da agenda de desenvolvimento económico, particularmente para a expansão das pequenas e médias empresas e o crescimento da actividade produtiva nacional.