LNG Aproxima-se de US$ 30 na Ásia e Crise no Médio Oriente Reconfigura Mercado Global de Gás

0
68

A interrupção dos fluxos energéticos do Golfo Pérsico, a recuperação das importações asiáticas e a proximidade do Inverno no hemisfério Norte mantêm os preços internacionais do gás natural liquefeito em níveis elevados. Os Estados Unidos ampliam a sua presença nas exportações, enquanto a Agência Internacional de Energia antecipa uma contracção da procura global de gás em 2026. A conjuntura abre uma janela comercial favorável aos produtores alternativos, mas também aumenta a incerteza sobre o equilíbrio do mercado até 2030, período em que Moçambique prepara a expansão da sua capacidade de exportação.

QUESTÕES-CHAVE
  • Preços Internacionais: LNG no mercado asiático aproxima-se de US$ 30/MMBtu, quase três vezes o nível anterior ao conflito no Médio Oriente;
  • Oferta Global: Perturbações no Estreito de Ormuz afetam o abastecimento do Qatar e dos Emirados Árabes Unidos, responsáveis por uma parcela significativa do comércio mundial;
  • Procura Asiática: Importações de LNG deverão atingir 23,31 milhões de toneladas em Outubro, o valor mais elevado dos últimos três meses;
  • Estados Unidos: Exportações cresceram 23% no primeiro semestre de 2026, consolidando o papel norte-americano no fornecimento internacional;
  • Europa: Reservas de gás próximas de 75% da capacidade aumentam a exposição aos riscos da estação de aquecimento;
  • Perspetivas: AIE prevê redução de 0,5% na procura global de gás em 2026, apesar do crescimento da capacidade de liquefação fora do Médio Oriente;
  • Moçambique: Expansão dos projetos Coral Norte, Mozambique LNG e Rovuma LNG coloca o País perante novas oportunidades comerciais e riscos associados ao ciclo internacional de preços.
Indicadores e Instalações de Gás Natural Liquefeito

Indicadores de Mercado — 22 de Outubro de 2026

  • LNG ASIÁTICO · SPOT: US$ 29,30 por MMBtu — referência Reuters, 22/10
  • TTF EUROPEU · FUTUROS: €87,50 por MWh — indicação de 21/10
  • HENRY HUB · EUA: US$ 2,79 por MMBtu — indicação de 21/10
  • IMPORTAÇÕES ASIÁTICAS: 23,31 Mt — Projeção para Outubro de 2026

Fontes: Reuters e referências indicativas LNGInsights/LNGPriceIndex. Os preços asiáticos físicos, os futuros do TTF e os futuros Henry Hub correspondem a instrumentos e mercados distintos. As referências de 21 de Outubro não representam cotações em tempo real de 22 de Outubro.

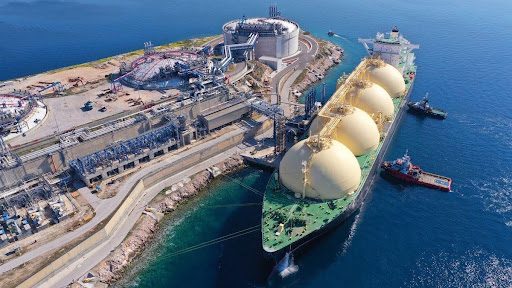
O mercado internacional de gás natural liquefeito (LNG) atravessa uma fase de forte tensão entre oferta e procura, marcada pela persistência das perturbações energéticas no Médio Oriente, pelo aumento das compras asiáticas e pela crescente competição entre importadores europeus e asiáticos pelo abastecimento disponível.

Na quinta-feira, 22 de Outubro, a Reuters assinalou que os preços do LNG no mercado asiático atingiam aproximadamente US$ 29,30 por milhão de unidades térmicas britânicas (MMBtu), um nível próximo de três vezes o registado antes do início da guerra no Médio Oriente, em Fevereiro.

A valorização reflecte uma alteração significativa das condições do comércio internacional. O mercado que, no início de 2026, antecipava um período de crescimento da oferta e maior estabilidade dos preços passou a enfrentar restrições físicas ao abastecimento, custos logísticos elevados e incerteza quanto à recuperação da capacidade exportadora do Golfo Pérsico.

A Agência Internacional de Energia (AIE) assinala que o conflito interrompeu o processo de reequilíbrio que vinha sendo observado desde o segundo semestre de 2025, transformando as perspectivas de curto e médio prazo para o gás natural.

As importações asiáticas estão a recuperar, embora o consumo global continue condicionado pelos preços elevados, criando um mercado em que a procura física permanece activa, mas a capacidade de pagamento dos compradores se tornou um factor decisivo na distribuição das cargas disponíveis. 

Ásia Recupera Compras Apesar de Preços Próximos de US$ 30

A Ásia mantém-se como principal centro de procura de LNG, com a China, o Japão, a Coreia do Sul e a Índia entre os mercados mais relevantes.

Segundo a Reuters, com base em dados de acompanhamento de navios e fluxos comerciais, as importações asiáticas deverão atingir 23,31 milhões de toneladas em Outubro, o nível mais elevado em três meses.

A China deverá importar aproximadamente 5,47 milhões de toneladas, beneficiando da reposição de compras antes do Inverno, enquanto o Japão poderá registar o menor volume de importações dos últimos cinco meses, devido aos níveis de reservas disponíveis e ao custo dos contratos de longo prazo associados às cotações do petróleo.

A evolução revela comportamentos distintos entre os principais compradores.

Os grandes importadores com contratos de fornecimento de longo prazo dispõem de maior previsibilidade na recepção de cargas, embora continuem expostos às condições contratuais de preço e aos riscos de incumprimento dos fornecedores.

Os compradores mais dependentes do mercado spot, pelo contrário, enfrentam oscilações imediatas das cotações e uma concorrência crescente por carregamentos disponíveis.

A Índia e diversas economias emergentes asiáticas encontram-se especialmente expostas a este mecanismo, dado que o aumento dos preços internacionais pode comprometer a viabilidade económica do gás na geração de electricidade e na produção industrial.

A valorização do LNG cria ainda incentivos à substituição por carvão, produtos petrolíferos ou outras fontes de energia, quando existe capacidade técnica para essa mudança.

Esta substituição constitui um dos principais mecanismos de ajustamento do mercado: preços demasiado elevados acabam por reduzir o consumo, limitando parcialmente a própria pressão sobre a oferta. 

Diferenças de Preços Reorganizam as Rotas Comerciais

O comportamento dos três principais referenciais internacionais ajuda a compreender a actual configuração do mercado.

Referencial

Mercado

Referência

JKM

LNG Nordeste Asiático

US$ 29,30/MMBtu

TTF

Gás natural europeu

€87,50/MWh

Henry Hub

Gás natural norte-americano

US$ 2,79/MMBtu

JKM físico: Reuters, 22/10. TTF e Henry Hub: valores indicativos de 21/10. Os preços não são directamente comparáveis sem conversão de unidades e consideração dos custos de liquefacção, transporte e regaseificação.

A diferença entre os preços internacionais constitui um incentivo à reorganização das rotas de abastecimento.

Quando os preços asiáticos excedem os praticados na Europa por uma margem suficiente para compensar os custos adicionais de transporte, os vendedores com contratos flexíveis podem preferir encaminhar cargas para os portos asiáticos.

O movimento inverso ocorre quando os compradores europeus oferecem remunerações superiores.

Este mecanismo de arbitragem geográfica tornou-se um elemento central do comércio internacional de LNG, particularmente após a redução da dependência europeia do gás russo transportado por gasoduto.

As diferenças entre o Henry Hub e os referenciais europeu e asiático também demonstram a vantagem económica potencial dos exportadores norte-americanos. Contudo, a diferença bruta de preços não equivale à margem líquida dos exportadores, uma vez que a operação envolve custos de aquisição do gás, liquefacção, transporte marítimo, seguros e utilização de terminais.

A S&P Global Commodity Insights assinalou, numa análise publicada a 19 de Outubro, que a volatilidade do JKM atingiu uma média anualizada de 94% durante os episódios de perturbação da oferta entre Março e Setembro, acima dos 76% observados no TTF europeu e dos 43% registados no Henry Hub norte-americano.

Esta diferença confirma que a volatilidade do mercado asiático tem sido particularmente sensível às interrupções físicas do abastecimento de LNG. 

Estreito de Ormuz Continua a Condicionar o Equilíbrio da Oferta Mundial

O principal factor de instabilidade do mercado internacional continua a ser a situação no Estreito de Ormuz, uma das mais importantes passagens marítimas para o transporte de petróleo e gás natural liquefeito.

Antes do conflito iniciado em Fevereiro de 2026, aproximadamente 20% do abastecimento mundial de LNG transitava por este corredor, sobretudo com origem no Qatar e nos Emirados Árabes Unidos.

A interrupção dos movimentos marítimos e os danos provocados em instalações energéticas do Golfo alteraram significativamente o equilíbrio internacional.

Segundo a AIE, entre Março e Junho, os carregamentos de LNG provenientes do Qatar e dos Emirados Árabes Unidos diminuíram cerca de 35 mil milhões de metros cúbicos em termos homólogos.

No mesmo período, o aumento da produção noutras regiões compensou aproximadamente três quartos da redução registada no Golfo, permitindo limitar a contracção global da oferta.

A recuperação dos movimentos marítimos permanece, contudo, incompleta.

A Reuters revelou que, durante Setembro, foram registadas entre 19 e 21 passagens de navios transportadores de LNG pelo Estreito de Ormuz, dependendo da empresa de acompanhamento marítimo considerada, o maior movimento mensal desde o início do conflito.

Apesar desta recuperação, os volumes continuam muito inferiores aos níveis anteriores à guerra.

A QatarEnergy prolongou inclusivamente avisos de força maior relativos ao fornecimento de LNG a compradores europeus e asiáticos, incluindo a italiana Edison e clientes no Bangladesh e no Paquistão.

A persistência destas limitações está a provocar uma alteração da estrutura de abastecimento internacional: os importadores procuram diversificar fornecedores, enquanto produtores fora do Golfo beneficiam de uma procura acrescida por contratos alternativos. 

Estados Unidos Consolidam Posição Como Fornecedor Estratégico

Os Estados Unidos constituem um dos principais beneficiários comerciais da reorganização do mercado internacional de LNG.

Segundo a Energy Information Administration (EIA), as exportações norte-americanas cresceram 23% no primeiro semestre de 2026, atingindo uma média de 17,4 mil milhões de pés cúbicos por dia.

O aumento foi sustentado pela expansão de projectos como Plaquemines LNG, Corpus Christi Stage 3 e Golden Pass LNG.

Indicador / MétricaValorDetalhes / Observações
Crescimento Homólogo+23%Registado no 1.º semestre de 2026
Volume Exportado10,9 MtTotal de exportações em Setembro de 2026
Destino: Europa54%Quota das exportações de Setembro
Destino: Ásia26%Quota das exportações de Setembro
Destino: Outros20%Quota das exportações de Setembro

Em Setembro, as exportações norte-americanas atingiram 10,9 milhões de toneladas, acima dos 10,7 milhões registados em Agosto.

A Europa absorveu aproximadamente 5,91 milhões de toneladas, enquanto os mercados asiáticos receberam cerca de 2,84 milhões.

A estratégia comercial norte-americana beneficia de três características estruturais: capacidade crescente de liquefacção, disponibilidade de gás natural no mercado interno e flexibilidade contratual em parte dos carregamentos exportados.

Esta combinação permite responder relativamente depressa às alterações das oportunidades comerciais entre a Europa e a Ásia.

A EIA antecipa que as exportações norte-americanas possam atingir uma média de 18,7 mil milhões de pés cúbicos por dia no primeiro semestre de 2027, acima dos níveis observados em 2026.

A expansão dos Estados Unidos constitui, por isso, um factor de transformação duradoura do mercado, alterando as posições relativas dos grandes produtores e aumentando a competição por contratos de fornecimento de longo prazo. 

Europa Entra no Inverno Com Reservas Inferiores à Média Histórica

A Europa aproxima-se da estação de aquecimento com uma situação de armazenamento menos confortável do que a observada em anos anteriores.

De acordo com dados da Gas Infrastructure Europe divulgados nas análises de mercado de Outubro, as reservas da União Europeia encontravam-se próximas de 74,6% da capacidade em meados do mês, abaixo dos 82,8% registados um ano antes e da média histórica de aproximadamente 89,2% para o mesmo período.

A Alemanha, um dos maiores consumidores europeus de gás, apresentava uma taxa de armazenamento próxima de 61%.

Esta diferença aumenta a sensibilidade das cotações europeias às previsões meteorológicas, à disponibilidade de carregamentos e às condições de transporte marítimo.

A Reuters estima que as importações europeias de LNG possam atingir 9,11 milhões de toneladas em Outubro, um aumento face a Setembro, embora abaixo dos volumes registados no mesmo período de 2025.

O mercado europeu enfrenta ainda uma transformação estrutural decorrente da redução progressiva das importações de gás russo.

Segundo a AIE, a União Europeia estabeleceu um calendário para eliminar as importações de gás russo até Novembro de 2027, o que aumenta a importância de fornecedores alternativos.

Neste contexto, a competição com a Ásia assume particular relevância. Uma subida dos preços asiáticos pode redireccionar carregamentos flexíveis para o Pacífico, obrigando os importadores europeus a melhorar as suas propostas comerciais.

A evolução do próximo Inverno dependerá, em grande medida, da temperatura, da disponibilidade de gás armazenado, da produção de electricidade renovável e da recuperação dos fluxos do Médio Oriente. 

AIE Prevê Queda de 0,5% na Procura Mundial de Gás em 2026

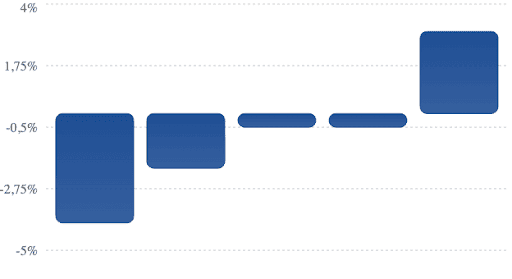
Variação prevista da procura de gás natural em 2026

Variações anuais projectadas pela Agência Internacional de Energia em Julho de 2026. Percentagens

Fonte: AIE, Gas Market Report, Q3 2026. Europa: redução superior a 2%; Médio Oriente: cerca de 4%; restantes valores aproximados ou estimados.

A aparente contradição entre preços elevados e perspectivas de redução da procura constitui uma das características centrais da actual conjuntura energética.

A AIE prevê que o consumo mundial de gás natural diminua aproximadamente 0,5%, equivalente a cerca de 20 mil milhões de metros cúbicos, em 2026.

Trata-se da terceira contracção anual da procura global nesta década, após as reduções registadas em 2020 e 2022.

A redução deverá ser particularmente expressiva no Médio Oriente, devido às perturbações da actividade industrial e energética, enquanto a Europa deverá registar uma queda superior a 2%, associada ao aumento da produção renovável e aos preços elevados do gás.

Na Ásia, a procura deverá diminuir aproximadamente 0,5%, reflectindo a substituição do gás por outras fontes de energia e a redução da actividade em sectores industriais intensivos em consumo energético.

Estes números ajudam a compreender a natureza do choque actual.

O mercado enfrenta preços elevados sobretudo porque a oferta disponível sofreu uma contracção e a sua distribuição geográfica se tornou mais difícil. A subida das cotações está, simultaneamente, a destruir parte da procura potencial.

A evolução corresponde ao mecanismo económico de ajustamento pelo preço: quando a quantidade disponível se torna insuficiente, o aumento das cotações reduz o consumo dos compradores mais sensíveis ao custo.

O problema é que este ajustamento pode produzir efeitos negativos sobre a actividade industrial, os custos de electricidade e o crescimento económico, especialmente nos países com menor capacidade financeira para assegurar contratos de longo prazo. 

Excesso de Oferta Previsto Para a Segunda Metade da Década Pode Chegar Mais Tarde

Antes do agravamento do conflito no Médio Oriente, as perspectivas para o mercado global de LNG apontavam para uma expansão significativa da capacidade exportadora durante a segunda metade da década.

Os investimentos realizados nos Estados Unidos, Qatar, Canadá, África e Austrália anunciavam uma nova fase de crescimento da oferta, com potencial para reduzir os preços internacionais.

A crise energética alterou este cenário, mas não eliminou a capacidade adicional em desenvolvimento.

A AIE estima que as perdas acumuladas de oferta de LNG relacionadas com o conflito possam atingir aproximadamente 140 mil milhões de metros cúbicos entre 2026 e 2030.

Estas perdas resultam tanto das interrupções imediatas de abastecimento como dos danos causados a infra-estruturas, particularmente no complexo de Ras Laffan, no Qatar.

Ao mesmo tempo, novos projectos de liquefacção na América do Norte, África e Austrália deverão acrescentar perto de 50 mil milhões de metros cúbicos de oferta em 2026.

A Agência considera que o comércio mundial de LNG poderá permanecer relativamente estável durante o ano, apesar da forte redução dos fornecimentos provenientes do Golfo.

O Institute for Energy Economics and Financial Analysis (IEEFA), numa análise publicada em Setembro, sustenta que a perspectiva de excesso de oferta foi adiada, mas não cancelada.

A instituição argumenta que os novos investimentos continuarão a aumentar a disponibilidade global de LNG, enquanto os preços elevados e a expansão de fontes energéticas alternativas poderão limitar o crescimento da procura.

Daqui resulta uma tensão fundamental para os investidores: a actual conjuntura favorece preços elevados e valoriza a produção disponível, mas os novos projectos deverão entrar em operação num mercado que poderá apresentar condições substancialmente diferentes dentro de três a cinco anos.

Esta diferença entre o ciclo de preços de curto prazo e os horizontes de investimento constitui um dos principais riscos económicos da indústria de LNG. 

Moçambique Entra Numa Fase Decisiva de Expansão da Sua Capacidade de LNG

A reconfiguração dos mercados internacionais ocorre num momento particularmente importante para o desenvolvimento da indústria moçambicana de gás natural.

A Bacia do Rovuma concentra alguns dos maiores recursos de gás natural ainda por desenvolver, com projectos que poderão aumentar substancialmente a capacidade de exportação durante a próxima década.

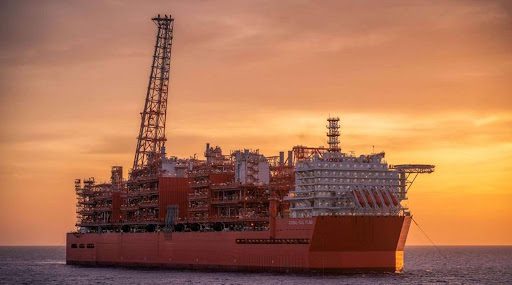
Actualmente, a produção comercial de LNG está concentrada na plataforma flutuante Coral Sul, operada pela Eni, com uma capacidade nominal de aproximadamente 3,4 milhões de toneladas por ano.

A expansão prevista inclui o projecto Coral Norte, também liderado pela Eni, o Mozambique LNG, operado pela TotalEnergies, e o Rovuma LNG, cuja componente de liquefacção em terra é liderada pela ExxonMobil.

Projecto

Capacidade anual

Situação e horizonte

Coral Sul FLNG

3,4 Mt

Em produção desde 2022

Coral Norte FLNG

Cerca de 3,5 Mt

Primeira produção prevista para 2028

Mozambique LNG

Cerca de 13 Mt

Primeira produção prevista para 2029

Rovuma LNG

18,6 Mt

Decisão final de investimento prevista para 2026; produção projectada para 2031

Capacidades nominais aproximadas, conforme informações públicas dos operadores e acompanhamento sectorial de Outubro de 2026. Os calendários futuros permanecem sujeitos à execução e às decisões de investimento.

A construção do Coral Norte representa uma etapa adicional na consolidação da presença da Eni em Moçambique. O projecto recebeu a decisão final de investimento em Outubro de 2025 e deverá acrescentar capacidade de liquefacção flutuante a partir de 2028.

No caso do Mozambique LNG, a retoma integral das actividades anunciada em Janeiro de 2026 reabriu a perspectiva de entrada em produção em 2029, depois de uma prolongada interrupção associada à situação de segurança em Cabo Delgado.

Por sua vez, o Rovuma LNG encontra-se numa fase particularmente relevante, marcada pela preparação de contratos de engenharia, aquisição de equipamentos de longo prazo e desenvolvimento de condições logísticas anteriores à decisão final de investimento.

A ExxonMobil mantém como objectivo a concretização dessa decisão durante 2026, embora não tenha sido identificada uma confirmação pública da sua aprovação até 22 de Outubro.

A conjugação destes empreendimentos poderá elevar a capacidade nominal de LNG do País para aproximadamente 38,5 milhões de toneladas por ano, caso todos sejam executados nas dimensões actualmente previstas.

Trata-se de capacidade potencial, e não de produção efectiva assegurada. 

Preços Elevados Melhoram Perspectivas Comerciais, Mas Investimentos Exigem Horizonte de Longo Prazo

O actual nível de preços internacionais constitui um sinal favorável para a valorização comercial dos recursos de gás natural e para a competitividade relativa de novas fontes de abastecimento fora do Médio Oriente.

A localização geográfica de Moçambique, com acesso ao Oceano Índico, oferece vantagens potenciais no abastecimento de mercados asiáticos, especialmente quando comparada com fornecedores que necessitam de utilizar rotas mais extensas ou corredores marítimos sujeitos a restrições.

Contudo, a capacidade de aproveitar estas vantagens está associada ao calendário de entrada em produção dos projectos.

O LNG comercializado actualmente beneficia directamente das condições de mercado observadas em 2026, dentro dos limites estabelecidos pelos respectivos contratos de venda.

Já os projectos com início de produção previsto entre 2028 e 2031 estarão expostos às condições de preços que prevalecerem nesses anos, podendo enfrentar um mercado com maior oferta global e concorrência mais intensa.

Acresce que os grandes projectos de LNG são financiados com base em expectativas de receitas de longo prazo, contratos de compra e venda, custos de capital e modelos financeiros capazes de resistir às oscilações dos preços internacionais.

O actual choque energético pode melhorar a atractividade dos contratos de fornecimento de longo prazo, especialmente entre compradores interessados em diversificar fornecedores.

Mas o mesmo contexto aumenta os custos de transporte marítimo, seguros, equipamentos e financiamento de infra-estruturas, factores que podem afectar os orçamentos de desenvolvimento dos novos empreendimentos.

A diferença entre beneficiar de preços elevados no mercado spot e assegurar a viabilidade financeira de um projecto durante várias décadas permanece, por isso, essencial para compreender a economia do LNG moçambicano.

Conteúdo Local e Infra-Estruturas Ganham Importância na Nova Fase de Investimento

O avanço dos projectos da Bacia do Rovuma tem igualmente implicações para o desenvolvimento das cadeias de valor nacionais.

A preparação do Rovuma LNG e a expansão das operações da TotalEnergies e da Eni poderão aumentar a procura de serviços de construção, engenharia, transporte, logística portuária, manutenção industrial, formação técnica e abastecimento especializado.

Este movimento poderá representar uma oportunidade de diversificação da actividade empresarial, particularmente para empresas capazes de cumprir os requisitos de qualidade, certificação e capacidade operacional exigidos pela indústria internacional de energia.

A participação nacional, contudo, enfrenta limitações relacionadas com o acesso ao financiamento, dimensão empresarial, qualificações técnicas e capacidade de resposta às exigências dos grandes contratos.

O desenvolvimento de instalações logísticas, serviços portuários e infra-estruturas de apoio às operações poderá assumir importância crescente, especialmente em Pemba e nas zonas de implementação dos projectos.

As decisões de investimento que se aproximam serão, assim, relevantes também para os sectores económicos associados à cadeia de fornecimento de LNG, cujos contratos são frequentemente mobilizados antes do início da produção comercial.

Cinco Acontecimentos Podem Determinar a Evolução do LNG Até ao Final de 2026

  1. Recuperação das Exportações do Qatar

A evolução da segurança no Estreito de Ormuz e da capacidade operacional de Ras Laffan continuará a influenciar a oferta física disponível no mercado internacional.

  1. Intensidade do Inverno Europeu e Asiático

Temperaturas inferiores às médias históricas poderão acelerar o consumo de reservas e aumentar a competição por carregamentos spot.

  1. Expansão da Oferta Norte-Americana

O aumento da produção nas instalações de Plaquemines, Corpus Christi e Golden Pass poderá compensar parte das restrições existentes noutras regiões produtoras.

  1. Recuperação da Procura Asiática

A actividade industrial chinesa, as necessidades energéticas da Índia e as políticas de abastecimento do Japão e da Coreia do Sul terão influência sobre a procura e os preços.

  1. Decisões de Investimento em Novos Projectos

A evolução dos empreendimentos no Qatar, Estados Unidos, Canadá e Moçambique contribuirá para definir a oferta disponível no final da década.

Mercado Enfrenta Preços de Crise e Perspectivas de Expansão da Oferta

O mercado global de LNG apresenta actualmente uma das configurações mais complexas dos últimos anos.

A interrupção parcial dos fornecimentos do Médio Oriente reduziu a disponibilidade imediata de gás, elevou os preços internacionais e intensificou a competição entre compradores.

Ao mesmo tempo, a expansão da capacidade norte-americana e os investimentos em desenvolvimento noutras regiões estão a criar as condições para uma nova fase de crescimento da oferta mundial.

A principal alteração introduzida pela crise foi temporal: a expansão da capacidade exportadora continua prevista, mas os efeitos de equilíbrio sobre o mercado deverão surgir mais tarde do que anteriormente se antecipava.

Esta diferença assume relevância particular para os países que desenvolvem novos projectos.

No caso de Moçambique, a previsão de entrada em produção do Coral Norte em 2028, do Mozambique LNG em 2029 e do Rovuma LNG no início da próxima década coloca os maiores volumes adicionais de exportação num período em que se poderá assistir à recuperação da oferta do Golfo e à maturação dos novos investimentos norte-americanos.

A janela comercial aberta pela crise de 2026 oferece oportunidades para assegurar compradores, negociar contratos e consolidar relações de fornecimento. Porém, os futuros carregamentos moçambicanos disputarão mercado com volumes crescentes provenientes de outras geografias.

A economia do LNG atravessa, assim, dois ciclos simultâneos: um mercado imediato marcado pela escassez e preços elevados, e uma expansão estrutural da capacidade exportadora que poderá alterar profundamente a concorrência internacional no final da década.

A distância entre estes dois ciclos será decisiva para a configuração dos preços, dos contratos e das decisões de investimento que estão a redesenhar a indústria mundial do gás natural liquefeito.