Industriais do Caju Exigem Prioridade no Abastecimento Nacional Antes da Exportação de Castanha em Bruto
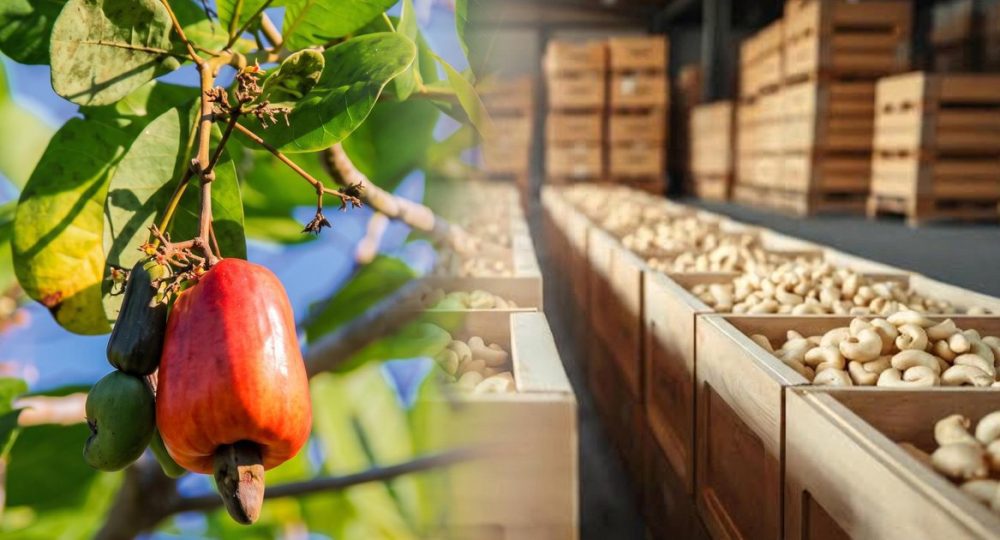
A Associação dos Industriais do Caju (AICAJU) pede a aprovação urgente de medidas regulamentares que garantam o abastecimento da indústria nacional antes da abertura das exportações. As propostas incluem a manutenção da taxa de 22%, a aplicação de sanções mais equilibradas, maior fiscalização e transparência na utilização das receitas destinadas ao incentivo industrial.
Questões-Chave:
- Abastecimento Industrial: AICAJU exige que a exportação de castanha em bruto só seja autorizada após confirmação pública do abastecimento da indústria nacional;
- Regulamentação Urgente: Associação reclama a aprovação do Diploma Conjunto previsto no Decreto n.º 65/2026, antes da abertura das exportações;
- Protecção Industrial: Industriais defendem a manutenção da taxa de sobrevalorização de 22% sobre a exportação de castanha em bruto, admitindo o seu agravamento;
- Fiscalização e Sanções: AICAJU propõe uma multa de 15% do valor FOB para exportadores que não cumpram as obrigações de abastecimento;
- Transparência e Competitividade: Associação exige uma fórmula pública de cálculo do preço FOB e divulgação das receitas destinadas ao incentivo à indústria nacional.
Indústria Reclama Medidas Urgentes Para Garantir Acesso à Matéria-Prima
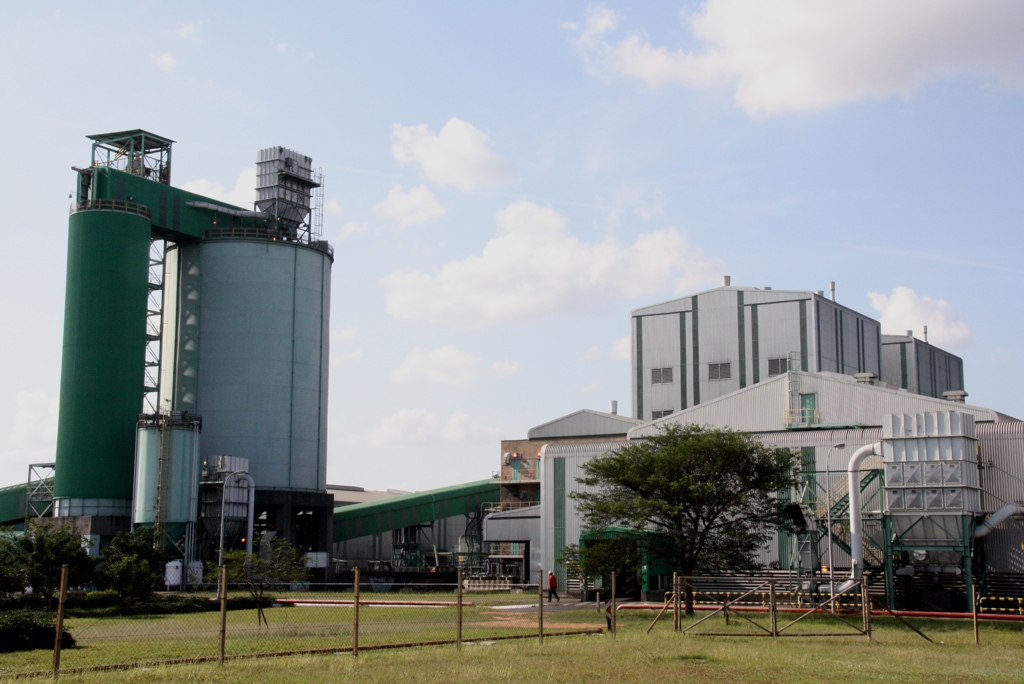
A Associação dos Industriais do Caju (AICAJU) defende a adopção urgente de medidas regulamentares destinadas a assegurar o abastecimento prioritário da indústria nacional antes da abertura da exportação de castanha de caju em bruto, considerando essencial garantir a continuidade do processamento local, preservar o emprego industrial e ampliar o valor acrescentado da cadeia produtiva.
A posição consta de um conjunto de oito propostas apresentadas pela associação, que solicita a aprovação do Diploma Conjunto previsto no artigo 3.º do Decreto n.º 65/2026, de 16 de Outubro, que aprova o novo Regulamento da Lei do Caju.
No documento, a AICAJU afirma expressamente: “Pedimos a aprovação urgente, antes da abertura da exportação nesta campanha, do Diploma Conjunto previsto no artigo 3.º do Decreto n.º 65/2026”.
A associação pretende que a autorização de exportações fique condicionada à verificação efectiva das necessidades de aprovisionamento das unidades industriais nacionais, com base em planos de abastecimento apresentados pelos processadores e informação de monitoria disponibilizada ao Instituto de Amêndoas de Moçambique (IAM, IP).
A posição introduz uma questão central para a política industrial moçambicana: como equilibrar as receitas imediatas da exportação de matéria-prima com o desenvolvimento de uma indústria transformadora capaz de criar emprego, ampliar o valor acrescentado e fortalecer as cadeias produtivas nacionais?
Exportação Deverá Depender de Declaração Pública de Abastecimento
A primeira medida proposta pela AICAJU consiste na criação de um mecanismo formal de verificação do abastecimento industrial.
Segundo a associação, cada processador deverá apresentar ao IAM, IP, no início da campanha, um plano de abastecimento que permita identificar as necessidades de matéria-prima para o funcionamento da respectiva unidade.
“A exportação de castanha em bruto só abre quando o IAM declarar publicamente, com base nesses planos e nos relatórios do art. 17.º, n.º 3, que a indústria nacional está abastecida”, estabelece a proposta da AICAJU.
A associação defende igualmente que a emissão de Credenciais de Exportação e das respectivas autorizações, previstas no artigo 80.º do Regulamento, apenas tenha início depois daquela declaração.
O mecanismo pretende assegurar que a concorrência externa pela aquisição de castanha não comprometa a continuidade das operações das unidades industriais nacionais.
A medida representa, contudo, uma alteração relevante nos procedimentos de comercialização, exigindo critérios objectivos para determinar quando a indústria se encontra efectivamente abastecida.
Entre os aspectos que deverão ser considerados encontram-se a capacidade industrial operacional, as quantidades contratadas, os stocks disponíveis, as necessidades reais de processamento e os prazos de aquisição.
A definição transparente destes parâmetros será importante para compatibilizar a segurança de abastecimento industrial com a previsibilidade comercial e a protecção dos rendimentos dos produtores.
Industriais Defendem Entrega Física Obrigatória de Castanha
Outra das propostas da AICAJU envolve a obrigação de os exportadores não industriais contribuírem efectivamente para o abastecimento das unidades de processamento.
A associação pretende que essa contribuição seja concretizada através da entrega física de castanha, devidamente comprovada, antes da emissão da autorização de exportação.
“A contribuição do exportador não industrial para a indústria é entregue fisicamente e comprovada antes da autorização de exportação, sem possibilidade de ser substituída pelo ‘preço FOB do exportador não contribuinte’”, estabelece o documento.
O objectivo é assegurar que a obrigação de abastecimento produza resultados materiais para a indústria, impedindo que os operadores cumpram requisitos financeiros alternativos sem disponibilizar castanha para processamento nacional.
Do ponto de vista económico, a eficácia da medida estará relacionada com a existência de regras claras sobre quantidades, preços, qualidade, prazos de entrega e mecanismos de comprovação.
A imposição de obrigações de abastecimento deverá igualmente considerar a capacidade financeira dos processadores e as condições de remuneração dos produtores, evitando que a protecção industrial se traduza numa redução artificial dos preços de compra da castanha.
Taxa de 22% Sobre Exportação em Bruto Deve Ser Mantida
A política fiscal aplicada à exportação de castanha constitui outro elemento central da posição da AICAJU.
A associação defende a manutenção da taxa de sobrevalorização de 22% sobre o valor FOB da castanha exportada em bruto, prevista no artigo 18.º da Lei n.º 9/2023, de 20 de Julho.
O dispositivo legal estabelece a aplicação da taxa por um período não inferior a cinco anos.
No documento apresentado, a AICAJU sustenta que “a taxa de 22% sobre a castanha em bruto mantém-se pelo período mínimo fixado na Lei”.
A associação considera igualmente que a taxa deverá ser agravada quando a capacidade instalada da indústria nacional não estiver a ser suficientemente utilizada.
“Pedimos que seja aumentada sempre que a capacidade instalada não esteja a ser utilizada”, afirma, invocando o artigo 21.º da Lei do Caju, relativo ao reajustamento das taxas.
Esta posição introduz uma discussão relevante sobre a utilização da política comercial e fiscal como instrumento de industrialização.
As taxas sobre a exportação de matérias-primas podem contribuir para melhorar a competitividade relativa dos processadores nacionais, mas os seus efeitos dependem das condições de mercado, da capacidade industrial disponível e da forma como os custos são distribuídos entre os participantes da cadeia de valor.
Uma taxa mais elevada pode favorecer a aquisição de castanha pelas fábricas, mas também influenciar os preços pagos aos produtores e os incentivos à comercialização formal.
Por essa razão, qualquer reajustamento deverá considerar indicadores de utilização da capacidade instalada, produtividade industrial, preços internacionais, rentabilidade dos produtores e competitividade das exportações.
AICAJU Reclama Penalização Equivalente Para Exportadores
A associação identifica também uma preocupação relacionada com a proporcionalidade das sanções aplicáveis aos diferentes operadores.
O novo Regulamento prevê, no Anexo III, uma penalização equivalente a 15% do valor FOB para determinadas infracções cometidas por processadores industriais no processo de exportação de castanha em bruto.
A AICAJU pretende que os exportadores não industriais que exportem sem cumprir as obrigações de abastecimento fiquem sujeitos a uma sanção equivalente.
A proposta é expressa: “Inclusão no Anexo III de uma multa de 15% do valor FOB para o exportador que exporte sem ter abastecido a indústria, igual à aplicável ao processador”.
O objectivo é impedir que existam incentivos para contornar o mecanismo de prioridade industrial.
Importa esclarecer que o Regulamento já prevê penalizações para outras infracções associadas à exportação, incluindo operações sem a documentação exigida.
A proposta da associação incide especificamente sobre a criação de uma sanção equivalente para o incumprimento da obrigação de abastecimento industrial.
A eficácia do regime sancionatório exigirá fiscalização efectiva, identificação clara das infracções e procedimentos de aplicação das multas que assegurem proporcionalidade e segurança jurídica.
Preço FOB de Referência Deve Seguir Fórmula Pública
A transparência na formação do preço FOB de referência constitui outra exigência dos industriais.
A AICAJU pretende que o valor utilizado no cálculo da taxa de sobrevalorização seja determinado através de uma fórmula pública, indexada às cotações internacionais.
O pedido consiste na adopção de uma “fórmula pública para o preço FOB que serve de base à taxa de sobrevalorização, indexada às cotações internacionais”.
O artigo 84.º do novo Regulamento estabelece disposições relativas às taxas aplicáveis à exportação da castanha, incluindo mecanismos de determinação do preço de referência.
A publicação de uma metodologia transparente poderá melhorar a previsibilidade das operações e reduzir divergências sobre os valores utilizados para efeitos de tributação.
O preço de referência desempenha uma função económica relevante, uma vez que influencia o montante da taxa de exportação e, indirectamente, as decisões comerciais dos operadores.
A metodologia deverá considerar a qualidade da castanha, as condições do mercado internacional, os custos logísticos e outros factores relevantes para a formação dos preços.
O desafio é assegurar que os parâmetros utilizados sejam conhecidos antecipadamente e aplicados de forma consistente a todos os operadores.
Fiscalização da Nacionalidade e Qualidade Também Está em Causa
A AICAJU solicita ainda maior rigor na fiscalização dos requisitos aplicáveis aos exportadores de castanha em bruto.
A associação pede a “verificação efectiva da exigência de nacionalidade dos exportadores de castanha em bruto”, prevista no artigo 80.º, n.º 2, bem como do “rendimento mínimo de 44 lbs”, referido no n.º 5 do mesmo artigo.
O novo quadro regulamentar estabelece procedimentos específicos de registo, emissão de credenciais, certificação e autorização das operações comerciais.
A associação considera que a aplicação efectiva destas regras é fundamental para assegurar condições regulares de concorrência e evitar práticas que comprometam o funcionamento da cadeia de valor.
A fiscalização deverá envolver a identificação dos operadores licenciados, a verificação documental, a certificação da qualidade e o controlo das quantidades exportadas.
A eficácia da regulamentação depende, igualmente, da capacidade operacional das entidades fiscalizadoras e da disponibilidade de sistemas de monitoria capazes de acompanhar o percurso da castanha desde os locais de produção até às unidades industriais ou pontos de exportação.
AICAJU Pede Transparência na Utilização das Receitas da Sobretaxa
A oitava proposta da associação incide sobre a gestão dos recursos provenientes da taxa de sobrevalorização.
A Lei do Caju estabelece que as receitas arrecadadas sejam destinadas ao financiamento das actividades de fomento, incentivo à indústria nacional e investigação.
Nos termos do artigo 22.º da Lei n.º 9/2023, a distribuição legal prevê 70% para acções de fomento da produção, 20% para incentivo à indústria nacional de processamento e 10% para investigação.
A AICAJU reclama a “publicação anual das receitas da sobretaxa e da aplicação dos 20% destinados ao incentivo à indústria nacional”.
A exigência introduz uma dimensão importante de prestação de contas: assegurar que o esforço fiscal aplicado à exportação de castanha em bruto se traduza em investimentos verificáveis no desenvolvimento da cadeia de valor.
A informação pública deverá permitir identificar os recursos arrecadados, os montantes transferidos, os projectos financiados e os resultados alcançados.
O acompanhamento dos investimentos poderá considerar indicadores como capacidade industrial instalada e utilizada, emprego, produtividade, inovação tecnológica e volume de castanha transformada.
Esta abordagem permitiria avaliar se a sobretaxa está efectivamente a contribuir para os objectivos económicos que justificam a sua existência.
Protecção Industrial Precisa de Ser Acompanhada Por Competitividade
As propostas da AICAJU evidenciam uma preocupação estrutural com o futuro da indústria nacional do caju.
A transformação local oferece oportunidades de geração de valor acrescentado, emprego industrial, diversificação das exportações e desenvolvimento de actividades complementares, incluindo embalagens, logística e aproveitamento de subprodutos.
Contudo, a protecção regulamentar e fiscal não constitui, por si, uma garantia de competitividade.
A sustentabilidade das unidades industriais exige investimentos em tecnologia, eficiência energética, gestão empresarial, acesso ao financiamento e desenvolvimento dos mercados de exportação da amêndoa.
A indústria nacional precisa igualmente de assegurar capacidade financeira para adquirir matéria-prima em condições comerciais competitivas e remunerar adequadamente os produtores.
Um modelo de abastecimento obrigatório que não seja acompanhado por estas condições poderá transferir dificuldades entre os diferentes segmentos da cadeia, sem resolver os problemas estruturais de produtividade.
Por outro lado, a ausência de mecanismos eficazes de abastecimento pode comprometer o aproveitamento da capacidade industrial instalada e reduzir os incentivos ao investimento no processamento nacional.
A construção de uma política equilibrada exige, portanto, coordenação entre produtores, comerciantes, exportadores, industriais e autoridades reguladoras.
Regulamentação Poderá Determinar o Equilíbrio da Campanha 2026/2027
O pedido de aprovação urgente do Diploma Conjunto previsto no Decreto n.º 65/2026 surge num momento particularmente relevante para a organização da campanha de comercialização e exportação da castanha de caju.
A definição antecipada das regras poderá contribuir para reduzir incertezas e estabelecer condições mais previsíveis para o funcionamento da indústria e dos operadores comerciais.
Para a campanha 2026/2027, as propostas da AICAJU pretendem transformar a prioridade de abastecimento numa condição regulamentar expressa, sujeita a verificação e declaração pública.
A implementação deste mecanismo exigirá critérios técnicos de avaliação das necessidades industriais, procedimentos de monitoria e capacidade de fiscalização.
A associação manifestou disponibilidade para participar directamente neste processo.
“Estamos disponíveis para apresentar estes dados em reunião, junto da AICAJU e do Conselho Consultivo do sector, e para colaborar com o IAM, IP na definição dos critérios de abastecimento”, conclui o documento.
A manifestação de disponibilidade evidencia a intenção dos industriais de participar na construção dos mecanismos operacionais que irão regular o abastecimento e as exportações.
O Desafio de Criar Uma Cadeia do Caju Mais Industrializada
A posição apresentada pela AICAJU recoloca na agenda económica uma questão fundamental para o desenvolvimento da agro-indústria moçambicana: a capacidade de transformar uma base produtiva agrícola em actividades industriais competitivas, capazes de ampliar o rendimento nacional e criar emprego.
Moçambique dispõe de tradição na produção e processamento de castanha de caju, mas o aproveitamento económico do sector continua condicionado por dificuldades de fornecimento, financiamento, produtividade e integração comercial.
O novo Regulamento cria uma oportunidade para clarificar as responsabilidades dos operadores e fortalecer os mecanismos de coordenação da cadeia de valor.
As propostas dos industriais procuram assegurar que a exportação de castanha em bruto ocorra em condições compatíveis com a continuidade do processamento nacional.
O desafio das autoridades será estabelecer regras que permitam proteger a capacidade produtiva industrial, preservar a remuneração dos agricultores e manter condições de concorrência e previsibilidade para os operadores comerciais.
A eficácia da política do caju deverá ser avaliada pela evolução da produção, pela capacidade de processamento, pelo emprego industrial, pela competitividade das exportações e pelos rendimentos gerados ao longo de toda a cadeia de valor.
A regulamentação do abastecimento poderá constituir um instrumento relevante desse processo, desde que acompanhada por transparência, fiscalização e políticas consistentes de modernização industrial.
Fontes: Posição e propostas da AICAJU; Lei n.º 9/2023, de 20 de Julho; Decreto n.º 65/2026, de 16 de Outubro, que aprova o Regulamento da Lei do Caju.