Governo Alarga ISPC à Agricultura e Reorganiza Tributação dos Pequenos Negócios
Novo regulamento inclui actividades agrícolas, pecuárias, pesqueiras, silvícolas, avícolas e apícolas no enquadramento do Imposto Simplificado para Pequenos Contribuintes, numa reforma fiscal que abrange também IRPC, IVA e IRPS. Condições específicas de tributação ainda não foram detalhadas.
Questões-Chave:
- Governo aprovou novo Regulamento do Imposto Simplificado para Pequenos Contribuintes e revogou o regime regulamentar de 2009;
- ISPC passa a abranger expressamente actividades agrícolas, pecuárias, pesqueiras, silvícolas, avícolas e apícolas de pequena dimensão;
- Pequenos operadores industriais, comerciais, artesãos, prestadores de serviços e comércio ambulante também integram o enquadramento;
- Novo regulamento operacionaliza alterações introduzidas no Código do ISPC em Dezembro de 2025;
- Conselho de Ministros aprovou igualmente alterações aos regulamentos do IRPC, IVA e IRPS;
- Reforma do IVA está orientada para modernização, alargamento da base tributária e reforço da arrecadação, incluindo a economia digital;
- Governo ainda não divulgou, no comunicado da decisão, taxas, limites de facturação e condições específicas aplicáveis às diferentes actividades.
O Governo aprovou esta terça-feira, 29 de Setembro, um novo Regulamento do Imposto Simplificado para Pequenos Contribuintes (ISPC), introduzindo um enquadramento que abrange expressamente actividades agrícolas e outros segmentos produtivos de pequena dimensão.
A decisão, tomada na 28.ª Sessão Ordinária do Conselho de Ministros, revoga o regulamento aprovado pelo Decreto n.º 14/2009, de 14 de Abril, e estabelece novos procedimentos para aplicação do imposto a pessoas singulares e colectivas que desenvolvem actividades económicas de pequena escala.
Entre os sectores expressamente abrangidos encontram-se as actividades silvícola, pesqueira, pecuária, agrícola, avícola e apícola, juntamente com pequenas actividades industriais e comerciais, artesanato e prestação de serviços.
O regime contempla igualmente formas de pequeno comércio amplamente presentes na economia moçambicana, incluindo actividade ambulante e negócios desenvolvidos em bancas, barracas, quiosques, cantinas e tendas.
O novo regulamento ajusta a operacionalização do ISPC às alterações introduzidas pela Lei n.º 9/2025, de 29 de Dezembro, que modificou o respectivo Código.
Agricultura Entra No Novo Enquadramento Dos Pequenos Contribuintes
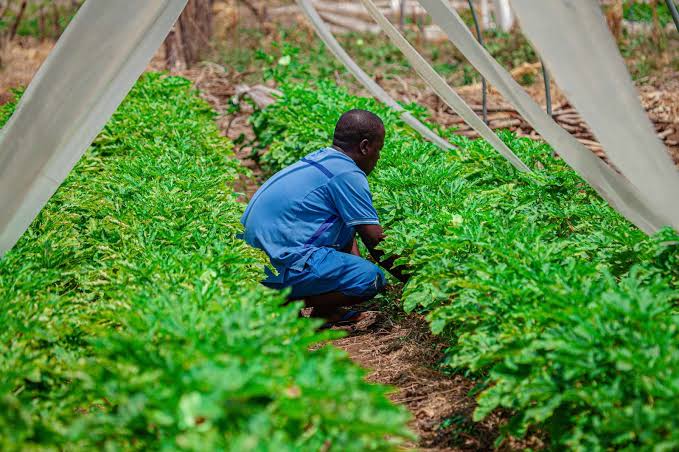
A inclusão expressa das actividades agrícolas e de outros segmentos da produção primária coloca uma parte relevante da pequena actividade económica rural dentro do novo quadro regulamentar do ISPC.
O alcance efectivo da mudança, contudo, só poderá ser determinado com o conhecimento integral das condições estabelecidas pelo regulamento aprovado.
O comunicado do Conselho de Ministros identifica as actividades abrangidas e os objectivos gerais da revisão, mas não especifica taxas, limites de facturação, mecanismos diferenciados de apuramento ou outras condições concretas de tributação aplicáveis aos diferentes sectores.
Estes elementos serão importantes para avaliar os efeitos sobre pequenos produtores e operadores, sobretudo em actividades caracterizadas por sazonalidade, rendimentos irregulares, reduzida capacidade administrativa e diferentes níveis de integração nos circuitos formais de comercialização.
A simplificação tributária pode reduzir custos de cumprimento e facilitar a relação dos pequenos operadores com a Administração Tributária. O resultado concreto estará associado às regras operacionais do novo regime e à sua aplicação às características específicas de cada actividade.
ISPC Abrange Uma Base Económica Diversificada
O alcance do regulamento ultrapassa o sector agrícola e cobre uma parte diversificada da pequena actividade económica.
Além de agricultura, pecuária, pesca, silvicultura, avicultura e apicultura, o novo enquadramento aplica-se a pequenas actividades industriais e comerciais, artesanato, prestação de serviços e diferentes modalidades de comércio de pequena escala.
Esta configuração coloca o ISPC numa posição relevante na relação entre o sistema tributário e segmentos empresariais com estruturas contabilísticas e administrativas mais reduzidas.
Regimes simplificados são utilizados precisamente para criar mecanismos tributários compatíveis com contribuintes cuja dimensão económica não justifica os mesmos procedimentos administrativos exigidos às empresas de maior dimensão.
No contexto moçambicano, a forma como o novo ISPC for operacionalizado será particularmente relevante num tecido económico em que pequenos negócios representam uma parcela importante das actividades de produção, comércio e prestação de serviços.
Conselho De Ministros Avança Com Reforma De Quatro Impostos
A aprovação do novo ISPC integra uma intervenção fiscal de dimensão superior.
Na mesma sessão, o Conselho de Ministros aprovou alterações aos regulamentos do Imposto sobre o Rendimento das Pessoas Colectivas (IRPC), Imposto sobre o Valor Acrescentado (IVA) e Imposto sobre o Rendimento das Pessoas Singulares (IRPS).
No IRPC, foram alterados diversos artigos do regulamento para operacionalizar as mudanças introduzidas pela Lei n.º 12/2025, de 29 de Dezembro.
Segundo o Governo, as alterações destinam-se a estabelecer prazos, formalidades, mecanismos administrativos, deveres acessórios e procedimentos necessários à execução uniforme da legislação, reforçando segurança jurídica, previsibilidade e transparência na relação entre a Administração Tributária e os contribuintes.
Uma orientação semelhante foi adoptada para o IRPS, cujo regulamento foi ajustado às alterações introduzidas pela Lei n.º 11/2025, também de 29 de Dezembro.
As decisões desta terça-feira avançam, desta forma, com a regulamentação de mudanças legislativas aprovadas no final de 2025.
IVA Avança Sobre Base Tributária E Economia Digital
A revisão do Regulamento do IVA apresenta um objectivo fiscal explicitamente associado ao alargamento da base tributária e reforço da capacidade de arrecadação de receitas públicas.
O Governo indica igualmente a modernização do sistema e o alinhamento com práticas internacionais de tributação do consumo, incluindo o tratamento da economia digital.
Esta componente ganha relevância com a expansão das plataformas digitais, serviços electrónicos e transacções realizadas através de fornecedores que podem operar fora dos modelos tradicionais de presença física.
A regulamentação constitui, por isso, uma das áreas a acompanhar para perceber como Moçambique pretende adaptar a tributação do consumo à crescente digitalização das actividades económicas e quais operadores ficarão abrangidos pelos novos procedimentos.
Reforma Procura Combinar Arrecadação E Previsibilidade Fiscal
As quatro decisões aprovadas na 28.ª Sessão Ordinária do Conselho de Ministros revelam uma intervenção simultânea sobre diferentes componentes do sistema tributário.
No ISPC, a mudança reorganiza o enquadramento dos pequenos contribuintes e explicita a inclusão de várias actividades produtivas. No IVA, o Governo identifica directamente o alargamento da base tributária e o reforço da arrecadação. No IRPC e IRPS, as alterações concentram-se na operacionalização das reformas legislativas e na previsibilidade dos procedimentos.
A dimensão económica da reforma será determinada pelas regras concretas que resultarem dos regulamentos, pelos custos de cumprimento impostos aos contribuintes e pela capacidade administrativa necessária para aplicar os novos procedimentos.
No caso dos pequenos contribuintes, a atenção estará particularmente concentrada na relação entre simplificação, formalização e carga tributária efectiva.
A inclusão da agricultura e de outras actividades produtivas de pequena dimensão vem colocar essa relação directamente na economia rural e nos pequenos negócios, tornando as condições específicas do novo ISPC determinantes para avaliar o alcance económico da medida.