Wall Street Recua com Dúvidas Sobre Rentabilidade da IA e Petróleo Ultrapassa US$ 117
Nasdaq perde 2% na última semana de Outubro, Reserva Federal mantém juros entre 3,75% e 4%, enquanto a economia chinesa cresce 4,5% no terceiro trimestre. Investidores entram em Novembro perante riscos associados à rentabilidade tecnológica, inflação e instabilidade energética.
- Mercados Accionistas: Nasdaq encerra a semana em queda de 2%, com os investidores a intensificarem o escrutínio sobre os investimentos bilionários em inteligência artificial;
- Política Monetária: Reserva Federal mantém taxas de juro entre 3,75% e 4%, num contexto de inflação persistente e actividade económica resiliente;
- Mercado Petrolífero: Brent alcança US$ 117,64 por barril, impulsionado pelos riscos de abastecimento no Médio Oriente;
- Economia Chinesa: PIB cresce 4,5% no terceiro trimestre, mas consumo interno e investimento imobiliário continuam a apresentar fragilidades;
- Mercados Financeiros: Ouro sofre correcção expressiva, enquanto investidores reajustam posições e reavaliam a exposição ao risco.
Mercados Globais Entram em Novembro Entre Correcção Tecnológica e Riscos Inflacionistas
Os mercados financeiros internacionais encerraram Outubro sob o efeito de uma combinação de factores que está a alterar as expectativas dos investidores: uma correcção nas acções das grandes empresas tecnológicas norte-americanas, a manutenção das taxas de juro pela Reserva Federal dos Estados Unidos e uma nova valorização do petróleo, num contexto de persistente instabilidade geopolítica no Médio Oriente.
A última semana do mês, encerrada a 30 de Outubro, revelou uma crescente selectividade na afectação de capitais. Enquanto o Nasdaq Composite registou perdas expressivas, empresas de menor capitalização apresentaram um desempenho positivo, sinalizando uma alteração nas preferências de segmentos do mercado accionista norte-americano.
No centro das preocupações está a rentabilidade dos investimentos em inteligência artificial. Os anúncios de despesas de capital de grande dimensão, sobretudo em centros de dados, infra-estruturas tecnológicas e capacidade computacional, passaram a suscitar questões mais exigentes sobre a geração futura de receitas e resultados financeiros.
Simultaneamente, a Reserva Federal manteve inalteradas as taxas de juro, reflectindo a persistência das pressões inflacionistas, enquanto a valorização do petróleo acrescentou novos riscos às perspectivas de evolução dos preços internacionais.
Na China, os indicadores mais recentes apontam para uma aceleração do crescimento económico, embora acompanhada por sinais de fragilidade do consumo interno e de contracção do investimento imobiliário.
Wall Street: Investidores Questionam Retornos Bilionários da Inteligência Artificial
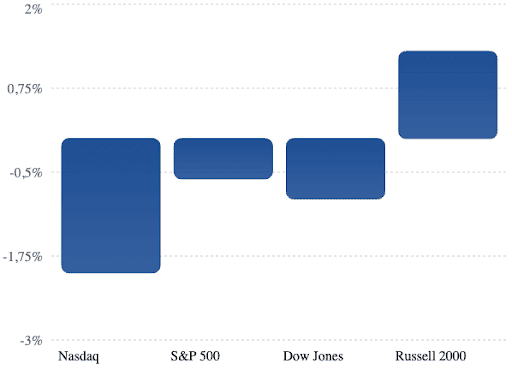
Os principais índices bolsistas norte-americanos encerraram a última semana de Outubro em terreno negativo, com destaque para a queda de aproximadamente 2% do Nasdaq Composite, índice fortemente exposto às empresas tecnológicas.
O S&P 500 perdeu cerca de 0,6%, enquanto o Dow Jones Industrial Average recuou 0,9%. Em contrapartida, o Russell 2000, que acompanha o desempenho de empresas de menor capitalização, valorizou-se 1,3%, evidenciando uma diferenciação crescente entre segmentos do mercado accionista.
WALL STREET | VARIAÇÃO SEMANAL ATÉ 30 DE OUTUBRO
| Índice Bolsista | Variação Semanal | Perfil do Segmento |
|---|---|---|
| Nasdaq Composite | -2,0% | Elevada exposição ao sector tecnológico e IA |
| Dow Jones Industrial Average | -0,9% | Empresas industriais e de grande capitalização |
| S&P 500 | -0,6% | Mercado alargado das 500 maiores empresas dos EUA |
| Russell 2000 | +1,3% | Empresas de pequena e média capitalização |
Fonte: Associated Press / Reuters. Variações semanais encerradas em 30/10/2026.
A correcção tecnológica intensificou-se na sequência dos resultados empresariais e dos anúncios de investimentos em inteligência artificial por algumas das maiores empresas mundiais.
A Intel protagonizou um dos movimentos mais acentuados, com uma queda próxima de 29% numa única sessão, depois de apresentar perspectivas de resultados inferiores às expectativas dos analistas.
O comportamento dos investidores reflecte uma mudança na avaliação do sector. O crescimento acelerado dos investimentos em infra-estruturas de inteligência artificial continua a alimentar expectativas de transformação tecnológica, mas a dimensão dos compromissos financeiros está a aumentar a exigência quanto à rentabilidade futura.
Empresas como Microsoft, Alphabet, Amazon e Meta têm vindo a canalizar recursos significativos para centros de dados, processamento computacional e desenvolvimento de sistemas de inteligência artificial, numa competição que exige investimentos sucessivamente maiores.
A questão económica central consiste em determinar se o crescimento das receitas geradas por estas tecnologias acompanhará o ritmo de expansão dos investimentos, particularmente num contexto em que o custo do financiamento permanece relativamente elevado.
A valorização do Russell 2000, em contraste com a queda do Nasdaq, sugere que parte dos investidores poderá estar a diversificar a exposição, privilegiando empresas menos dependentes das expectativas de valorização do sector tecnológico.
Reserva Federal Mantém Juros e Sinaliza Persistência dos Riscos Inflacionistas
A Reserva Federal dos Estados Unidos decidiu, na reunião de 28 de Outubro, manter a taxa directora no intervalo de 3,75% a 4%, numa decisão que confirmou a cautela da autoridade monetária perante a persistência das pressões inflacionistas e a resiliência da economia norte-americana.
A decisão foi aprovada por dez membros do Comité Federal de Mercado Aberto, enquanto Lisa Cook e Beth Hammack defenderam um aumento de 25 pontos-base. A divergência revela que, entre os responsáveis pela política monetária, permanecem preocupações quanto à necessidade de medidas adicionais para assegurar a estabilidade dos preços.
No comunicado oficial, a Fed reconheceu que a actividade económica continuava a expandir-se a um ritmo forte, com o consumo interno a demonstrar resiliência e o investimento empresarial a manter-se robusto.
A instituição assinalou, contudo, que a inflação permanecia elevada e que a acumulação de novos dados económicos seria determinante para avaliar os próximos movimentos da política monetária. O objectivo continua a ser o regresso sustentável da inflação à meta de 2%.
A manutenção das taxas de juro tem implicações relevantes para os mercados financeiros internacionais. Por um lado, preserva o custo relativamente elevado do financiamento empresarial e das famílias. Por outro, condiciona as avaliações bolsistas, sobretudo em sectores intensivos em capital e particularmente dependentes de expectativas de crescimento futuro.
No mercado obrigacionista, os títulos do Tesouro norte-americano continuaram a funcionar como referência para a remuneração dos investimentos financeiros internacionais, influenciando o custo do capital e as condições de acesso ao financiamento das economias emergentes.
A Reuters destacou que os investidores continuavam a antecipar a possibilidade de um novo aumento dos juros em Dezembro, perante a persistência da inflação e os riscos decorrentes da valorização dos preços energéticos.
Petróleo Ultrapassa US$ 117 e Encerra Outubro em Máximos de Seis Meses
O mercado petrolífero internacional encerrou Outubro com uma valorização expressiva, impulsionada pelas preocupações com a segurança do abastecimento e pela possibilidade de agravamento das tensões militares no Médio Oriente.
O Brent, principal referência internacional para o petróleo, terminou a sessão de 30 de Outubro nos US$ 117,64 por barril, depois de atingir os US$ 118 durante as negociações. O WTI norte-americano encerrou nos US$ 104,12 por barril.
Mercado Petrolífero | Cotações e Desempenho (30 de Outubro de 2026)
| Referencial Energético | Cotação de Fecho | Variação Intradiária | Variação Mensal (Outubro) |
|---|---|---|---|
| Brent (Contrato Dezembro) | US$ 117,64 | +2,40% | +13,6% |
| WTI (West Texas Intermediate) | US$ 104,12 | +2,08% | +15,2% |
Fonte: Reuters (30/10/2026). O contrato de Dezembro do Brent expirou nesta data; o contrato de Janeiro encerrou em US$ 113,43.
No conjunto do mês, o Brent acumulou uma valorização de 13,6%, enquanto o WTI avançou 15,2%, colocando ambos os referenciais em níveis de preços que não eram observados desde o final de Abril.
A Reuters relacionou a subida com os receios de uma nova escalada do conflito envolvendo o Irão e com as ameaças à segurança das rotas de transporte de petróleo.
O ataque a um petroleiro no Estreito de Ormuz, envolvendo dispositivos explosivos, intensificou a preocupação dos operadores sobre a continuidade dos fluxos comerciais através daquela passagem marítima estratégica.
Dennis Kissler, vice-presidente sénior de negociação da BOK Financial, citado pela Reuters, destacou que os operadores continuariam concentrados na evolução dos fluxos de petróleo provenientes do Médio Oriente e nos riscos de agravamento das operações militares na região.
O aumento dos preços do crude ocorre num contexto particularmente sensível para a economia mundial. A persistência de custos energéticos elevados pode comprometer os esforços de redução da inflação, aumentar os encargos de transporte e produção industrial e influenciar as decisões dos bancos centrais.
No caso das economias africanas importadoras de produtos petrolíferos, incluindo Moçambique, o movimento tem implicações potenciais sobre a factura de importação, os custos logísticos e os preços internos dos combustíveis, dependendo dos mecanismos de formação de preços e dos ajustamentos cambiais.
China Cresce 4,5%, mas Desequilíbrios Entre Produção e Consumo Persistem
A economia chinesa registou um crescimento de 4,5% no terceiro trimestre de 2026, acelerando face aos 4,3% observados no trimestre anterior e superando ligeiramente as expectativas dos analistas, que apontavam para uma expansão de 4,4%.
Os dados divulgados pelo Instituto Nacional de Estatística da China indicam que o crescimento acumulado nos primeiros nove meses do ano atingiu 4,6%, mantendo a economia dentro do intervalo compatível com a meta anual definida pelas autoridades chinesas.
O desempenho foi sustentado pela produção industrial e pelo dinamismo de actividades associadas à manufactura de alta tecnologia. Em Setembro, a produção industrial cresceu 5,5% em termos homólogos, enquanto os segmentos tecnologicamente mais avançados continuaram a beneficiar de investimentos em automação, equipamentos industriais e novas tecnologias.
Contudo, a evolução do consumo interno apresenta uma realidade menos favorável. As vendas a retalho cresceram apenas 1,1% em Setembro, enquanto o investimento em activos fixos recuou 7,2% nos primeiros nove meses do ano. O investimento imobiliário registou uma contracção de 20,6%, confirmando as dificuldades persistentes de um sector que historicamente desempenhou um papel importante no crescimento económico chinês.
A divergência entre a produção industrial e a procura interna evidencia um dos principais desafios estruturais da economia chinesa: assegurar que a expansão da capacidade produtiva seja acompanhada pelo fortalecimento do consumo e do investimento privado.
Para os mercados internacionais, esta evolução tem consequências importantes. A China continua a ser um dos principais consumidores mundiais de matérias-primas, metais industriais, minerais estratégicos e produtos energéticos.
A recuperação da produção industrial pode sustentar a procura de determinados recursos, mas a contracção imobiliária limita o consumo de produtos como aço, cimento e outros materiais associados à construção.
As perspectivas chinesas são igualmente relevantes para países africanos exportadores de recursos naturais, incluindo Moçambique, particularmente nos segmentos de minerais industriais, grafite, carvão e outros produtos associados às cadeias globais de produção.
Relações EUA–China: Trégua Comercial Prolongada, Competição Tecnológica Mantém-se
As relações económicas entre os Estados Unidos e a China continuam a desempenhar um papel determinante nas perspectivas dos mercados internacionais.
Em Setembro de 2026, Washington e Pequim acordaram prolongar até 10 de Janeiro de 2027 a trégua comercial estabelecida inicialmente em Outubro de 2025, durante o encontro realizado em Busan, na Coreia do Sul.
O entendimento permitiu preservar temporariamente determinados compromissos comerciais e evitar uma nova escalada imediata de medidas tarifárias, proporcionando maior previsibilidade aos operadores económicos e às cadeias internacionais de abastecimento.
Persistem, entretanto, divergências importantes em áreas estratégicas, incluindo semicondutores, inteligência artificial, minerais críticos e tecnologias avançadas.
A competição entre as duas maiores economias mundiais assume crescente relevância para os países produtores de matérias-primas estratégicas, à medida que empresas e governos desenvolvem iniciativas de diversificação das cadeias de fornecimento.
Para as economias africanas com reservas de minerais críticos, este processo pode abrir oportunidades de investimento, embora a sua concretização esteja associada à capacidade de desenvolver infra-estruturas, processamento industrial e condições competitivas de produção.
Ouro Cai Abaixo de US$ 4.000 com Investidores a Procurarem Liquidez
O mercado de metais preciosos também encerrou Outubro com perdas significativas, num movimento associado à correcção das bolsas tecnológicas, às expectativas de manutenção de condições monetárias restritivas e à necessidade de liquidez dos investidores.
Na sessão de 30 de Outubro, o ouro à vista recuou aproximadamente 3,5%, para US$ 3.880,97 por onça, atingindo o nível mais baixo desde Outubro de 2025.
A prata registou uma queda de 6,5%, para cerca de US$ 49 por onça, enquanto a platina e o paládio também sofreram desvalorizações expressivas.
Segundo a Reuters, analistas do Commerzbank admitiram que as perdas nas acções tecnológicas poderiam ter provocado vendas forçadas de activos considerados seguros, incluindo metais preciosos, para cobrir exigências de margem e outras necessidades financeiras.
A queda do ouro demonstra que os episódios de maior turbulência financeira podem desencadear movimentos de venda simultâneos em diferentes classes de activos, mesmo quando alguns desses instrumentos são tradicionalmente utilizados para protecção contra o risco.
O comportamento dos metais preciosos será acompanhado de perto nas próximas sessões, particularmente perante as perspectivas para as taxas de juro norte-americanas e a evolução do dólar.
Novembro Abre com Riscos Cruzados nos Mercados Financeiros e Energéticos
A entrada em Novembro coloca os mercados internacionais perante três factores particularmente relevantes: a revisão das expectativas de rentabilidade dos investimentos em inteligência artificial, a persistência de condições monetárias restritivas nos Estados Unidos e a possibilidade de prolongamento da valorização dos preços energéticos.
A simultaneidade destes movimentos pode intensificar as oscilações dos mercados financeiros, influenciar as decisões empresariais de investimento e alterar as condições de financiamento internacional.
A China acrescenta uma dimensão importante a este quadro, com uma recuperação industrial que contrasta com a debilidade do consumo interno e do investimento imobiliário.
Para Moçambique, a evolução destes mercados tem implicações que merecem acompanhamento específico. A valorização do petróleo pode aumentar os custos de importação de combustíveis e transporte, enquanto a política monetária norte-americana influencia as condições internacionais de financiamento e os movimentos de capitais.
Por outro lado, a procura chinesa e a reorganização das cadeias globais de matérias-primas continuarão a ser factores relevantes para as perspectivas das exportações minerais e dos investimentos associados aos recursos naturais.
O início de Novembro apresenta, assim, uma configuração particularmente complexa: o petróleo aproxima-se dos US$ 120 por barril, a Reserva Federal preserva taxas de juro elevadas e o mercado tecnológico enfrenta uma avaliação mais rigorosa dos seus compromissos de investimento.
A evolução destas três variáveis nas próximas sessões poderá determinar se a correcção observada em Wall Street permanece concentrada no sector tecnológico ou se ganha expressão noutras classes de activos, num momento em que os custos energéticos voltam a desafiar as perspectivas de estabilidade dos preços internacionais.