Syrah Quase Triplica Produção de Grafite em Balama, Mas Preços Baixos e Custos Elevados Limitam Recuperação
Syrah Quase Triplica Produção de Grafite em Balama, Mas Preços Baixos e Custos Elevados Limitam Recuperação
Produção da mina de Cabo Delgado aumentou de 6.600 para 19 mil toneladas no terceiro trimestre de 2026, enquanto as vendas mais do que duplicaram. Apesar da melhoria operacional, a empresa australiana continua a enfrentar a concorrência da China, custos elevados de produção e dificuldades na rentabilização da cadeia de valor. Primeiras vendas comerciais de materiais para baterias na unidade norte-americana de Vidalia são esperadas ainda este ano.
- Produção de grafite em Balama atingiu 19 mil toneladas no terceiro trimestre, contra 6.600 toneladas no período anterior, uma expansão de aproximadamente 188%;
- Vendas aumentaram de 8 mil para 18 mil toneladas, com a empresa a reportar uma taxa de recuperação de 88% e teor médio de carbono de 95%;
- Preço médio de venda situou-se em US$ 583 por tonelada, numa conjuntura de concorrência chinesa e custos operacionais elevados;
- Unidade de Vidalia, nos Estados Unidos, prepara as primeiras vendas comerciais de material anódico para baterias de veículos eléctricos no quarto trimestre;
- Syrah recebeu apoio financeiro da agência norte-americana DFC e mantém a meta de elevar a produção anual de Balama para 200 mil a 240 mil toneladas;
- Integração entre a extracção em Moçambique e o processamento industrial nos Estados Unidos evidencia oportunidades comerciais, mas também a concentração do valor acrescentado industrial fora do País.
Balama Recupera Produção, Mas Rentabilidade Continua Condicionada
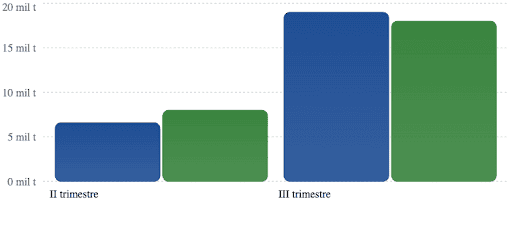
A australiana Syrah Resources quase triplicou a produção de grafite natural na mina de Balama, na província de Cabo Delgado, durante o terceiro trimestre de 2026, alcançando 19 mil toneladas, contra 6.600 toneladas registadas entre Abril e Junho, numa recuperação operacional que contrasta com a persistência de preços internacionais baixos e custos de produção elevados.
Os resultados, divulgados esta quinta-feira, 29 de Outubro, mostram um crescimento de aproximadamente 188% na produção trimestral, enquanto as vendas aumentaram 125%, passando de 8 mil para 18 mil toneladas.
A empresa classificou o período como de “forte desempenho operacional”, destacando uma taxa de recuperação de 88% e um teor médio de carbono de 95% no concentrado produzido.
A recuperação dos volumes representa um avanço importante para uma das principais operações de grafite natural fora da China, num momento em que os Estados Unidos e outros mercados procuram diversificar o abastecimento de minerais e componentes utilizados na produção de baterias de veículos eléctricos.
Contudo, a melhoria dos indicadores físicos não foi acompanhada por uma recuperação equivalente das condições comerciais.
O preço médio das vendas de grafite situou-se em US$ 583 por tonelada, enquanto o custo operacional unitário foi de US$ 581 por tonelada, revelando a pressão que os custos e a composição das vendas continuam a exercer sobre a operação.
Importa distinguir que o preço médio foi reportado numa base CIF, que inclui custos de transporte e seguro até ao destino contratado, enquanto o custo operacional corresponde a uma base FOB. Por essa razão, a proximidade entre os dois indicadores não deve ser interpretada como uma margem operacional de apenas US$ 2 por tonelada.
De acordo com os resultados trimestrais, o preço médio implícito numa base FOB foi de aproximadamente US$ 507 por tonelada, abaixo do custo operacional unitário de US$ 581 registado durante os períodos de produção. A diferença ilustra uma situação de pressão económica sobre Balama, embora não represente, isoladamente, o resultado financeiro integral da operação.
Produção e Vendas Registam Forte Expansão Trimestral
Balama | Desempenho Operacional em 2026 (Milhares de Toneladas)
| Indicador | 2.º Trimestre 2026 | 3.º Trimestre 2026 | Variação Trimestral |
|---|---|---|---|
| Produção de Grafite | 6,6 mil t | 19,0 mil t | +188% |
| Vendas Realizadas | 8,0 mil t | 18,0 mil t | +125% |
Fonte: Syrah Resources, relatório de actividades do terceiro trimestre de 2026. Valores arredondados.
A evolução dos resultados evidencia uma melhoria significativa da capacidade operacional de Balama, depois de um período marcado por volumes reduzidos e dificuldades de adaptação às condições do mercado internacional.
No primeiro semestre, a empresa tinha produzido 25.800 toneladas e vendido 26.600 toneladas de grafite, valores que, somados ao desempenho do terceiro trimestre, colocam a produção acumulada dos primeiros nove meses em aproximadamente 44.800 toneladas e as vendas em 44.600 toneladas.
A recuperação operacional reflecte progressos na eficiência do processamento e na capacidade de produção do concentrado, mas os volumes permanecem abaixo dos níveis associados à ambição de expansão da mina.
A Syrah mantém o objectivo de atingir uma cadência anual de 200 mil a 240 mil toneladas, apoiada na expectativa de crescimento da indústria internacional de baterias e na consolidação de novos mercados consumidores.
Essa meta representa uma escala de operação substancialmente superior à observada durante os primeiros nove meses do ano.
A companhia terá, portanto, de assegurar não só maior estabilidade da produção, mas também condições comerciais que justifiquem uma utilização mais intensiva da capacidade instalada.
Concorrência Chinesa Continua a Condicionar Preços e Procura
A recuperação de Balama ocorre num mercado internacional de grafite marcado pelo excesso de oferta e pela forte influência da produção e processamento chineses.
A China mantém uma posição dominante nas cadeias industriais associadas ao grafite e aos materiais anódicos utilizados nas baterias, condicionando a formação dos preços e a competitividade dos fornecedores de outras regiões.
A Syrah reconhece que a elevada disponibilidade de grafite de origem chinesa continua a pressionar a procura pelos produtos comercializados fora daquele mercado.
A companhia considera, contudo, que a diversificação das cadeias de fornecimento representa uma oportunidade estratégica para os produtores que conseguem assegurar abastecimento de longo prazo, qualidade e padrões de sustentabilidade.
“O apoio político continua a ser crucial para o desenvolvimento e diversificação das cadeias de abastecimento de grafite natural e materiais anódicos fora da China”, sustenta a Syrah, na declaração reproduzida pela Lusa.
A empresa acrescenta que os clientes continuam concentrados na segurança do abastecimento, na sustentabilidade e na resiliência das cadeias de fornecimento.
A posição evidencia uma das principais características actuais do mercado de minerais críticos: a importância estratégica do produto nem sempre corresponde a condições comerciais favoráveis para os produtores.
Embora a procura de grafite esteja associada à expansão dos veículos eléctricos e dos sistemas de armazenamento de energia, o crescimento da capacidade industrial chinesa continua a limitar a recuperação dos preços internacionais.
A Syrah enfrenta, assim, uma conjuntura em que a valorização estratégica de Balama coexiste com dificuldades de geração de margens suficientes para sustentar a expansão operacional.
Vidalia Prepara Primeiras Vendas Comerciais de Materiais Para Baterias
Um dos desenvolvimentos mais relevantes do relatório trimestral diz respeito à unidade industrial de Vidalia, no estado norte-americano da Louisiana.
A instalação utiliza grafite natural extraída em Balama para produzir material anódico activo, um componente utilizado no fabrico de baterias de veículos eléctricos.
A empresa iniciou o aumento gradual das operações comerciais para constituir inventários destinados às primeiras vendas, enquanto decorrem as últimas etapas de qualificação dos produtos junto dos clientes.
“O aumento gradual da produção comercial em Vidalia continua e as primeiras vendas comerciais são esperadas após a conclusão dos processos de qualificação dos clientes, prevista para o quarto trimestre de 2026”, refere a Syrah.
A concretização desta etapa é considerada importante para a consolidação de novos contratos e para a expansão da capacidade de processamento industrial.
A integração entre Balama e Vidalia constitui um elemento diferenciador do modelo de negócio da Syrah, ao combinar a extracção de grafite natural em Moçambique com a produção de materiais de maior valor acrescentado nos Estados Unidos.
O desenvolvimento desta cadeia responde à intenção norte-americana de reduzir a dependência de fornecedores chineses em sectores considerados estratégicos para a transição energética e para a indústria automóvel.
A empresa anunciou também o início de fornecimentos de grafite natural à sul-coreana POSCO Future M, ao abrigo de um acordo de longo prazo, alargando as possibilidades comerciais da operação moçambicana.
A conclusão do processo de qualificação dos materiais em Vidalia será particularmente importante para a consolidação da procura de grafite proveniente de Balama, embora permaneçam riscos associados aos preços, à evolução da indústria de baterias e às políticas comerciais dos principais mercados.
Custos de Energia e Logística Agravam Pressão Financeira
A expansão da produção decorre num contexto de aumento dos custos operacionais, particularmente dos combustíveis, transportes e serviços associados à actividade mineira.
Na apresentação dos resultados, Steve Wells, director financeiro da Syrah, explicou que os custos directos com combustíveis aumentaram 34%, afectando igualmente as despesas logísticas e outros factores de produção.
A companhia reviu a estimativa de custo operacional de Balama para US$ 500 a US$ 550 por tonelada durante campanhas de produção de aproximadamente 20 mil toneladas.
No médio prazo, num cenário de produção contínua de cerca de 20 mil toneladas por mês, a empresa passou a trabalhar com uma previsão de US$ 480 a US$ 520 por tonelada, acima das estimativas anteriormente consideradas.
A revisão evidencia a sensibilidade económica da actividade mineira às oscilações dos custos energéticos e logísticos.
Para Balama, situada numa região distante dos principais mercados consumidores, as despesas de transporte e exportação constituem uma componente relevante da competitividade internacional.
A recuperação dos volumes produzidos poderá contribuir para distribuir determinados custos fixos por uma quantidade maior de produto, mas não elimina a influência dos preços internacionais nem o impacto dos custos associados à cadeia logística.
O resultado financeiro das operações continuará, por isso, a depender da conjugação entre eficiência produtiva, condições comerciais e evolução dos custos.
Financiamento Norte-Americano Sustenta Operações e Expansão Industrial
A Syrah continua a recorrer a mecanismos de financiamento associados às instituições norte-americanas de desenvolvimento e política industrial.
No final de Setembro, a companhia apresentava uma posição de caixa de aproximadamente US$ 76 milhões, incluindo US$ 55 milhões classificados como fundos restritos, vinculados a determinadas condições de utilização.
A empresa anunciou igualmente um desembolso adicional de US$ 15 milhões da International Development Finance Corporation (DFC), destinado a apoiar as necessidades de financiamento da operação de Balama.
A informação publicada pela Lusa refere o recebimento deste financiamento durante o trimestre, enquanto os elementos da apresentação de resultados da companhia identificam o desembolso como próximo da sua concretização. A diferença temporal exige cautela na interpretação da disponibilidade efectiva desses recursos.
Os financiamentos da DFC e do Departamento de Energia dos Estados Unidos reflectem a importância atribuída à consolidação de uma cadeia de fornecimento de grafite e materiais anódicos fora da China.
No entanto, a situação financeira continua a exigir atenção. O fluxo de caixa operacional do grupo foi negativo em aproximadamente US$ 19 milhões durante o trimestre, evidenciando que a recuperação da produção ainda não se traduziu numa geração positiva de recursos pelas operações.
A continuidade da expansão de Balama e Vidalia estará associada à evolução da procura, à concretização de vendas comerciais e à disponibilidade de financiamento.
Contribuição Económica Acumulada Atinge US$ 627 Milhões
Mina de Balama | Impacto Económico Acumulado em Moçambique
- Contribuição Económica Total: ~US$ 627 milhões (capex, opex e investimentos comunitários)
- Investimentos Comunitários Directos: US$ 4,4 milhões
- Nacionalização da Força de Trabalho: ~90% de trabalhadores moçambicanos
- Modelo de Processamento: Extracção em Cabo Delgado e transformação anódica de alto valor em Vidalia (EUA)
Fonte: Syrah Resources, relatório de sustentabilidade e resultados operacionais Q3 2026.
A Syrah atribui à operação de Balama uma contribuição económica acumulada de aproximadamente US$ 627 milhões para Moçambique, incluindo despesas operacionais, investimentos e outros benefícios relacionados com a sua presença no País.
Deste montante, cerca de US$ 4,4 milhões foram destinados a projectos comunitários, segundo os indicadores divulgados pela companhia.
A empresa refere igualmente uma taxa de nacionalização da força de trabalho próxima de 90%, evidenciando uma participação significativa de trabalhadores moçambicanos nas operações da mina.
Estes indicadores constituem elementos relevantes para a avaliação da contribuição económica e social do empreendimento, embora não correspondam integralmente a receitas fiscais ou ao valor acrescentado gerado na economia nacional.
A distinção é importante porque a contribuição económica acumulada inclui diferentes categorias de despesas e investimentos, enquanto o impacto sobre o rendimento interno, as receitas públicas e a formação de fornecedores nacionais depende da natureza de cada fluxo financeiro.
No contexto da estratégia nacional de desenvolvimento, a expansão da indústria de minerais críticos introduz oportunidades para aprofundar a participação moçambicana nas cadeias industriais internacionais.
Contudo, o modelo de integração entre Balama e Vidalia evidencia que a etapa de transformação industrial destinada à produção de materiais anódicos de maior valor acrescentado continua localizada fora de Moçambique.
A operação nacional permanece concentrada essencialmente na extracção e produção de concentrado de grafite, enquanto o processamento industrial especializado é realizado nos Estados Unidos.
A diferença reflecte os desafios de industrialização e de desenvolvimento tecnológico associados aos minerais críticos, particularmente nos países produtores de matérias-primas.
Recuperação de Balama Ainda Depende da Consolidação Comercial
A evolução operacional do terceiro trimestre confirma uma melhoria significativa do desempenho de Balama, com aumentos expressivos da produção e das vendas.
Todavia, o preço médio do grafite, os custos operacionais elevados e a persistência de excesso de oferta no mercado internacional mostram que a recuperação dos volumes não assegura, por si só, uma melhoria equivalente da situação financeira.
A entrada em operação comercial da unidade de Vidalia poderá representar um desenvolvimento importante para a cadeia de valor da Syrah, sobretudo se a conclusão da qualificação dos clientes permitir iniciar vendas regulares de materiais anódicos ainda em 2026.
A expansão desta cadeia poderá assegurar maior procura pelo grafite de Balama e contribuir para a continuidade das operações mineiras, do emprego e das relações comerciais com fornecedores nacionais.
Entretanto, a integração industrial continuará marcada por uma divisão geográfica relevante: a extracção do mineral ocorre em Cabo Delgado, enquanto a transformação num componente de maior valor comercial se realiza no mercado norte-americano.
A recuperação de Balama apresenta, assim, duas dimensões distintas. Do ponto de vista operacional, a mina aumentou significativamente os volumes produzidos. Do ponto de vista comercial, continua exposta à concorrência chinesa, à volatilidade dos preços e ao aumento dos custos de produção e transporte.
Com 19 mil toneladas produzidas no terceiro trimestre, mas um preço de venda FOB implícito inferior ao custo operacional unitário reportado, a prioridade imediata da Syrah será converter a recuperação dos volumes numa operação financeiramente mais sustentável, apoiada pela entrada de Vidalia no mercado comercial de materiais para baterias.