Os mercados petrolíferos entraram esta terça-feira numa nova fase da crise energética desencadeada pelo conflito no Médio Oriente. O problema deixou de estar circunscrito à circulação pelo Estreito de Ormuz: a infra-estrutura criada para permitir à Arábia Saudita contornar precisamente aquele ponto crítico passou, ela própria, a constituir uma fonte adicional de risco para a oferta mundial.
O Brent avançava para US$106,93 por barril, enquanto o West Texas Intermediate (WTI) alcançava US$102,65, depois de ambos os referenciais terem igualmente subido na sessão anterior. O movimento ocorre depois de ataques à infra-estrutura energética saudita terem colocado fora de operação o East-West Pipeline, ao mesmo tempo que novas acções militares dos Houthis aumentaram a incerteza em torno da segurança regional.
O Problema Já Não É Apenas Ormuz
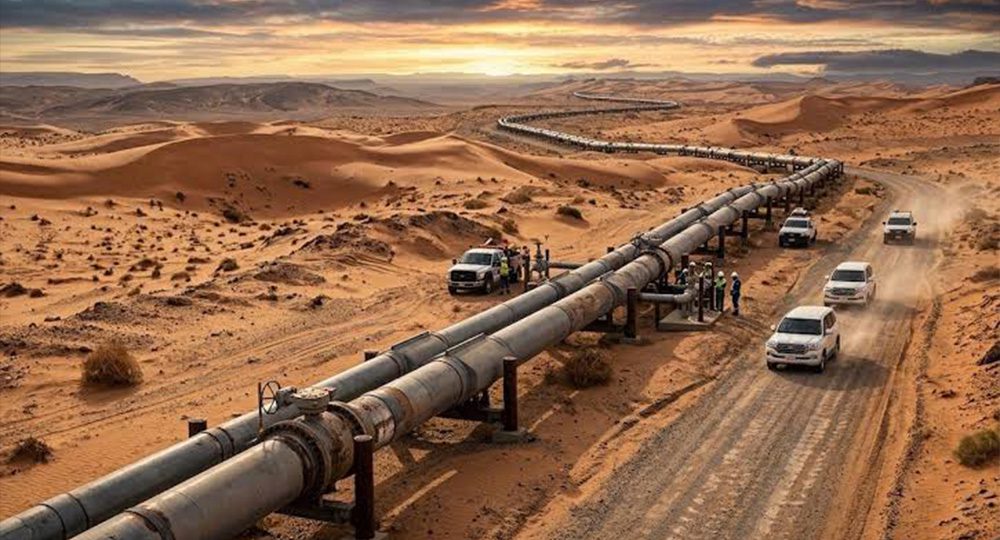
Durante a actual crise, o East-West Pipeline — também conhecido como Petroline — assumiu uma importância muito superior àquela que normalmente teria no funcionamento do mercado petrolífero saudita.
A infra-estrutura atravessa a Arábia Saudita desde Abqaiq, próximo do Golfo, até ao terminal de Yanbu, no Mar Vermelho, permitindo que o crude chegue ao mercado internacional sem atravessar Ormuz. Segundo a Energy Information Administration dos Estados Unidos, a capacidade nominal do oleoduto situa-se em cerca de cinco milhões de barris por dia, podendo alcançar sete milhões através de capacidade anteriormente convertida.
Esta alternativa tornou-se particularmente relevante porque Ormuz transportava, antes da actual crise, cerca de 20% do consumo mundial de petróleo e líquidos petrolíferos. No primeiro semestre de 2025, passavam pelo estreito aproximadamente 20,9 milhões de barris por dia.
Agora, as duas linhas de defesa logística do Golfo estão simultaneamente fragilizadas.
Quatro Milhões De Barris Por Dia Sem A Mesma Rota De Saída
A dimensão económica da interrupção está nos volumes envolvidos.
Segundo a Reuters, a Arábia Saudita vinha encaminhando aproximadamente quatro milhões de barris por dia através do East-West para Yanbu — perto de 4% da oferta mundial de petróleo. Caso o funcionamento não seja restabelecido rapidamente, compradores e operadores admitem que o crude disponível para exportação a partir do Mar Vermelho possa começar a esgotar-se em poucos dias.
O risco não significa necessariamente que quatro milhões de barris desaparecerão imediatamente do mercado. Parte dos fluxos pode ser redireccionada, reservas comerciais podem ser utilizadas e outros produtores podem aumentar entregas. O problema é que a margem para essas soluções diminuiu substancialmente ao longo dos últimos meses.
O tráfego através de Ormuz caiu para menos de dez travessias diárias durante o fim-de-semana, contra uma média de 14 nos dez dias anteriores, segundo dados citados pela Reuters. Antes da guerra iniciada em Fevereiro, a passagem movimentava cerca de um quinto da oferta mundial.
Mercado Já Tinha Pouca Folga
A interrupção saudita ocorre num mercado que já vinha absorvendo perdas consideráveis de produção, redução de inventários e custos elevados de transporte.
No seu Oil Market Report de Setembro, divulgado a 11 deste mês, a Agência Internacional de Energia reviu novamente em baixa as perspectivas para 2026. A organização estima que a produção mundial recue 5,7 milhões de barris por dia, para uma média de 100,7 milhões de barris diários este ano, à medida que mais de dez milhões de barris por dia de capacidade produtiva do Golfo permaneceram indisponíveis em Agosto.
Ao mesmo tempo, os inventários mundiais observados diminuíram outros 95 milhões de barris em Agosto, levando para 507 milhões de barris a redução acumulada desde Fevereiro. A procura mundial deverá cair 2,5 milhões de barris por dia este ano, em larga medida como consequência dos preços elevados e das próprias dificuldades de acesso aos produtos petrolíferos.
Isto cria um paradoxo importante: a procura está a contrair-se, mas a destruição da oferta e a redução dos stocks continuam suficientemente fortes para sustentar preços elevados.
A Variável Agora É O Tempo De Paragem
Mais do que o impacto inicial do ataque, o mercado procura perceber durante quanto tempo o East-West permanecerá indisponível.
A Associated Press indica que os danos poderão manter partes importantes do sistema fora de funcionamento durante três a cinco semanas. Estimativas recolhidas pela Reuters apontam igualmente para a possibilidade de reparações prolongadas. Não existe, até ao momento, uma indicação saudita definitiva sobre o calendário de normalização.
É esta incerteza que explica por que razão o petróleo permanece acima de US$100 mesmo perante sinais de redução do consumo mundial.
Uma interrupção curta permitiria recorrer a stocks e soluções logísticas temporárias. Uma paralisação durante várias semanas obrigaria a uma redução mais pronunciada das exportações sauditas e colocaria novamente a capacidade excedentária mundial no centro das atenções.
A possibilidade de normalização através de Ormuz também perdeu força depois de Estados do Golfo terem adiado conversações previstas com o Irão destinadas a reduzir os riscos à navegação comercial. (
Petróleo Volta A Alimentar Inflação E Custos Financeiros
O choque já deixou de ser exclusivamente uma questão de preços do crude.
A Agência Internacional de Energia considera a actual interrupção no Médio Oriente a maior perturbação de oferta da história do mercado petrolífero mundial. Diesel, combustível de aviação e LPG estão entre os produtos onde as tensões se tornaram particularmente pronunciadas.
O efeito económico propaga-se através do transporte de mercadorias, aviação, agricultura, indústria e geração térmica de electricidade. Preços energéticos persistentemente elevados tornam também mais difícil a redução da inflação nas principais economias, condicionando a trajectória das taxas de juro.
Por isso, a evolução do East-West interessa aos mercados financeiros muito para além das empresas petrolíferas: quanto mais longa for a interrupção, maior é a probabilidade de o choque energético permanecer incorporado nas expectativas de inflação e nos custos de financiamento.
Para Moçambique, O Canal Mais Directo É A Factura De Importação
Para uma economia importadora de combustíveis como Moçambique, o movimento internacional do petróleo tem consequências particularmente relevantes.
A Agência Internacional de Energia assinala que todos os produtos petrolíferos consumidos em Moçambique são importados. Dados do Banco de Moçambique indicam que apenas no primeiro trimestre de 2026 o País gastou US$236,4 milhões na importação de combustíveis, praticamente metade das despesas com importações de bens intermédios naquele período.
O Fundo Monetário Internacional já havia quantificado esta vulnerabilidade. Numa simulação publicada no âmbito da consulta do Artigo IV de 2026 — e que não constitui uma previsão — o FMI estimou que um choque adverso nos preços internacionais dos combustíveis poderia acrescentar cerca de US$369 milhões à factura de importação em 2026 e outros US$377 milhões em 2027, aumentando o défice da conta corrente em cerca de 2,8% do PIB acumulados nos dois anos.
Assim, para Moçambique, a questão não é apenas saber se o Brent ultrapassará novamente US$110. Importa igualmente acompanhar quanto tempo permanecerá acima de US$100, qual será o comportamento dos preços dos produtos refinados e dos fretes e que volume adicional de divisas será necessário para assegurar o abastecimento interno.
No mercado internacional, a variável central passou a ser precisamente essa: a duração. Enquanto Ormuz continuar limitado e o East-West permanecer indisponível, a Arábia Saudita terá menos capacidade para desempenhar o papel de amortecedor logístico do sistema petrolífero mundial — e qualquer novo ataque terá potencial para produzir um efeito sobre os preços superior ao que teria em condições normais.