Durante grande parte da actual corrida tecnológica, a atenção mundial concentrou-se em inteligência artificial, semicondutores, data centers, computação e energia.
Mas por baixo dessa economia aparentemente digital existe uma infraestrutura profundamente física.
Cobre para redes eléctricas e data centers. Grafite e lítio para baterias. Terras raras para ímanes de elevado desempenho. Tungsténio, antimónio e outros minerais estratégicos para electrónica avançada, defesa e indústria.
É precisamente aí que o Goldman Sachs identifica uma transformação estrutural: os minerais críticos estão a deslocar-se da condição tradicional de matérias-primas para a de activos estratégicos indispensáveis ao funcionamento da economia tecnológica.
“Critical minerals now sit at the intersection of electrification, AI-driven power demand, and supply-chain security”, observa Andrew Timbers, co-responsável pela área de metais e mineração nas Américas do Goldman Sachs.
A implicação é profunda.
Na nova economia, possuir uma jazida pode já não ser suficiente.
A vantagem estratégica poderá pertencer a quem conseguir transformar geologia em capacidade industrial — extrair, processar, refinar, fabricar e entregar o produto necessário ao consumidor final com segurança e previsibilidade.
É esta mudança que o material de referência resume numa ideia particularmente expressiva: a questão deixa de ser apenas quem controla a mina e passa a ser quem controla o sistema “da mina ao mercado”.
Um Data Center Pode Precisar De 50 Mil Toneladas De Cobre
A inteligência artificial ajuda a explicar por que esta transformação está a acelerar.
O crescimento explosivo dos data centers exige enormes volumes de electricidade, redes de transmissão e distribuição, sistemas de arrefecimento, cablagem e capacidade de backup.
Segundo o Goldman Sachs, um único data center de escala gigawatt pode necessitar de até 50 mil toneladas métricas de cobre para cablagem e actualizações da rede eléctrica.
O cobre torna-se, assim, um dos elos materiais entre inteligência artificial e economia física.
Quanto maior a capacidade computacional instalada, maior tende a ser também a necessidade de geração eléctrica, transmissão e redes — actividades intensivas em cobre.
E o problema está no tempo.
Enquanto um data center pode ser planeado e construído em poucos anos, uma nova mina de cobre pode necessitar de 15 anos ou mais desde a descoberta até à entrada em produção, segundo o Goldman Sachs.
Isso cria uma assimetria importante.
A procura tecnológica pode acelerar muito mais rapidamente do que a oferta mineral consegue responder.
É precisamente esta diferença de velocidade que está a aumentar o interesse por aquisições, fusões e activos minerais já desenvolvidos.
A Corrida Já Não É Apenas Pela Mina
Esta pressão está a mudar a própria lógica do investimento mineiro.
Historicamente, muitas empresas concentravam-se na extracção e vendiam concentrados minerais para processadores localizados noutros países.
O Goldman Sachs observa agora uma tendência crescente para integração vertical.
No caso das terras raras, a instituição utiliza a expressão “mine-to-magnet” — da mina ao íman.
A estratégia integra extracção, separação, metalização e produção final dos ímanes utilizados em equipamentos industriais, veículos, sistemas de defesa e outras tecnologias avançadas.
O objectivo é capturar mais valor económico e, ao mesmo tempo, reduzir dependências em etapas intermédias da cadeia.
Isto altera radicalmente a pergunta económica.
O valor de um recurso deixa de ser determinado apenas pela quantidade disponível no subsolo.
Passa também a depender da existência de energia, infra-estrutura, capacidade de processamento, tecnologia, competências, financiamento e acesso ao mercado.
É por isso que países com menores reservas podem exercer enorme influência sobre cadeias globais se controlarem etapas críticas de processamento.
China Mostrou Que O Poder Está No Meio Da Cadeia
A China constitui a demonstração mais evidente dessa lógica.
O país não domina necessariamente todas as reservas geológicas mundiais, mas construiu ao longo de décadas uma enorme capacidade de processamento, refinação e manufactura.
A Agência Internacional de Energia, IEA, calcula que, excluindo as terras raras, a participação média do principal país refinador nos grandes mercados minerais subiu para 72% em 2025, contra 70% em 2023. Em vários minerais, praticamente todo o crescimento recente da capacidade de refinação ocorreu no fornecedor dominante.
No cobre, a China respondeu por mais de 90% do crescimento mundial da capacidade de fundição desde 2005 e elevou a sua participação na capacidade global de cerca de 15% para aproximadamente 50% em 2025.
Esta concentração transformou a política mineral numa questão de segurança económica.
Se uma matéria-prima essencial puder ser extraída em vários países, mas depender de um número reduzido de locais para processamento, a vulnerabilidade da cadeia permanece.
Pequenos Volumes Podem Sustentar Biliões Em Produção
A concentração tornou-se particularmente evidente com as restrições às exportações.
A IEA refere que o número de códigos pautais minerais sujeitos a controlos chineses de exportação triplicou desde 2023.
No caso das terras raras, uma aplicação integral das restrições poderia colocar em risco até US$6,5 biliões anuais de produção a jusante fora da China, abrangendo automóveis, alta tecnologia, defesa e energia.
No grafite de qualidade para baterias, uma interrupção total do comércio poderia afectar mais de US$300 mil milhões de produção anual fora do mercado chinês.
Os números evidenciam uma característica central dos minerais críticos:
o valor económico que depende deles é muito superior ao valor comercial do próprio mineral.
Poucas toneladas de um material especializado podem determinar o funcionamento de fábricas, redes, sistemas de defesa ou equipamentos tecnológicos com valor de milhares de milhões de dólares.
É esta desproporção que transforma minerais anteriormente pouco conhecidos em instrumentos de poder económico e geopolítico.
Governos Deixam De Ser Apenas Reguladores
Outra mudança identificada pelo Goldman Sachs é a crescente intervenção directa dos Estados.
Durante décadas, governos regularam minas, cobraram impostos, atribuíram licenças e fiscalizaram operações.
Agora começam também a tornar-se parceiros financeiros.
Nos Estados Unidos, a intervenção inclui participações accionistas, capital híbrido, crédito de baixo custo, reservas estratégicas e mecanismos destinados a reduzir o risco de projectos minerais.
A lógica é semelhante à utilizada em sectores considerados essenciais para a segurança nacional.
Se determinado projecto não for suficientemente atractivo para o capital privado isoladamente, mas for considerado estratégico para o país, o Estado intervém para melhorar o perfil de risco e atrair investidores.
Segundo o Goldman Sachs, este apoio soberano funciona como uma espécie de reforço de crédito, permitindo que bancos comerciais e investidores institucionais financiem projectos intensivos em capital e com longos períodos de maturação.
A mineração aproxima-se, assim, de sectores como energia, defesa e infra-estruturas.
A Geopolítica Começa A Alterar O Custo Do Capital
Há também uma mudança relevante na própria avaliação dos investimentos.
O Goldman Sachs observa que localização dos activos e alinhamento geopolítico se tornaram factores cada vez mais importantes na decisão de onde aplicar capital.
Investidores já não avaliam uma mina apenas com base no teor do minério, custo de produção e preço esperado da commodity.
Passam igualmente a analisar estabilidade política, apoio governamental, contratos de compra, infra-estruturas e possibilidade de integrar o projecto numa cadeia considerada estratégica e segura.
Isto significa que geopolítica pode começar a afectar directamente o custo do capital mineiro.
Dois depósitos geologicamente semelhantes podem receber avaliações diferentes consoante a jurisdição, infraestrutura, estabilidade regulatória e posição dentro das cadeias globais.
África Tem Os Minerais, Mas Ainda Captura Pouco Valor
É nesta transformação que surge uma das maiores oportunidades — e também um dos maiores riscos — para África.
O continente é um grande fornecedor de matérias-primas essenciais.
Segundo a IEA, África fornece aproximadamente 75% do manganês mundial, 70% do cobalto e quase 20% do cobre, mas representa menos de 1% do valor produzido na manufactura das principais tecnologias de energia limpa.
Esta diferença resume décadas de um modelo económico baseado predominantemente na extracção e exportação de recursos com limitada transformação local.
A maior parte do valor é criada posteriormente, durante refinação, produção de componentes, manufactura e integração tecnológica.
A nova corrida dos minerais oferece ao continente a possibilidade de alterar essa estrutura.
Mas possuir recursos não garante automaticamente industrialização.
O próprio material de referência é particularmente claro neste ponto: um recurso no subsolo ainda não é uma mina; uma mina não é ainda produção; e produção não significa necessariamente possuir uma cadeia de abastecimento segura.
A Nova Política Africana Procura Reter Mais Valor
Vários países africanos começam a reagir.
Restrições à exportação de minerais não processados, exigências de beneficiamento local e participação do Estado estão a multiplicar-se.
A tendência procura reproduzir, com adaptações, experiências em que a transformação local permitiu capturar maior valor económico.
Mas existe um risco.
Proibir exportações de matéria-prima sem criar electricidade suficiente, infra-estruturas, competências, tecnologia, financiamento e mercados para a produção processada pode simplesmente reduzir o investimento sem construir indústria.
A política de conteúdo local precisa, portanto, de ser acompanhada por uma verdadeira política industrial mineral.
Moçambique Já Entrou Nesta Mudança
Para Moçambique, a discussão deixou de ser teórica.
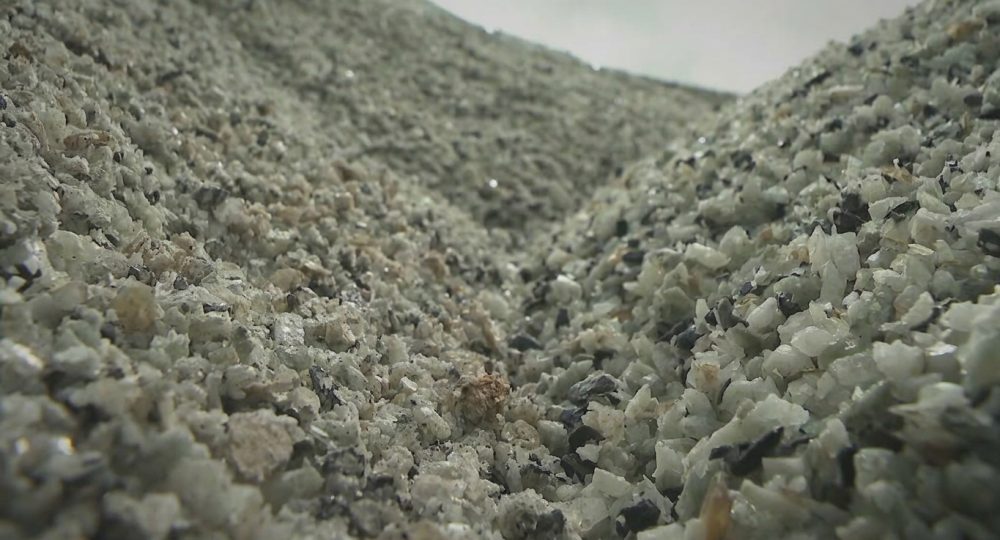
O país é actualmente o terceiro maior produtor mundial de grafite, um dos minerais fundamentais para baterias e armazenamento de energia.
Em Junho, foi promulgada uma nova legislação mineira que determina uma participação mínima estatal de 15%, gratuita e não diluível, nos projectos mineiros e estabelece a exigência de processamento local, restringindo exportações de produtos não processados ou semiprocessados salvo autorização específica.
A direcção estratégica aproxima-se precisamente da mudança descrita pelo Goldman Sachs.
O objectivo deixa de ser apenas extrair.
Passa a ser capturar maior valor ao longo da cadeia.
Nipepe Mostra A Primeira Etapa Dessa Transição
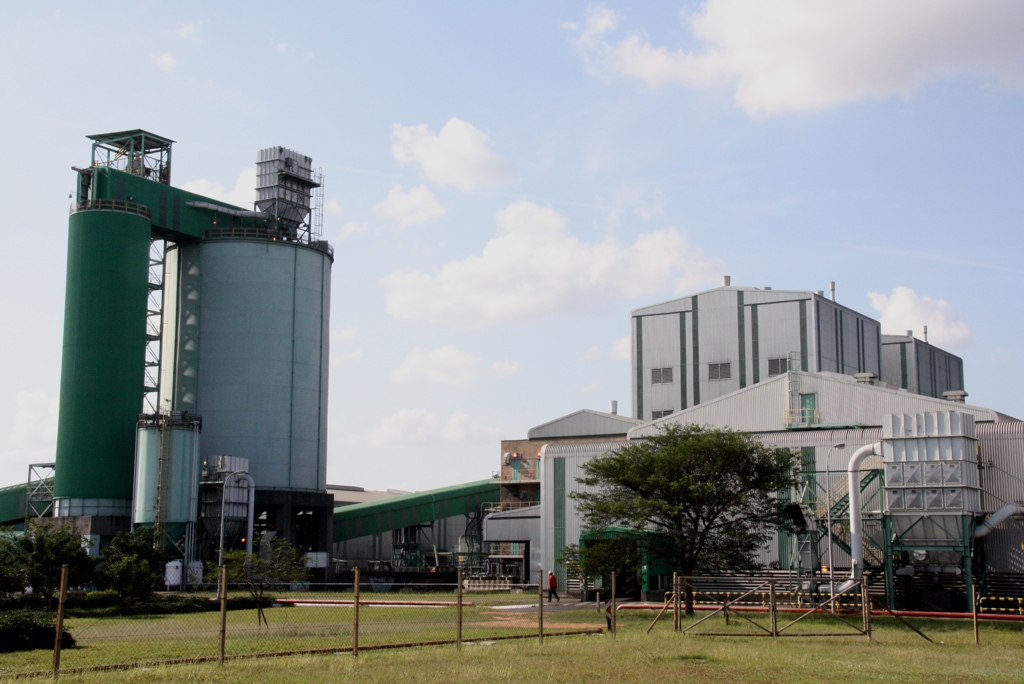
No início deste ano, Moçambique inaugurou, em Nipepe, Niassa, uma unidade chinesa de processamento de grafite com capacidade de 200 mil toneladas por ano.
O investimento da DH Mining no complexo mineiro e de processamento foi estimado em US$200 milhões. A operação empregava 890 trabalhadores, com previsão de atingir cerca de 2.000 numa segunda fase.
Na ocasião, o Presidente Daniel Chapo apresentou a unidade como parte da ambição de fazer o país passar de fornecedor de matéria-prima para produtor e processador.
É um passo relevante.
Mas ainda existe uma distância significativa entre processar concentrado de grafite e participar plenamente na fabricação de materiais de ânodo, células, baterias ou equipamentos tecnológicos.
É precisamente essa distância que representa simultaneamente a oportunidade e o desafio industrial.
Da Mina Ao Produto: A Verdadeira Medida Do Conteúdo Local
O debate sobre conteúdo local ganha, neste contexto, uma dimensão diferente.
Não basta medir quantos trabalhadores nacionais estão empregados numa mina ou quantos contratos foram atribuídos a fornecedores locais.
A questão estratégica passa a ser quanto da cadeia de valor fica efectivamente dentro da economia.
Isso significa observar:
formação de competências técnicas; transformação industrial; fornecimento de energia; serviços de engenharia; logística; financiamento; investigação; manutenção; processamento; manufactura e criação de empresas locais capazes de operar ao longo da cadeia.
É aí que os recursos minerais podem funcionar como plataforma para diversificação económica, em vez de permanecerem enclaves exportadores.
A Vantagem Do Futuro Será Industrial, Não Apenas Geológica
A principal mensagem da actual corrida pelos minerais críticos é, por isso, particularmente relevante para economias africanas.
Geologia continua a ser uma vantagem.
Mas deixou de ser suficiente.
O verdadeiro poder económico estará cada vez mais associado à capacidade de transformar recursos naturais em infra-estrutura, conhecimento, indústria e acesso seguro ao mercado.
Um país pode possuir grandes reservas e continuar situado na parte de menor valor da cadeia.
Outro, com menos recursos, pode dominar processamento, tecnologia ou manufactura e capturar uma proporção muito maior do rendimento.
A diferença estará na capacidade institucional e industrial.
Moçambique Tem Uma Janela Que Pode Não Ficar Aberta Para Sempre
Para Moçambique, o momento é particularmente importante.
A combinação entre reservas de grafite, crescente procura global, necessidade de diversificação das cadeias e nova legislação cria uma oportunidade para posicionar o país além da condição tradicional de exportador.
Mas a janela poderá ser limitada.
Outros países estão igualmente a desenvolver capacidade industrial, novas tecnologias podem alterar a procura por determinados minerais e reciclagem poderá ganhar peso crescente nas cadeias.
A IEA prevê que a contribuição dos minerais reciclados possa praticamente duplicar até 2040.
Isso significa que o recurso no subsolo possui valor estratégico hoje, mas esse valor deve ser convertido rapidamente em capacidade económica duradoura.
A melhor forma de fazê-lo não é simplesmente extrair mais.
É construir competências, processamento, energia, infra-estruturas e indústria capazes de permanecer depois de a mina atingir o fim da sua vida útil.
É precisamente aí que reside a nova equação apontada pelo Goldman Sachs.
Na economia da inteligência artificial, o poder não ficará apenas com quem controla algoritmos, chips ou data centers.
Também dependerá de quem consegue fornecer, processar e transformar os materiais físicos sem os quais essa economia digital simplesmente não funciona.
E, para países ricos em recursos como Moçambique, a questão estratégica deixa de ser apenas o que existe no subsolo.
Passa a ser quanto desse recurso consegue ser transformado, dentro da economia nacional, em indústria, emprego, tecnologia, receitas e poder económico de longo prazo.
Fontes: Goldman Sachs; International Energy Agency; Reuters; documento de referência partilhado com o O.Económico.