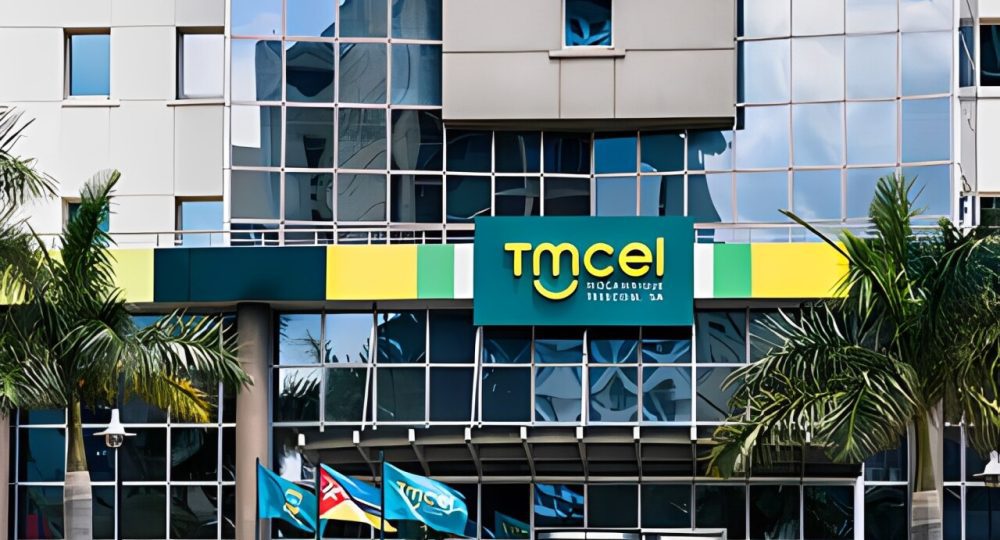
A Moçambique Telecom, Tmcel, conseguiu reduzir em 17,6% os prejuízos em 2025, para MT 3,941 mil milhões, contra MT 4,783 mil milhões no exercício anterior. A melhoria do resultado, contudo, coexistiu com uma deterioração de vários indicadores fundamentais do balanço, mostrando que o processo de recuperação financeira da operadora continua longe de estar consolidado.
As receitas caíram 10,1%, para MT 2,586 mil milhões, enquanto o resultado operacional permaneceu negativo em MT 3,222 mil milhões. Mais significativo ainda, os capitais próprios negativos agravaram-se 25,8%, atingindo MT 19,231 mil milhões.
No final do exercício, os activos totalizavam MT 22,350 mil milhões, enquanto os passivos atingiam MT 41,581 mil milhões. A diferença entre os dois valores traduz precisamente a dimensão da posição patrimonial negativa acumulada pela companhia.
Os números surgem num momento decisivo. O Governo autorizou, através da Resolução n.º 67/2026, de 21 de Agosto, o processo de selecção de um parceiro estratégico para a Tmcel, incluindo a possibilidade de alienação parcial das acções detidas pelo Estado. A operação pretende contribuir para a estabilização, recuperação, modernização e sustentabilidade financeira e operacional da empresa.
Menos Prejuízo Não Significa Ainda Recuperação
A redução das perdas representa uma evolução favorável quando comparada com 2024, mas, isoladamente, não é suficiente para caracterizar uma recuperação sustentável.
A principal razão está na composição dos resultados.
Uma empresa em recuperação estrutural deveria, idealmente, combinar redução de perdas com crescimento das receitas, melhoria dos resultados operacionais, recomposição dos capitais próprios e redução progressiva do peso da dívida.
Na Tmcel, parte importante destes indicadores continua a mover-se na direcção contrária.
A facturação recuou para MT 2,586 mil milhões e o resultado operacional permaneceu negativo em MT 3,222 mil milhões. Isso significa que o núcleo da actividade ainda não gera resultados suficientes para cobrir os custos associados à operação.
O contraste é relevante: o prejuízo diminuiu, mas as receitas também caíram.
Assim, a questão para um futuro investidor não será simplesmente saber se a Tmcel consegue reduzir perdas contabilísticas. Será perceber como poderá recuperar capacidade comercial suficiente para voltar a gerar resultados operacionais positivos.
Capitais Próprios Negativos Aprofundam Desequilíbrio
O indicador mais exigente continua a ser a posição patrimonial.
Os capitais próprios negativos passaram para MT 19,231 mil milhões, agravando-se 25,8% relativamente a 2024.
Em termos económicos, capitais próprios negativos significam que o valor contabilístico das obrigações da empresa excede o dos seus activos.
Esta situação tende a reduzir a capacidade de uma companhia para financiar novos investimentos através de recursos próprios e aumenta a dependência de accionistas, credores ou novos investidores para sustentar a operação e financiar a modernização.
A deterioração já vinha sendo reconhecida oficialmente. No Relatório de Riscos Fiscais, o Ministério das Finanças inclui a Tmcel entre as empresas do Sector Empresarial do Estado classificadas na categoria mais elevada de risco fiscal, juntamente com outras companhias estratégicas em situação financeira crítica. (
O próprio IGEPE colocou a viabilização da Tmcel entre as prioridades de reestruturação do Sector Empresarial do Estado para o mandato 2025-2029, acompanhada de objectivos de monitorização do endividamento, sustentabilidade financeira e reforço da prestação de contas.
Dívida E Tesouraria Apertam Margem De Manobra
As demonstrações financeiras referentes a 2025 apontam ainda para uma dívida líquida de MT 27,985 mil milhões e um rácio de alavancagem de 320%, acima dos 216% registados no exercício anterior.
No final do ano, a empresa dispunha de apenas MT 389 milhões em caixa e equivalentes.
A documentação indica responsabilidades repartidas entre dívida financeira, obrigações perante o Estado e entidades públicas, dívida comercial e compromissos fiscais e contributivos.
A dívida financeira estava avaliada em MT 11,328 mil milhões, enquanto MT 10,837 mil milhões correspondiam a obrigações perante o Estado e entidades públicas e MT 6,882 mil milhões a dívida comercial.
As contas indicam igualmente dívidas à Autoridade Tributária e ao Instituto Nacional de Segurança Social avaliadas em cerca de MT 6,714 mil milhões, às quais acresciam juros e multas superiores a MT 3,8 mil milhões.
Esta estrutura coloca uma questão central para qualquer processo de recapitalização: quanto do capital que um novo parceiro injectar poderá efectivamente financiar crescimento e modernização e quanto terá de ser utilizado para reorganizar ou absorver responsabilidades acumuladas?
Custos Permanecem Elevados Face À Dimensão Da Receita
Em 2025, os gastos com pessoal atingiram aproximadamente MT 1,458 mil milhões, enquanto fornecimentos e serviços de terceiros totalizaram MT 1,479 mil milhões.
Somadas, estas duas rubricas aproximam-se de MT 2,94 mil milhões — valor superior à receita anual reportada de MT 2,586 mil milhões, mesmo antes de considerar outras despesas operacionais, financeiras e depreciações.
Esta relação ajuda a explicar por que a recuperação da Tmcel não poderá depender apenas de refinanciamento ou recapitalização.
Será necessário actuar também sobre produtividade, estrutura de custos, capacidade comercial, utilização dos activos e geração de novas fontes de receita.
É neste ponto que a discussão sobre um parceiro estratégico ganha dimensão diferente da simples venda de uma participação accionista.
O desafio passa por encontrar capital, mas também tecnologia, capacidade de gestão, experiência comercial e escala operacional capazes de transformar a base de activos existente numa operação financeiramente sustentável.
Clientes Crescem, Mas Monetização Continua A Ser O Teste
Existe, entretanto, um indicador operacional que mostra potencial de recuperação.
A Tmcel terminou 2025 com 1,79 milhão de clientes móveis activos, um aumento de 62,1% relativamente ao ano anterior. A rede inclui 1.303 antenas, com presença 2G, 3G e 4G/LTE, além de infra-estrutura nacional de fibra óptica.
O crescimento da base de clientes é significativo porque mostra que a empresa ainda possui capacidade de expansão comercial.
Mas surge um paradoxo: enquanto o número de utilizadores cresceu fortemente, as receitas diminuíram.
Isto torna a monetização da base de clientes uma questão determinante.
A recuperação terá de passar por maior receita média por utilizador, expansão do consumo de dados, serviços empresariais, conectividade, banda larga, serviços digitais e exploração mais eficiente da extensa infra-estrutura detida pela operadora.
A Tmcel continua também a operar num mercado altamente competitivo. Dados referentes a 2024 atribuíam-lhe apenas cerca de 8% dos subscritores activos, contra aproximadamente 50% da Vodacom e 42% da Movitel.
5G Torna Necessidade De Capital Ainda Mais Exigente
A pressão para investir aumentará com a próxima fase tecnológica do sector.
Em Junho, o Instituto Nacional das Comunicações de Moçambique atribuiu licenças de espectro 5G à Tmcel, Vodacom e Movitel, num processo que prevê expansão das redes de nova geração para capitais provinciais, grandes centros urbanos, zonas industriais e áreas de elevada concentração populacional.
Para a Tmcel, isto representa simultaneamente oportunidade e desafio.
O 5G pode abrir novos mercados em conectividade empresarial, indústria, Internet das Coisas, serviços públicos digitais e banda larga móvel.
Mas exige investimento adicional precisamente quando o balanço da empresa apresenta reduzida margem financeira.
Um parceiro estratégico poderá, por isso, ser chamado não apenas a recapitalizar a companhia, mas a financiar uma nova etapa tecnológica enquanto resolve passivos herdados.
Processo De Entrada Do Parceiro Entra Em Fase Decisiva
O Governo estabeleceu uma equipa técnica multissectorial encarregada de conduzir a selecção e negociar os termos da operação.
O processo deve culminar, até Janeiro de 2027, numa proposta que identifique o parceiro seleccionado e estabeleça os termos da eventual alienação parcial das acções do Estado. A resolução enquadra a operação na necessidade de preservar o interesse estratégico público nas infra-estruturas de telecomunicações, modernizar tecnologicamente a Tmcel e assegurar a continuidade dos serviços essenciais.
Entre as entidades já identificadas no processo figuram a Axian Telecom, grupo pan-africano com operações em vários mercados, o consórcio formado pela Optimum Systems W.L.L. e Meridian Ventures Investment FZCO, e a Aikun Solutions DMCC.
Actualmente, o Estado detém directamente 66% do capital social da Tmcel, enquanto o IGEPE controla 26%.
O Investidor Encontrará Uma Empresa Maior Comercialmente, Mas Mais Frágil Financeiramente
Os números de 2025 deixam, assim, uma fotografia com sinais contraditórios.
A Tmcel conseguiu reduzir os prejuízos e aumentou significativamente a sua base de clientes.
Mas terminou o mesmo exercício com receitas inferiores, resultado operacional negativo, capitais próprios mais deteriorados, endividamento elevado e liquidez limitada.
É essa combinação que deverá determinar a complexidade da operação em curso.
Para o futuro parceiro, a oportunidade reside numa empresa que possui infra-estrutura nacional, milhões de clientes, espectro, activos de telecomunicações e presença num mercado com forte crescimento do consumo digital.
O risco encontra-se no balanço.
Por isso, a entrada de um investidor estratégico dificilmente será apenas uma operação de aquisição de capital. Será, em larga medida, uma operação de reestruturação financeira, tecnológica e comercial.
A redução de 17,6% dos prejuízos constitui um sinal positivo. Mas os restantes indicadores mostram que o verdadeiro teste começa agora: converter crescimento da base de clientes em receitas, reduzir o peso das responsabilidades acumuladas e reconstruir uma estrutura patrimonial capaz de financiar a próxima geração da Tmcel.