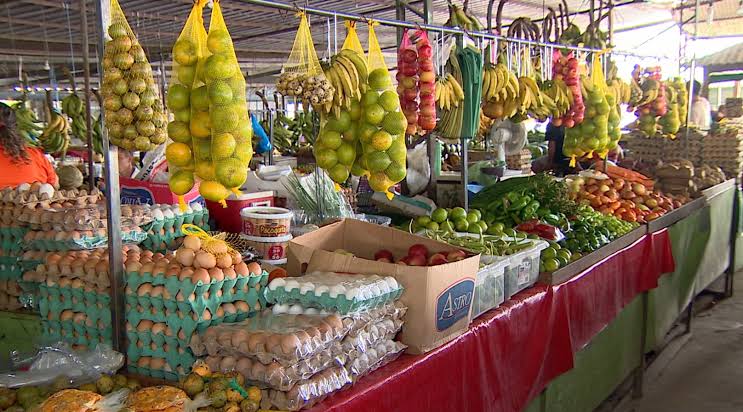
Os preços internacionais dos alimentos voltaram a acelerar e atingiram em Agosto o nível mais elevado desde finais de 2022, acrescentando uma nova fonte de pressão inflacionista à economia mundial numa altura em que petróleo, taxas de juro e custos de financiamento também permanecem elevados.
O FAO Food Price Index, indicador que acompanha mensalmente os preços internacionais de um cabaz de commodities alimentares, situou-se em 133,3 pontos em Agosto de 2026, uma subida de 1,9% relativamente ao mês anterior e de 2,5% face a Agosto de 2025.
Apesar da aceleração, o índice permanece 16,8% abaixo do máximo histórico alcançado em Março de 2022. A diferença, contudo, está na amplitude do movimento: todas as cinco categorias que integram o indicador — cereais, óleos vegetais, carne, lacticínios e açúcar — aumentaram em Agosto. (FAOHome)
A própria FAO considera que os resultados mostram o regresso de um prémio de risco aos mercados alimentares, à medida que choques climáticos, tensões geopolíticas e perturbações das rotas comerciais convergem sobre as perspectivas de oferta. (FAOHome)
Cereais Regressam Aos Níveis Mais Elevados Desde 2024
A pressão é particularmente visível nos cereais.
O índice da FAO para este grupo atingiu 116,3 pontos em Agosto, uma subida mensal de 2,2% e o valor mais elevado desde Maio de 2024.
O trigo aumentou 2,6% no mês e encontrava-se 15% acima do nível registado um ano antes. A FAO associa a valorização às persistentes dificuldades logísticas no Mar Negro, à deterioração das perspectivas de produção em partes da Europa depois de períodos de calor e seca e à procura internacional.
O milho avançou 2,5%, pressionado pelas preocupações com rendimentos agrícolas em algumas áreas dos Estados Unidos e União Europeia, procura robusta dos sectores de alimentação animal e etanol e dificuldades nas exportações ucranianas.
Até o arroz, que durante vários períodos recentes beneficiou de maior disponibilidade, registou uma subida de 0,5%, apoiada por compras de países asiáticos e africanos e expectativas de oferta mais apertada. (FAOHome)
Os sinais posteriores ao fecho do índice de Agosto mostram que o movimento não terminou necessariamente aí.
Em Setembro, futuros de milho, trigo e soja continuaram a valorizar-se, apesar de boas colheitas em algumas grandes regiões produtoras. Segundo dados do Departamento de Agricultura dos Estados Unidos citados pela Reuters, o consumo mundial de milho poderá superar a produção em quase 30 milhões de toneladas na campanha 2026/27, o maior défice em mais de três décadas. (Reuters)
Produção Continua Elevada, Mas A Margem De Segurança Diminui
A situação ainda não corresponde, contudo, a uma crise generalizada de disponibilidade.
A FAO prevê uma produção mundial de cereais de cerca de 2,98 mil milhões de toneladas em 2026. Embora represente uma queda de 2% relativamente a 2025, continuará a ser a segunda maior colheita alguma vez registada.
A produção de milho é estimada em 1,309 mil milhões de toneladas, a de trigo em 810,7 milhões e a de arroz em 553,1 milhões.
Os stocks mundiais deverão alcançar 947,2 milhões de toneladas no final das campanhas de 2027. O rácio entre stocks e utilização deverá ficar em 31,6%, ligeiramente abaixo dos 31,9% anteriores, mas ainda considerado historicamente confortável pela FAO. (FAOHome)
Esta aparente contradição é essencial para compreender o mercado actual.
Não existe, por enquanto, falta generalizada de alimentos à escala mundial. Existe, isso sim, maior incerteza sobre onde estarão disponíveis, a que custo poderão ser transportados e como evoluirão as próximas colheitas.
E os mercados incorporam esse risco nos preços antes de uma eventual escassez física ocorrer.
Açúcar Dispara 11,9% Num Único Mês
A subida mais acentuada de Agosto ocorreu no açúcar.
O índice da FAO aumentou 11,9%, para 106,4 pontos, atingindo o valor mais elevado desde Junho de 2025.
O movimento reflecte uma conjugação de factores.
Calor e seca levaram a revisões em baixa das previsões para a beterraba sacarina na União Europeia. As condições associadas ao El Niño afectam as expectativas de produção em importantes países asiáticos e a produção na região Centro-Sul do Brasil também ficou abaixo do esperado.
A decisão da Índia de permitir importações de açúcar bruto isentas de direitos reforçou ainda mais a percepção de aperto na oferta internacional. (FAOHome)
A importância do movimento ultrapassa o próprio mercado açucareiro. Brasil e Índia encontram-se entre os maiores produtores mundiais, e alterações na utilização da cana entre açúcar e etanol estabelecem uma ligação directa entre mercados alimentares e preços energéticos.
Óleos Vegetais Atingem Máximo De Quatro Anos
O índice dos óleos vegetais avançou 0,6% em Agosto, para 196,9 pontos, completando o terceiro aumento mensal consecutivo e atingindo o nível mais elevado desde Junho de 2022.
Palma e óleo de soja foram os principais responsáveis pela subida.
Na palma, a procura internacional permanece forte enquanto aumentam as preocupações sobre os efeitos do El Niño na produção do Sudeste Asiático. Na soja, a procura de exportação continua a sustentar as cotações, embora o comportamento varie entre os grandes produtores.
Óleos de girassol e colza recuaram ligeiramente, beneficiando de perspectivas de maior oferta. (FAOHome)
O mercado indiano pode introduzir nova pressão.
A Índia, maior importador mundial de óleos vegetais, analisa uma nova redução das tarifas de importação depois de os preços domésticos terem aumentado quase 20% num ano.
O país importa perto de dois terços dos óleos vegetais que consome, principalmente palma, soja e girassol. Uma redução das tarifas poderá estimular as compras indianas e, consequentemente, sustentar as referências internacionais de palma e óleo de soja. (Reuters)
Índia Torna-se Um Dos Principais Riscos Para O Mercado Agrícola
As condições meteorológicas na Índia ganharam particular relevância para a evolução das commodities nos próximos meses.
As chuvas de monção ficaram abaixo da média e o fortalecimento do El Niño afectou várias regiões produtoras. O fenómeno coloca sob pressão culturas como arroz, milho, soja, cana-de-açúcar, algodão e leguminosas. (Reuters)
No arroz, estimativas do sector apontam para uma redução de aproximadamente 10 milhões de toneladas na produção indiana em 2026, para cerca de 144 milhões de toneladas.
Seria uma queda de aproximadamente 6,5% relativamente à colheita recorde anterior e a maior redução em quase duas décadas.
A Índia possui, contudo, reservas muito elevadas — cerca de 59,6 milhões de toneladas no início de Setembro — o que deverá permitir manter as exportações sem recorrer imediatamente a restrições. Os preços indianos de exportação já alcançaram, porém, máximos de mais de um ano. (Reuters)
A dimensão da Índia no mercado mundial significa que mudanças relativamente pequenas na sua produção ou política comercial podem produzir efeitos significativos nos preços internacionais.
Lacticínios E Carne Também Sobem
A subida de Agosto não ficou limitada aos produtos agrícolas de origem vegetal.
O índice dos lacticínios avançou 2,3%, para 119,2 pontos, interrompendo três meses consecutivos de queda.
Leite em pó desnatado e integral subiram 3% e 2,4%, respectivamente, enquanto o queijo aumentou 2,7%. A redução sazonal da disponibilidade de leite na União Europeia, agravada por calor e seca, esteve entre os principais factores de pressão.
Apesar da recuperação mensal, o índice dos lacticínios permanecia 21,7% abaixo do nível observado um ano antes. (FAOHome)
A carne aumentou 1%, para 127,9 pontos. A subida reflectiu preços mais elevados de aves, carne suína e ovina, parcialmente compensados pela redução das cotações da carne bovina.
Energia Volta A Entrar Na Formação Dos Preços Agrícolas
O comportamento dos alimentos não pode ser analisado separadamente da energia.
O petróleo permanece acima dos US$ 100 por barril, apesar das descidas registadas nas últimas sessões, na sequência das perturbações no Médio Oriente. Nesta sexta-feira, o Brent encontrava-se próximo de US$ 102,5 e o WTI junto de US$ 100. (Reuters)
O canal de transmissão para a agricultura é amplo.
Combustíveis mais caros aumentam custos de mecanização e transporte. Energia mais cara afecta irrigação, refrigeração, armazenamento e processamento. O mercado do gás influencia directamente os fertilizantes nitrogenados. E os preços dos combustíveis alteram igualmente a procura por culturas utilizadas na produção de biocombustíveis.
No milho, por exemplo, a FAO identifica a procura do sector de etanol como um dos factores que sustentaram os preços em Agosto. No açúcar, a utilização de cana para produzir etanol interfere directamente com a quantidade disponível para alimentação.
A separação entre mercado energético e mercado agrícola torna-se, nestas condições, cada vez menor.
Mar Negro Mantém O Risco Logístico
Outro elemento que atravessa várias commodities é a logística.
A Rússia e a Ucrânia permanecem actores fundamentais nos mercados mundiais de trigo, milho, cevada e óleo de girassol.
As persistentes perturbações das exportações pelo Mar Negro estão a modificar fluxos comerciais e a aumentar a procura por fornecedores alternativos.
A Argentina, por exemplo, deverá exportar um recorde de aproximadamente 10 milhões de toneladas de milho apenas em Agosto e Setembro, beneficiando da procura deixada por menores disponibilidades ucranianas, problemas climáticos na Europa e menor oferta exportável brasileira. (Reuters)
Países do Norte de África estão entre os grandes compradores desse milho argentino, ilustrando como alterações logísticas numa região acabam rapidamente por reorganizar os fluxos agrícolas mundiais.
Inflação Alimentar Junta-se Ao Petróleo No Radar Dos Bancos Centrais
A recuperação dos preços alimentares ganha maior relevância porque acontece simultaneamente com uma nova pressão energética.
A economia mundial passa assim a enfrentar duas componentes particularmente sensíveis da inflação — alimentos e energia — num momento em que vários dos principais bancos centrais já voltaram a endurecer a política monetária.
BCE, Reserva Federal e Banco do Japão aumentaram recentemente as taxas, enquanto o Banco de Inglaterra manteve o juro, mas sinalizou preocupação crescente com o comportamento da inflação.
O efeito dos alimentos sobre a política monetária varia entre economias. Bancos centrais tendem a observar sobretudo medidas de inflação subjacente, mas aumentos persistentes nos produtos alimentares podem alterar expectativas, pressionar salários e reduzir o rendimento disponível das famílias.
Nas economias de baixo e médio rendimento, o impacto tende a ser ainda mais forte porque alimentos representam uma parcela maior dos orçamentos familiares.
Economias Importadoras Ficam Mais Expostas
Para países africanos dependentes de importações de trigo, arroz, óleos alimentares e outros produtos básicos, a actual conjuntura cria vários canais de vulnerabilidade.
O primeiro é o preço internacional da própria commodity.
O segundo é o transporte, pressionado pelo petróleo caro e pelos riscos sobre rotas marítimas.
O terceiro é cambial. Grande parte das transacções internacionais de commodities é denominada em dólares, o que significa que uma moeda doméstica mais fraca pode amplificar o aumento dos preços internacionais.
Finalmente, restrições ou alterações nas políticas comerciais dos grandes produtores podem produzir impactos rápidos sobre os mercados importadores.
Por isso, mesmo uma subida relativamente moderada do índice agregado da FAO pode traduzir-se em aumentos bastante superiores para determinados produtos ou determinados países.
Setembro Mostra Que A Pressão Ainda Não Terminou
O índice de Agosto oferece a fotografia consolidada mais recente da FAO. A próxima leitura, referente a Setembro, será publicada em 2 de Outubro. (FAOHome)
Mas os sinais disponíveis desde o início deste mês sugerem que os riscos não desapareceram.
Trigo, milho e soja continuam a beneficiar de preocupações com a oferta; a produção indiana enfrenta riscos meteorológicos; óleos vegetais continuam expostos ao aumento da procura; e o petróleo permanece acima de US$ 100.
Ao mesmo tempo, os stocks globais de cereais ainda oferecem uma margem importante de protecção, impedindo por enquanto uma leitura de escassez generalizada.
É esta combinação que caracteriza o mercado actual: abastecimento global ainda relativamente confortável, mas crescentes dúvidas sobre clima, logística, energia e distribuição da oferta entre regiões.
O movimento de Agosto mostra, portanto, algo mais relevante do que uma subida mensal de 1,9%.
Depois de um período de maior estabilidade, o risco voltou a ter preço nos mercados alimentares.
E, se a pressão observada nas commodities agrícolas durante Setembro se mantiver, alimentos e energia poderão tornar-se simultaneamente duas das principais fontes de inflação mundial nos últimos meses de 2026 — justamente quando o custo do dinheiro volta a subir.
Fontes: Organização das Nações Unidas para a Alimentação e Agricultura (FAO); Agricultural Market Information System (AMIS); Reuters; Departamento de Agricultura dos Estados Unidos (USDA).