Bancos Mantêm Prime Rate em 15,5% Pelo Sétimo Mês e Crédito às Empresas Continua Acima de 16%
Associação Moçambicana de Bancos confirma manutenção da taxa de referência para Novembro, num contexto de estabilidade da política monetária e persistência de custos elevados de financiamento. Spreads divulgados pelas instituições revelam diferenças significativas nas condições de crédito a empresas e particulares, com taxas indicativas que podem ultrapassar 25% ao ano.
- Prime Rate inalterada: Taxa de referência do sistema financeiro permanece em 15,50% em Novembro, pelo sétimo mês consecutivo;
- Política monetária: Taxa MIMO mantém-se em 9,25%, enquanto o Indexante Único é fixado em 9,30% e o Prémio de Custo em 6,20%;
- Crédito empresarial: Spreads anunciados pelos bancos comerciais colocam taxas indicativas para financiamento de longo prazo entre 16,50% e 21,50%;
- Crédito ao consumo: Taxas indicativas atingem 27,50% em determinados bancos comerciais;
- Condições de acesso: Exigências de garantias, histórico bancário e documentação financeira continuam a influenciar a elegibilidade das empresas para financiamento.
A Associação Moçambicana de Bancos (AMB) anunciou, esta sexta-feira, 30 de Outubro, a manutenção da Prime Rate do sistema financeiro em 15,50% para Novembro de 2026, prolongando pelo sétimo mês consecutivo a estabilidade da principal taxa de referência utilizada nas operações de crédito bancário de taxa variável em Moçambique.
A decisão, formalizada através do Comunicado n.º 10/2026, confirma a interrupção do ciclo de reduções observado nos primeiros meses do ano e mantém inalterada a referência utilizada pelos bancos comerciais na determinação das taxas aplicáveis às operações de financiamento de empresas e particulares.
A Prime Rate resulta da soma do Indexante Único, calculado pelo Banco de Moçambique, com o Prémio de Custo determinado pela AMB. Para Novembro, o Indexante Único foi estabelecido em 9,30%, enquanto o Prémio de Custo permanece em 6,20%.
O anúncio ocorre num contexto em que o Banco de Moçambique mantém a taxa de política monetária MIMO em 9,25%, após a decisão do Comité de Política Monetária de 30 de Setembro.
A manutenção da Prime Rate traduz-se na ausência de uma nova redução da taxa de referência bancária, embora as condições efectivamente aplicadas aos clientes continuem a depender dos spreads, do perfil de risco e das características de cada operação de financiamento.
Para as empresas, particularmente as pequenas e médias, a evolução dos custos de crédito continua a constituir uma variável importante para o financiamento do capital circulante, aquisição de equipamentos e realização de investimentos produtivos.
Prime Rate Estabiliza Após Três Reduções no Início do Ano
A trajectória recente da Prime Rate evidencia uma mudança relativamente ao período de flexibilização observado desde Janeiro de 2024.
Depois de permanecer durante seis meses no máximo de 24,10%, a taxa iniciou uma trajectória descendente, acompanhando o ciclo de redução dos juros de política monetária.
Em Janeiro de 2026, a Prime Rate foi reduzida para 15,70%. Seguiram-se novos ajustamentos em Março e Abril, até atingir 15,50%, nível mantido nos meses subsequentes.
Entre Maio e Novembro, a taxa permaneceu inalterada, interrompendo temporariamente a tendência de redução dos custos de referência do financiamento bancário.
Estrutura da Prime Rate do Sistema Financeiro (Novembro de 2026)
| Componente | Valor / Taxa | Entidade Responsável / Descrição |
|---|---|---|
| Indexante Único | 9,30% | Calculado pelo Banco de Moçambique (MMI) |
| Prémio de Custo | 6,20% | Calculado pela Associação Moçambicana de Bancos |
| Prime Rate Final | 15,50% | Taxa de referência para o sistema bancário em Novembro |
Fonte: Associação Moçambicana de Bancos (AMB), Comunicado n.º 10/2026, de 30 de Outubro de 2026.
A distinção entre a taxa MIMO e o Indexante Único é importante para compreender a formação da Prime Rate.
Enquanto a MIMO, actualmente em 9,25%, constitui a taxa de política monetária definida pelo Banco de Moçambique, o Indexante Único resulta da média ponderada pelo volume das operações realizadas no Mercado Monetário Interbancário, incluindo operações à taxa MIMO, operações de recompra entre bancos e permutas de liquidez.
Consequentemente, o Indexante Único pode apresentar um valor ligeiramente diferente da taxa MIMO.
O Prémio de Custo, por sua vez, incorpora elementos de risco e custos da actividade bancária que não se encontram reflectidos nas operações interbancárias.
Segundo a AMB, o seu cálculo considera factores como a classificação de risco soberano, o crédito em incumprimento, o crédito saneado e os coeficientes de reservas obrigatórias sobre passivos em moeda nacional.
Esta componente assume particular relevância porque condiciona a transmissão das alterações da política monetária às taxas de financiamento cobradas pelos bancos.
Crédito às Empresas Mantém Custos Elevados e Diferenças Entre Bancos
Embora a Prime Rate seja comum ao sistema bancário, as taxas efectivamente praticadas podem variar significativamente entre instituições e modalidades de crédito.
O comunicado da AMB inclui os spreads padronizados divulgados pelos bancos comerciais, permitindo comparar as condições indicativas de financiamento.
No crédito empresarial de longo prazo, os spreads publicados variam entre 1,00 ponto percentual, no Absa, e 6,00 pontos percentuais, no First Capital Bank.
Quando adicionados à Prime Rate de 15,50%, estes spreads correspondem a taxas indicativas entre 16,50% e 21,50% ao ano.
CRÉDITO ÀS EMPRESAS | LONGO PRAZO | NOVEMBRO DE 2026
Taxa indicativa anual = Prime Rate de 15,50% + spread divulgado.
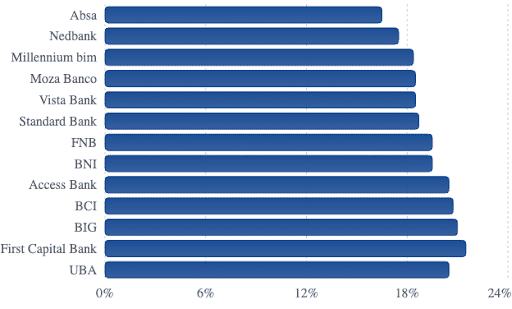
Cálculos do O.Económico a partir dos spreads publicados pela AMB. Não representam propostas individuais de crédito.
Os dados revelam que, mesmo com uma referência bancária comum, a composição final do custo de financiamento permanece diferenciada.
Essa dispersão está associada às metodologias de avaliação de risco, às características dos produtos, aos custos das operações e às políticas comerciais das instituições.
A AMB esclarece que os spreads anunciados são indicativos e que os bancos podem aplicar condições distintas, em função do perfil dos clientes, do historial de crédito, das garantias apresentadas e de eventuais protocolos comerciais.
Por isso, as taxas resultantes da soma da Prime Rate com os spreads padronizados não devem ser interpretadas como taxas automaticamente disponíveis para todos os mutuários.
Além disso, não incluem necessariamente comissões, seguros e outros encargos que podem fazer parte do custo total do financiamento.
Garantias e Exigências Documentais Condicionam Acesso das PME ao Crédito
O comunicado apresenta igualmente as condições padronizadas associadas às operações de crédito empresarial.
No financiamento de curto prazo, destinado sobretudo à aquisição de meios circulantes, os bancos estabelecem, como referência, um prazo máximo de um ano, exigência de garantias com cobertura mínima de 120% do montante solicitado e apresentação de contas auditadas dos últimos três exercícios.
Para empréstimos de longo prazo, destinados a investimentos, o prazo de referência pode atingir sete anos, mantendo-se a exigência de colateral equivalente a pelo menos 120% do financiamento, além de contas auditadas ou de um plano de negócios.
Estas condições introduzem desafios particulares para as PME, cuja estrutura financeira e capacidade de prestação de garantias podem ser mais limitadas.
Uma empresa que pretenda obter financiamento de 10 milhões de meticais, por exemplo, poderá ter de apresentar garantias avaliadas em pelo menos 12 milhões de meticais, quando se apliquem as condições padronizadas de cobertura de 120%.
A exigência de demonstrações financeiras auditadas também pode constituir um obstáculo para empresas de menor dimensão, particularmente quando apresentam dificuldades de organização contabilística ou custos elevados de cumprimento dos requisitos bancários.
O acesso ao crédito depende, assim, de dois factores complementares: o preço do financiamento e a capacidade dos mutuários para satisfazer as condições de elegibilidade definidas pelas instituições.
O documento não permite quantificar quantas empresas são excluídas do financiamento por estes critérios, mas demonstra que as condições de acesso não se limitam à taxa de juro anunciada.
Crédito ao Consumo Pode Atingir Taxas Indicativas de 27,50%
No financiamento a particulares, os spreads divulgados pelos bancos comerciais também revelam diferenças relevantes.
Para crédito ao consumo, o First Capital Bank apresenta um spread de 12 pontos percentuais, correspondente a uma taxa indicativa de 27,50%, considerando a Prime Rate de Novembro.
O Absa divulga um spread de 10,75 pontos percentuais, equivalente a 26,25%, enquanto o FNB e o Vista Bank apresentam spreads de 10 pontos percentuais, correspondentes a taxas indicativas de 25,50%.
Outras instituições apresentam spreads inferiores, embora sujeitos às respectivas condições de avaliação de crédito.
Crédito ao Consumo | Taxas Indicativas Principais Bancos (Novembro 2026)
| Instituição Bancária | Spread Divulgado | Taxa Indicativa Final |
|---|---|---|
| First Capital Bank | 12,00 pp | 27,50% |
| Absa Bank Moçambique | 10,75 pp | 26,25% |
| FNB Moçambique / Vista Bank | 10,00 pp | 25,50% |
Fonte: Associação Moçambicana de Bancos (AMB), Comunicado n.º 10/2026.
No financiamento habitacional, os spreads anunciados situam-se entre 1 ponto percentual e 6 pontos percentuais, nas instituições que disponibilizam valores para esta categoria.
A AMB estabelece, nas condições padronizadas de crédito habitacional e de consumo, uma taxa de esforço máxima de 30% do rendimento líquido mensal do mutuário, além de exigências relacionadas com seguros, garantias e estabilidade dos rendimentos.
A manutenção de taxas elevadas pode limitar a capacidade de endividamento das famílias e influenciar decisões relacionadas com a aquisição de habitação, veículos e outros bens duradouros.
O impacto efectivo depende, contudo, do rendimento disponível, do prazo de financiamento e das condições comerciais praticadas por cada banco.
Microfinanças Apresentam Spreads Substancialmente Superiores
O comunicado da AMB também permite observar diferenças significativas entre o crédito bancário tradicional e determinados produtos de microfinanças.
Nos empréstimos ao consumo, os spreads padronizados divulgados por algumas instituições de microfinanças atingem 45,45 pontos percentuais para certas maturidades.
A adição desse spread à Prime Rate de 15,50% resulta numa taxa indicativa nominal de 60,95%, antes de outros custos eventualmente aplicáveis, caso se utilize a mesma base de cálculo estabelecida no comunicado.
Os valores variam conforme a instituição e o prazo de financiamento, evidenciando diferenças substanciais no preço do crédito destinado a segmentos específicos da população.
Esta realidade tem implicações para a inclusão financeira, uma vez que os mecanismos de microcrédito desempenham um papel importante no financiamento de consumidores e pequenos operadores económicos com acesso limitado à banca comercial.
O preço elevado de alguns destes produtos, porém, pode aumentar o encargo do serviço da dívida e reduzir a capacidade financeira dos mutuários.
A análise deve considerar que as instituições de microfinanças operam com estruturas de custos, riscos de crédito e modalidades de concessão de financiamento que podem diferir das praticadas pelos bancos comerciais.
Estabilidade da Prime Rate Mantém Debate Sobre Financiamento à Economia
A manutenção da Prime Rate em 15,50% confirma que o sistema bancário entrará em Novembro sem uma nova redução da referência utilizada no crédito de taxa variável.
O anúncio é consistente com a prudência adoptada pelo Banco de Moçambique, que manteve a taxa MIMO em 9,25% na reunião de Setembro, após avaliar os riscos para a estabilidade macroeconómica.
Contudo, a estabilidade das taxas de referência não equivale necessariamente a uma melhoria das condições de financiamento.
A capacidade de expansão do crédito também depende da liquidez do sistema bancário, da qualidade das carteiras, da avaliação do risco soberano, da procura por financiamento e das condições financeiras das empresas e famílias.
Para a economia moçambicana, esta realidade assume particular importância num contexto em que a diversificação produtiva e o desenvolvimento do sector privado exigem financiamento de médio e longo prazo.
As PME enfrentam necessidades relacionadas com capital circulante, modernização tecnológica, aquisição de equipamentos e expansão da capacidade produtiva, mas nem sempre dispõem de garantias e históricos financeiros compatíveis com os critérios bancários.
A existência de spreads diferenciados demonstra que a transmissão das decisões de política monetária ao custo efectivo do financiamento não é uniforme.
A redução da taxa directora, quando ocorre, pode criar condições para a diminuição dos juros, mas os benefícios finais para os mutuários também são influenciados pelos riscos incorporados na formação da Prime Rate e pelas margens aplicadas por cada instituição.
Novembro Confirma Estabilidade dos Juros, Sem Alívio Adicional Para os Mutuários
Ao manter a Prime Rate inalterada pelo sétimo mês consecutivo, a Associação Moçambicana de Bancos prolonga um período de estabilidade das taxas de referência, depois das reduções registadas no início de 2026.
Para os contratos indexados à Prime Rate, sem alterações das respectivas margens, a decisão significa que não haverá uma nova redução decorrente da actualização mensal da taxa de referência.
O impacto sobre os contratos concretos depende das cláusulas de revisão, dos prazos de actualização e das condições estabelecidas entre os bancos e os seus clientes.
Os dados divulgados para Novembro mostram, entretanto, que as empresas continuam a enfrentar taxas indicativas superiores a 16% ao ano no financiamento de longo prazo, podendo ultrapassar 21% em determinadas instituições.
No crédito ao consumo, os spreads publicados elevam as taxas indicativas para valores superiores a 25% em alguns bancos, enquanto determinados produtos de microfinanças apresentam encargos nominais ainda mais elevados.
A informação evidencia uma característica importante do mercado financeiro nacional: a estabilização da política monetária não elimina as diferenças de custo e acesso ao crédito entre instituições, produtos e perfis de mutuários.
Com a Prime Rate em 15,50%, o financiamento bancário mantém uma componente de custo e risco que continua a pesar nas decisões de investimento das empresas e de endividamento das famílias.