O Instituto Nacional de Petróleo (INP) vai avançar com uma auditoria aos custos declarados como recuperáveis pelas concessionárias das Áreas 1 e 4 da Bacia do Rovuma, numa altura em que os grandes projectos de gás natural de Moçambique regressam a uma fase de forte execução de investimentos.
O regulador lançou um convite para manifestação de interesse destinado à contratação de serviços de consultoria para auditar os custos da Área 1 referentes aos exercícios de 2025 e 2026 e os da Área 4 relativos a 2024, 2025 e 2026.
A verificação deverá abranger todas as entidades de objecto específico ligadas aos projectos aprovados nas duas áreas e incluir a confirmação física de equipamentos e actividades. A empresa seleccionada terá igualmente de observar a legislação petrolífera e fiscal moçambicana, os Contratos de Concessão para Pesquisa e Produção e as normas internacionais de auditoria aplicáveis à indústria de petróleo e gás.
Mais do que um procedimento contabilístico, a auditoria incide sobre uma das matérias mais sensíveis da gestão económica dos recursos naturais: quais das despesas realizadas pelas concessionárias podem ser reconhecidas como custos das operações petrolíferas e posteriormente recuperadas ao abrigo dos contratos.
Custos Recuperáveis Têm Impacto Directo Nas Receitas
Nos contratos petrolíferos, as empresas suportam grandes despesas antes e durante o desenvolvimento dos projectos, desde pesquisa geológica e perfuração até instalações, equipamentos, engenharia, logística e operação.
Nem toda despesa declarada pelo operador, contudo, se qualifica automaticamente como recuperável.
O próprio INP define o mecanismo de recuperação como a parcela da produção colocada à disposição da concessionária para recuperar custos e despesas das operações petrolíferas, nos termos estabelecidos nos respectivos contratos.
É por isso que a auditoria assume importância fiscal.
O regulador já explicou, relativamente a exercícios anteriores, que estas verificações servem para determinar se os custos declarados cumprem as condições dos contratos para serem reconhecidos como recuperáveis, assegurar um retorno justo às concessionárias e reduzir possíveis impactos negativos sobre as receitas do Governo.
Quanto maior o volume de despesas aceite para recuperação, maior poderá ser a parcela de receitas do projecto utilizada para reembolsar investimentos antes de outros fluxos económicos associados à produção serem distribuídos nos termos contratuais.
Por isso, a capacidade do Estado para verificar custos, contestar despesas não elegíveis e acompanhar os orçamentos dos projectos constitui uma componente central da governação petrolífera.
Nova Lei Reforça Poder Do Regulador
A auditoria surge também num novo quadro institucional.
A Lei de Petróleos aprovada em 2026 reforçou o papel do INP, que passou a actuar como Autoridade Reguladora de Petróleo, com competências ampliadas de supervisão, regulamentação, fiscalização e aplicação de sanções.
Entre as responsabilidades expressamente destacadas pelo regulador encontram-se o controlo dos custos recuperáveis, a monitoria dos orçamentos por área de concessão, a gestão das concessões e a fiscalização dos contratos e planos aprovados
O concurso agora lançado coloca essas competências num terreno particularmente relevante, porque incide precisamente sobre as duas áreas que concentram os maiores investimentos de gás natural do país.
Segundo o INP, Moçambique dispõe de aproximadamente 179 Tcf de gás natural in situ, dos quais cerca de 133 Tcf são considerados recuperáveis.
Grande parte deste potencial encontra-se na Bacia do Rovuma.
Área 1 Volta A Acumular Custos De Desenvolvimento
Na Área 1 localiza-se o projecto Golfinho/Atum, Mozambique LNG, liderado pela TotalEnergies.
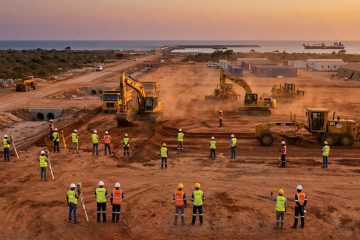
Depois de a força maior declarada em 2021 ter sido levantada pelo consórcio em Novembro de 2025, o projecto anunciou, em Janeiro deste ano, a retoma integral das actividades em terra e offshore.
A TotalEnergies indicou nessa altura que mais de quatro mil trabalhadores já estavam mobilizados em Afungi, dos quais mais de três mil moçambicanos.
O INP apresenta o projecto com uma capacidade prevista de produção de aproximadamente 13,12 milhões de toneladas de LNG por ano, através de dois módulos.
A retoma significa igualmente novo crescimento de despesas de engenharia, construção, logística, contratação e equipamentos.
É neste contexto que os custos referentes a 2025 e 2026 serão auditados.
A fiscalização ganha particular importância depois de vários anos em que o projecto esteve condicionado pela força maior, período que também já motivou a aprovação, em 2025, de uma resolução específica para a realização de auditoria independente aos custos incorridos nesse intervalo.
Área 4 Combina Produção E Nova Expansão
Na Área 4, o período abrangido pela nova auditoria começa em 2024 e prolonga-se até ao final de 2026.
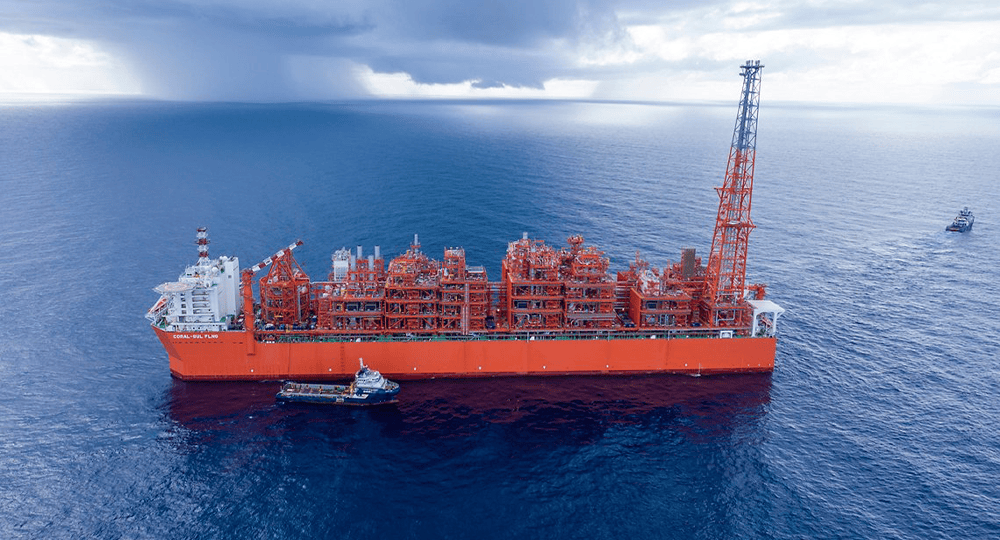
A área encontra-se numa fase distinta da Área 1 porque já possui produção comercial através do Coral Sul FLNG, operacional desde 2022, com capacidade de cerca de 3,55 milhões de toneladas anuais.
Ao mesmo tempo, novos projectos estão a aumentar a dimensão dos investimentos.
Em Outubro de 2025, a Eni e os seus parceiros tomaram a Decisão Final de Investimento para o Coral Norte FLNG, também na Área 4. O projecto utiliza uma nova unidade flutuante de liquefacção destinada a desenvolver os volumes da parte norte do reservatório Coral.
Segundo o INP, o investimento previsto é de cerca de US$ 7,2 mil milhões, com início da produção programado para o segundo semestre de 2028.
Paralelamente, o regulador recebeu em 2026 uma proposta de alteração ao Plano de Desenvolvimento do Rovuma LNG, actualmente sujeita a avaliação técnica por uma equipa multissectorial do Governo.
A combinação de produção em curso e novos projectos em desenvolvimento torna a Área 4 uma das zonas onde o acompanhamento dos custos assume maior complexidade.
Auditorias Já Identificaram Despesas Não Recuperáveis
O processo não começa do zero.
O INP realizou anteriormente auditorias aos custos declarados pela Área 1 relativos a 2015, 2016, 2017, 2018 e 2019 e disponibilizou publicamente relatórios e sumários executivos dessas verificações.
Esses exercícios mostram que a auditoria não constitui mera validação das despesas apresentadas pelos operadores.
No relatório referente a 2018, por exemplo, determinadas rubricas relacionadas com Marketing & Shipping e programas de responsabilidade social foram excluídas do orçamento revisto para efeitos de recuperação por serem consideradas não recuperáveis no âmbito analisado.
O precedente demonstra a importância da classificação correcta das despesas e da existência de capacidade técnica do Estado para confrontar documentação financeira, contratos, actividades efectivamente realizadas e activos adquiridos.
Verificação Física Amplia O Alcance Da Auditoria
O novo concurso introduz explicitamente a necessidade de verificar fisicamente equipamentos e actividades dos projectos.
Essa componente permite confrontar registos financeiros com activos e operações efectivamente existentes.
Num projecto de LNG, uma parcela significativa dos investimentos envolve equipamentos de elevado valor, contratos internacionais de engenharia e construção, sistemas submarinos, instalações de processamento, logística e serviços especializados.
A auditoria deverá, por isso, ultrapassar a análise documental e contabilística, procurando estabelecer a correspondência entre despesas declaradas e operações efectivamente executadas.
O convite exige também que a consultora assegure formação prática no trabalho durante o processo, acrescentando uma componente de transferência de conhecimento para as instituições nacionais.
Controlo De Custos Ganha Peso Com A Escala Dos Investimentos
A relevância da fiscalização tende a aumentar à medida que os projectos avançam das fases de pesquisa para desenvolvimento e produção.
Os investimentos em LNG envolvem dezenas de milhares de milhões de dólares e períodos longos até à geração plena de receitas.
Nessas condições, pequenas diferenças percentuais na classificação dos custos podem representar montantes financeiros significativos.
Para o Estado, melhorar a capacidade de auditoria significa proteger receitas e assegurar a aplicação dos contratos.
Para os investidores, um processo previsível e tecnicamente robusto também reduz incerteza regulatória, ao estabelecer com maior clareza quais despesas são aceites e quais deverão ser suportadas pelos próprios concessionários.
O desafio está em preservar esse equilíbrio: impedir a transferência indevida de custos para os projectos sem comprometer o princípio contratual que permite às empresas recuperar investimentos legítimos realizados no desenvolvimento dos recursos.
Receitas Do Gás Dependem Também Da Qualidade Da Fiscalização
A discussão sobre os benefícios económicos do gás moçambicano costuma concentrar-se nos volumes de produção, exportações, impostos, participação da ENH, conteúdo local e utilização doméstica do recurso.
A auditoria dos custos recuperáveis acrescenta uma dimensão menos visível, mas determinante.
Antes de transformar grandes reservas em receita pública, o Estado precisa de conhecer, verificar e acompanhar de forma consistente quanto custa efectivamente desenvolver e operar os projectos.
Com a Área 1 novamente em desenvolvimento acelerado e a Área 4 a combinar produção corrente com novos investimentos, os exercícios relativos a 2024–2026 abrangem um período particularmente relevante para a expansão da indústria de LNG.
Com a Área 1 novamente em fase de execução e a Área 4 a combinar produção corrente com novos investimentos, o controlo dos custos recuperáveis ganha maior peso na gestão económica dos projectos de gás. A auditoria deverá permitir ao Estado verificar as despesas apresentadas pelas concessionárias, excluir custos que não cumpram os critérios contratuais e reforçar o acompanhamento dos montantes que entram no mecanismo de recuperação.
Num sector em que os investimentos ascendem a milhares de milhões de dólares, a fiscalização dos custos constitui uma das etapas determinantes para assegurar maior rigor na apuração das receitas associadas aos projectos e na aplicação dos contratos petrolíferos.