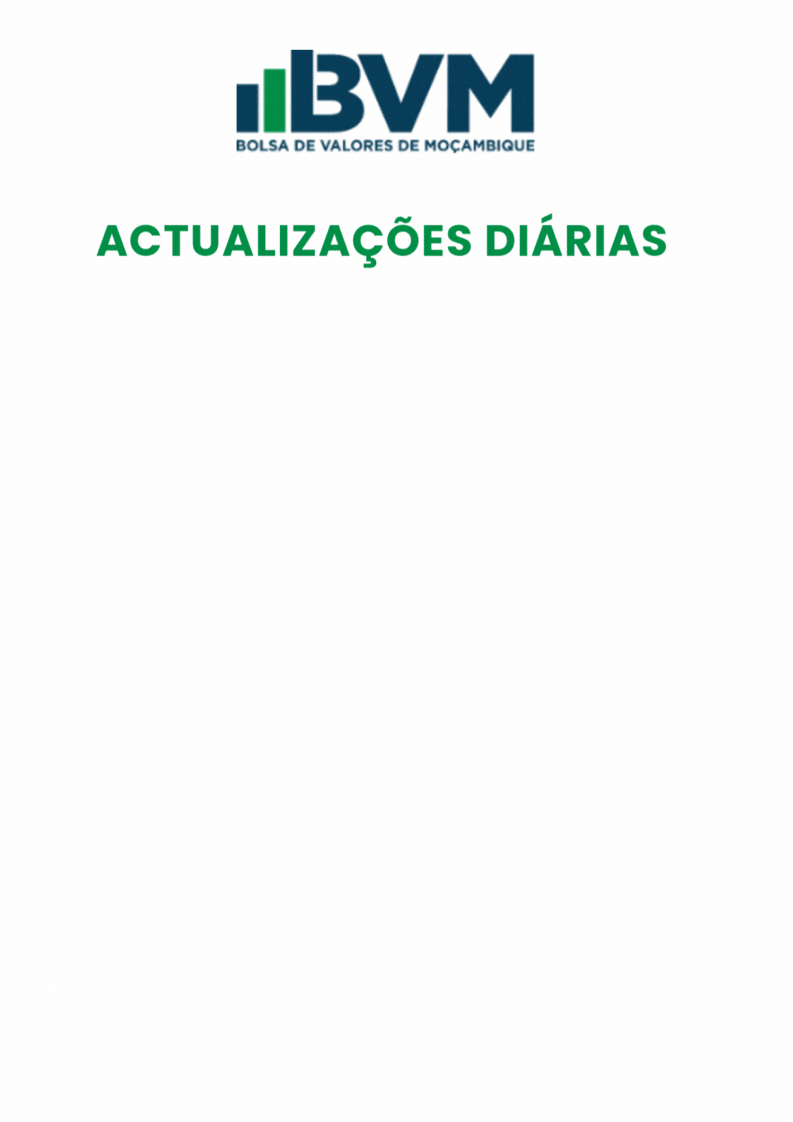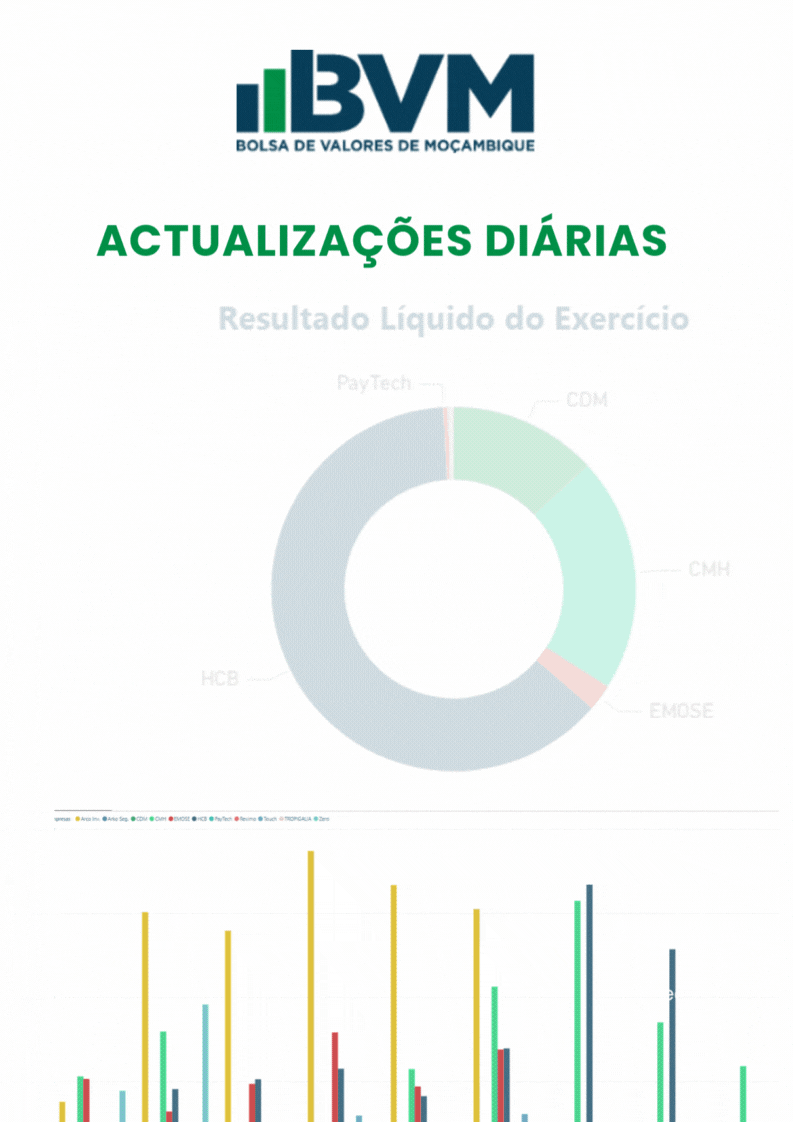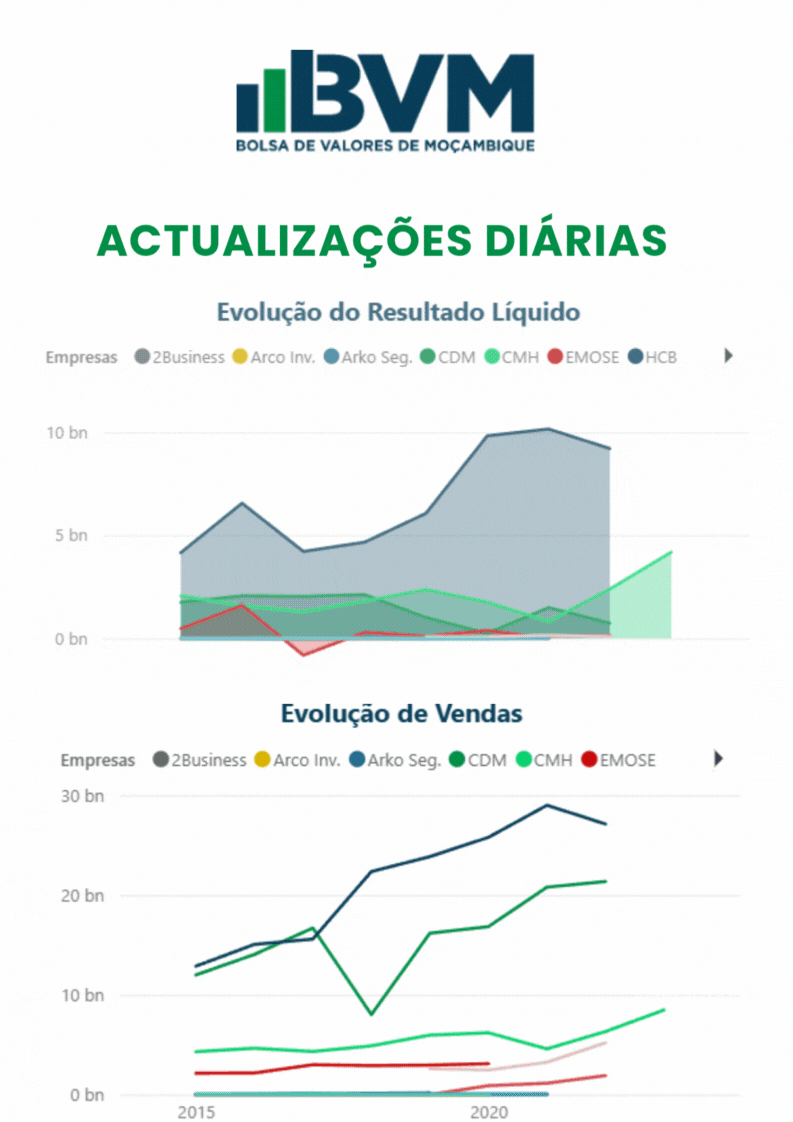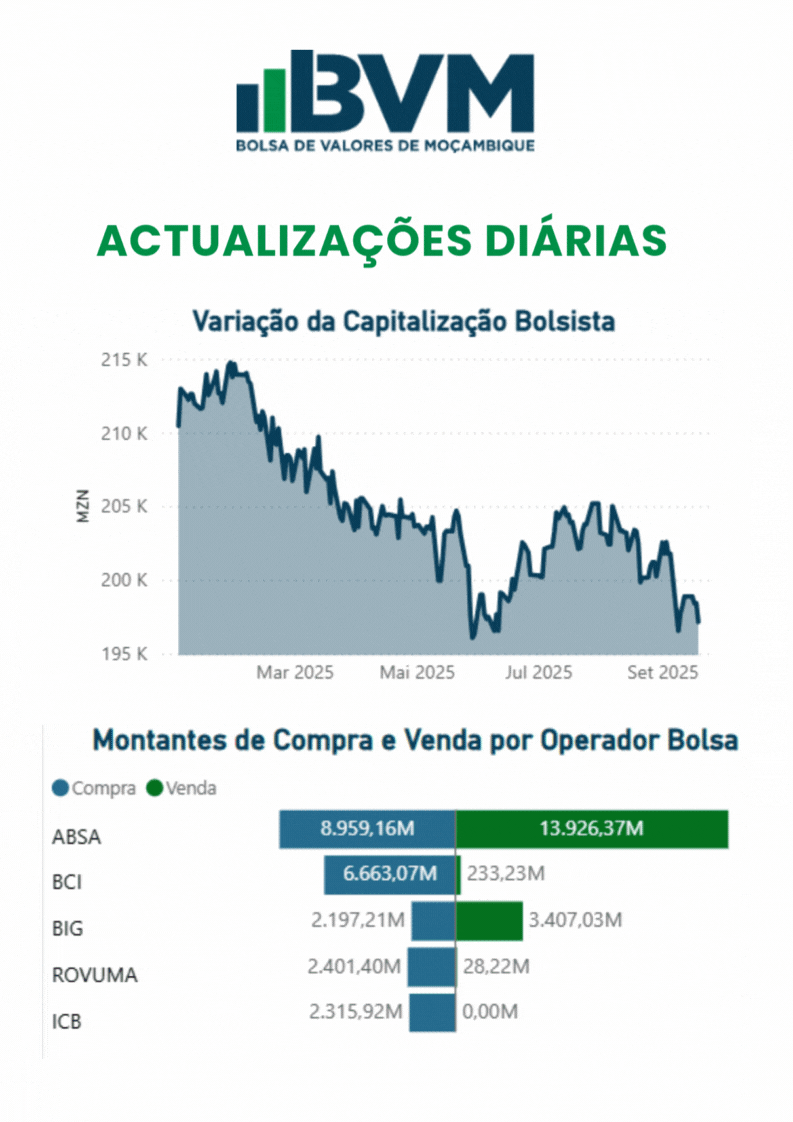
A Companhia Moçambicana de Hidrocarbonetos (CMH) encerrou o exercício financeiro terminado em 30 de Junho de 2026 com um lucro líquido de US$ 36,98 milhões, abaixo dos US$ 46,72 milhões obtidos no período anterior, num ano marcado pela redução dos volumes de gás vendidos e por constrangimentos operacionais nos campos de Pande e Temane.
As receitas atingiram US$ 97,66 milhões, enquanto o EBITDA se situou em US$ 72,71 milhões, segundo o Relatório Anual e Demonstrações Financeiras da empresa.
Face aos US$ 111,38 milhões de receitas e US$ 46,72 milhões de lucro registados no exercício anterior, os números representam uma redução aproximada de 12,3% nas receitas e 20,9% no resultado líquido.
A evolução reflecte principalmente a redução da produção e das vendas de gás natural no âmbito da participação de 25% que a CMH detém na operação conjunta dos campos de Pande e Temane, no Sul de Moçambique.
Vendas De Gás E Condensado Caem 15,6%
O volume acumulado de vendas de gás natural e condensado caiu de 168,40 para 142,16 milhões de gigajoules, uma redução de 15,58% relativamente ao exercício anterior.
A maior redução ocorreu nas entregas ao contrato GSA1, associado à Sasol Gas, que recuaram 22,75%. Outros contratos registaram variações mais reduzidas, enquanto as vendas de condensado diminuíram 11,13%.
A CMH atribui a evolução a menores entregas à Sasol Gas, menor procura de alguns consumidores domésticos e limitações operacionais na Central de Processamento.
Entre Janeiro e Fevereiro, as operações foram igualmente afectadas pelas condições meteorológicas adversas no Sul do país, que provocaram inundações e dificuldades de acesso às instalações.
A empresa refere ainda constrangimentos decorrentes do envelhecimento de alguns poços produtores e de intervenções de manutenção realizadas ao longo do exercício.
Produção Média De Gás Recua 18%
A redução das vendas acompanhou uma queda da produção.
A produção média bruta de gás ao abrigo do Petroleum Production Agreement situou-se em aproximadamente 402 milhões de pés cúbicos por dia, cerca de 18% abaixo do exercício anterior.
Os campos de Pande e Temane contribuíram, respectivamente, com cerca de 81% e 19% da produção. A produção média de condensado foi de aproximadamente 787 barris por dia, menos 8,37% que no exercício anterior.
A redução ocorre numa fase em que os reservatórios se encontram num estágio mais avançado de maturidade, aumentando a necessidade de intervenções destinadas a sustentar os níveis de produção e recuperar volumes adicionais de gás.
Resultado Operacional Do Consórcio Recua 23%
A participação da CMH na operação conjunta de Pande e Temane gerou um resultado operacional de US$ 72,81 milhões, contra US$ 94,65 milhões no exercício anterior.
A queda foi de aproximadamente 23% e resulta sobretudo dos menores volumes vendidos e da evolução dos preços internacionais utilizados como referência em alguns contratos.
A receita líquida após royalties fixou-se em cerca de US$ 88,91 milhões, enquanto as despesas operacionais relacionadas com a participação da CMH na operação conjunta atingiram aproximadamente US$ 16,1 milhões.
A pressão sobre os volumes foi parcialmente compensada por alterações nos preços praticados em alguns contratos e pela gestão dos custos operacionais.
PEDOP Procura Sustentar Produção De Pande E Temane
Perante o declínio natural dos reservatórios, a CMH está a concentrar parte importante dos seus investimentos no Programa de Extensão do Plateau e Optimização da Produção — PEDOP.
O principal projecto actualmente em execução é o PEDOP Junction Compression, que prevê a instalação de compressores nos wellpads de vários poços de Pande.
A compressão permitirá aproveitar de forma mais eficiente a pressão disponível nos reservatórios e recuperar volumes adicionais que, sem intervenção, poderiam deixar de ser economicamente produzidos.
Durante o exercício foram realizados trabalhos de instalação, montagem e testes nos poços abrangidos pelo projecto. A entrada integral do sistema em operação está prevista para o segundo trimestre do exercício financeiro de 2027.
A empresa identifica este investimento como determinante para prolongar o período de produção e permitir o cumprimento dos contratos de fornecimento de gás existentes.
Investimento Aumenta À Medida Que Campos Envelhecem
A estratégia para os próximos anos envolve uma equação financeira cada vez mais exigente.
Por um lado, a produção dos campos maduros tende naturalmente a diminuir. Por outro, manter os volumes comercialmente viáveis exige novos investimentos em compressão, novos poços, manutenção e recuperação de activos.
A CMH tinha, no final do exercício, compromissos de capital aprovados relacionados com montagem de compressores, melhoria das infra-estruturas, remediação de poços e optimização da produção no valor de cerca de US$ 17,14 milhões.
O relatório indica que 17,6% desse montante já se encontrava aprovado e contratado, estando a execução dos projectos prevista até 2029.
Empresa Reduz Dívida E Mantém Liquidez Elevada
Apesar da redução dos resultados, a CMH encerrou o exercício com uma posição de liquidez significativa.
Caixa e equivalentes de caixa totalizavam aproximadamente US$ 219,94 milhões, comparativamente a US$ 240,27 milhões no final do exercício anterior.
Em paralelo, os empréstimos utilizados pela companhia diminuíram de aproximadamente US$ 42,90 milhões para US$ 32,59 milhões, uma redução próxima de 24%.
A empresa contratou anteriormente uma facilidade de crédito de médio prazo de US$ 50 milhões junto do Standard Bank, Nedbank e Banco Comercial e de Investimentos para financiar a sua participação no PEDOP.
Os reembolsos já foram iniciados, mantendo-se os rácios financeiros dentro dos limites estabelecidos nos contratos de financiamento.
Rentabilidade Mantém-se Elevada Apesar Da Queda Dos Resultados
A redução do lucro não eliminou a capacidade de geração de resultados da empresa.
A CMH registou uma rentabilidade do capital próprio de 19%, acima dos 17% do exercício anterior, enquanto a rentabilidade dos activos aumentou de 12% para 13%.
O rácio de liquidez geral, entretanto, recuou de 8,0 para 4,7, permanecendo ainda significativamente acima da unidade.
Os indicadores mostram uma companhia com elevada capacidade de geração de caixa e uma estrutura financeira ainda robusta, embora confrontada com a necessidade de financiar investimentos crescentes para sustentar activos produtores maduros.
Provisão Ambiental Atinge US$ 54,2 Milhões
O encerramento e reabilitação futura dos campos permanece igualmente como uma obrigação financeira relevante.
A CMH contabilizou uma provisão de aproximadamente US$ 54,17 milhões para custos futuros de abandono, encerramento das operações e reabilitação ambiental.
O cálculo considera um custo total estimado de cerca de US$ 84,5 milhões, actualizado com base numa taxa de inflação de 2,20% e numa taxa de desconto de 4,47%.
A provisão foi identificada pela Deloitte como uma das matérias relevantes da auditoria devido ao grau de julgamento envolvido nas estimativas sobre custos futuros, calendário das intervenções e responsabilidades entre os parceiros do projecto.
O auditor independente concluiu, contudo, que as demonstrações financeiras apresentam de forma apropriada, em todos os aspectos materiais, a posição financeira da CMH em 30 de Junho de 2026, emitindo uma opinião sem reservas.
CMH Procura Preparar Receitas Para Além De Pande E Temane
A redução dos volumes reforça uma questão que a própria administração coloca no centro da estratégia futura da empresa: a necessidade de preparar novas fontes de receita à medida que Pande e Temane avançam no seu ciclo de maturidade.
Na mensagem aos accionistas, a administração afirma estar a avaliar novas oportunidades de negócio nos sectores de petróleo e gás e áreas complementares, procurando utilizar a experiência acumulada pela CMH para construir um portfólio mais diversificado.
A estratégia procura evitar que o declínio futuro dos campos actualmente em produção se traduza numa redução estrutural da actividade da companhia.
No curto prazo, porém, o desempenho continuará fortemente ligado à capacidade de manter a produção em Pande e Temane.
O exercício de 2025/26 mostra precisamente essa relação: menos gás disponível para venda traduziu-se em menos receitas e menor lucro, apesar de a CMH ter mantido margens elevadas, liquidez robusta e capacidade de financiar novos investimentos.
A execução do PEDOP e o desempenho dos reservatórios nos próximos exercícios serão, por isso, determinantes para avaliar até que ponto a empresa consegue estabilizar a produção enquanto prepara novas fontes de crescimento.