Moçambique não perdeu apenas crescimento económico durante o prolongado período de fragilidade iniciado em meados da década passada. Perdeu também capacidade para transformar a própria estrutura da economia, deslocando trabalhadores da agricultura de baixa produtividade para actividades modernas capazes de produzir mais valor, gerar melhores rendimentos e sustentar aumentos duradouros do nível de vida.
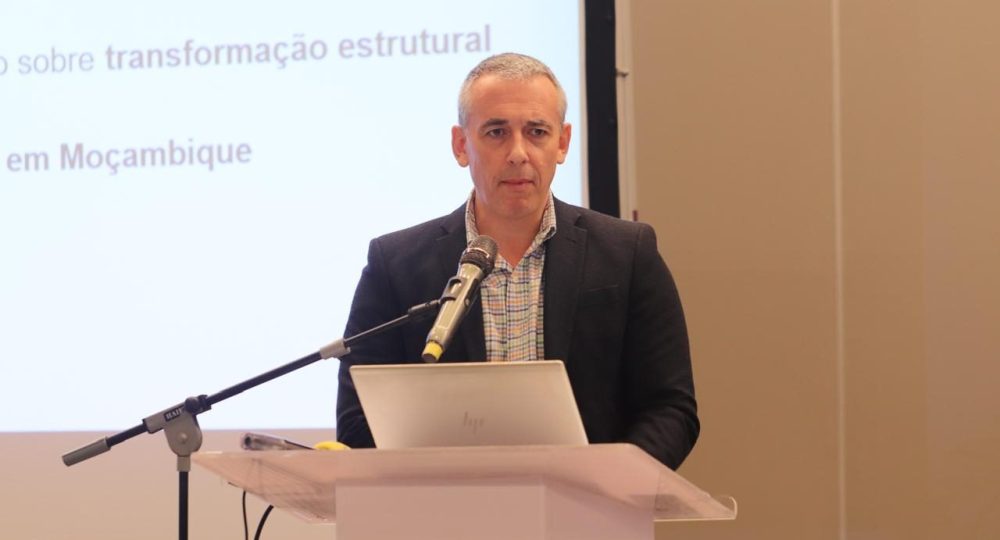
Esta é uma das principais leituras de um estudo de Sam Jones, investigador da UNU-WIDER, intitulado Structural transformation under macroeconomic distress in Mozambique, que analisa a evolução da economia moçambicana entre 1996 e 2023. O trabalho divide esse percurso em três grandes períodos: reconstrução pós-conflito, entre 1996 e 2007; boom de investimento associado às commodities, entre 2008 e 2014; e um período prolongado de fragilidade macroeconómica entre 2015 e 2023.
Os resultados mostram uma mudança profunda entre essas três fases. Durante a reconstrução, o produto por trabalhador cresceu 5,20 pontos percentuais por ano. Entre 2008 e 2014, apesar de alterações na composição do crescimento, a produtividade manteve uma expansão próxima, de 4,95 pontos. Entre 2015 e 2023, porém, o crescimento caiu para apenas 1,15 pontos percentuais anuais — ritmo que o estudo considera insuficiente para sustentar aumentos do rendimento per capita perante o rápido crescimento populacional.
O problema identificado pelo estudo não se resume, portanto, a uma economia que passou a crescer mais lentamente. Os dados sugerem uma deterioração dos próprios mecanismos através dos quais o crescimento deveria modificar a estrutura produtiva, aumentar a produtividade e transferir trabalhadores para actividades de maior valor acrescentado.
De 5,20 Para 1,15: A Travagem da Produtividade
A dimensão da ruptura torna-se mais evidente quando se decompõe a evolução da produtividade.
Entre 1996 e 2007, os ganhos de produtividade dentro dos próprios sectores contribuíram com 3,77 pontos percentuais por ano para o crescimento da produtividade agregada, correspondendo a cerca de 72% do total. Durante o boom de investimento de 2008–2014, essa contribuição diminuiu para 2,84 pontos, mas permaneceu significativa.
Depois de 2015, caiu para apenas 0,34 pontos percentuais por ano.
Isto significa que a desaceleração não ocorreu exclusivamente porque os trabalhadores deixaram de se deslocar entre sectores. Os próprios sectores passaram a gerar muito menos crescimento da produção por trabalhador.
O estudo identifica igualmente uma forte contracção dos retornos não laborais — uma medida que inclui lucros, rendas e rendimento misto atribuído ao capital — nos sectores modernos. O contributo deste componente passou de 4,39 pontos percentuais por ano durante o boom para -4,31 pontos entre 2015 e 2023.
Segundo Jones, esta inversão é compatível com um ambiente marcado pela redução do investimento público, retracção do financiamento externo e depreciação cambial, que enfraqueceu a capacidade de vários sectores para gerar excedentes, investir, expandir a produção e contratar trabalhadores.
Crescimento Sem Transformação Suficiente
O problema, contudo, antecede a crise iniciada em meados da década passada.
Moçambique registou taxas médias de crescimento superiores a 7% entre meados da década de 1990 e meados da década de 2010, beneficiando da reconstrução pós-conflito e, posteriormente, de fortes entradas de capital. Mas a transformação estrutural permaneceu limitada: a transferência de trabalhadores entre sectores contribuiu modestamente para a produtividade, a agricultura continuou a absorver grande parte da população activa e os sectores industriais permaneceram relativamente pequenos.
Os números do emprego mostram a persistência dessa estrutura.
Em quase três décadas, a participação da agricultura no emprego diminuiu de aproximadamente 85% para 71%. Em termos absolutos, contudo, o número de trabalhadores agrícolas aumentou de cerca de cinco milhões para sete milhões, reflectindo o crescimento da população e da força de trabalho.
A redução foi, assim, de aproximadamente 0,5 pontos percentuais por ano. Como referência comparativa utilizada pelo próprio estudo, a participação da agricultura no emprego na China caiu de aproximadamente 70% para 35% entre 1980 e 2010 — cerca de 1,2 pontos percentuais por ano.
A questão não está simplesmente na permanência de trabalhadores na agricultura. Está na reduzida capacidade dos restantes sectores para absorver, em escala suficiente, a força de trabalho libertada ou adicionada anualmente à economia.
Serviços Absorvem Trabalhadores, Mas Nem Sempre Produtividade
Uma parte da mão-de-obra que deixou a agricultura deslocou-se para os serviços comerciais.
A participação deste sector no emprego aumentou de menos de 7% em 1996 para cerca de 16% em 2023. Porém, o aumento do emprego não foi acompanhado por expansão equivalente da produção.
Já durante a primeira fase analisada, os serviços comerciais apresentavam crescimento da participação no emprego simultaneamente com redução da participação no produto — um padrão que o estudo associa à rápida expansão do comércio informal e de pequenos serviços.
Depois de 2015, tanto os serviços comerciais como a indústria transformadora aparecem numa posição particularmente desfavorável: perderam participação no produto enquanto mantiveram ou aumentaram participação no emprego.
O resultado foi uma redução da produtividade relativa dos trabalhadores nesses sectores.
Este aspecto ajuda a distinguir mudança estrutural de transformação estrutural produtiva. Transferir trabalhadores da agricultura para outra actividade não produz automaticamente ganhos económicos significativos. Para elevar a produtividade agregada, o emprego precisa de crescer em sectores capazes de gerar mais valor por trabalhador.
Mineração Cresceu, Emprego Ficou Para Trás
A trajectória da mineração apresenta o problema inverso.
O peso do sector no produto aumentou significativamente, sobretudo a partir de 2010, acompanhando os grandes investimentos associados ao carvão e posteriormente ao gás natural. A participação no emprego, porém, aumentou muito pouco.
O estudo descreve este comportamento como característico de uma economia de enclave: grandes investimentos, elevada produção e produtividade, mas reduzida capacidade directa de absorção da força de trabalho.
A própria trajectória do investimento ajuda a compreender esta configuração. Os fluxos privados aumentaram fortemente depois da crise financeira global, impulsionados pela exploração do carvão em Tete e das reservas de gás da Bacia do Rovuma, ultrapassando US$ 250 per capita no início da década de 2010 — um nível sem precedentes no período pós-Independência analisado pelo estudo.
O investimento estrangeiro, contudo, não produziu uma transformação proporcional da base produtiva e laboral.
Essa constatação ganha particular relevância numa economia que volta a depositar expectativas consideráveis nos grandes projectos de gás natural. A dimensão do investimento e das exportações pode alterar substancialmente os agregados macroeconómicos sem produzir, automaticamente, uma deslocação igualmente significativa do emprego para actividades de maior produtividade.
A Ruptura de 2015
O estudo localiza uma alteração decisiva em 2015–2016.
A revelação de aproximadamente US$ 2 mil milhões em empréstimos comerciais anteriormente não divulgados e garantidos pelo Estado desencadeou uma forte reavaliação do risco soberano, suspensão do programa do FMI, retirada do apoio orçamental por parceiros, depreciação do metical e aceleração da inflação. A dívida pública ultrapassaria posteriormente 100% do PIB no final da década de 2010. 2025-03-11.ST_Mozambique
A redução do espaço fiscal teve consequências sobre o investimento público, que caiu significativamente e permaneceu deprimido ao longo do período analisado.
A estes constrangimentos juntaram-se sucessivos choques: deterioração da segurança em Cabo Delgado desde 2017, ciclones Idai e Kenneth em 2019 e pandemia da COVID-19 em 2020. O estudo sublinha que estes acontecimentos interagiram com as vulnerabilidades macroeconómicas existentes, reduzindo a capacidade de resposta contracíclica. 2025-03-11.ST_Mozambique
Importa, contudo, preservar uma distinção metodológica essencial. O trabalho é descritivo e diagnóstico e não estabelece uma relação causal exclusiva entre a crise das dívidas ocultas e todos os resultados posteriores. O próprio autor reconhece que separar os efeitos da crise da dívida dos choques de segurança, climáticos e da pandemia exigiria uma metodologia causal diferente.
O Custo Invisível: 1,2 Milhão de Trabalhadores
É na simulação contrafactual que o estudo apresenta um dos resultados de maior impacto.
Jones procura estimar o que teria acontecido caso as tendências anteriores a 2015 nos retornos não laborais e na distribuição do rendimento tivessem continuado durante o período posterior.
O exercício sugere que, entre 2015 e 2023, os sectores modernos poderiam ter absorvido aproximadamente 1,2 milhão de trabalhadores adicionais, que permaneceram sobretudo em actividades agrícolas de baixa produtividade.
Nesse cenário, a participação do emprego agrícola teria sido quase 20% inferior e o produto real por trabalhador poderia ter terminado 2023 aproximadamente um terço acima do nível efectivamente observado.
Trata-se de uma simulação contabilística, não de uma estimativa causal nem de uma reconstrução exacta do que necessariamente teria acontecido. O próprio estudo alerta para efeitos de equilíbrio geral — incluindo alterações nos salários — que poderiam modificar a trajectória simulada. 2025-03-11.ST_Mozambique.
Ainda assim, o exercício permite dimensionar um custo económico normalmente ausente das leituras convencionais das crises: trabalhadores que não transitam para sectores de maior produtividade não aparecem necessariamente nas estatísticas como desempregados. Permanecem economicamente activos, mas em actividades que produzem pouco valor por trabalhador.
Quando Criar Competências Não Basta
Uma das implicações mais relevantes do estudo está precisamente no diagnóstico das políticas necessárias para acelerar a transformação estrutural.
Grande parte das políticas de desenvolvimento concentra-se na oferta: melhorar educação e formação profissional, eliminar obstáculos regulatórios, facilitar acesso ao financiamento, aperfeiçoar informação sobre o mercado de trabalho e reduzir barreiras à mobilidade dos trabalhadores.
Jones não considera estas políticas irrelevantes. Mas os resultados obtidos para Moçambique sugerem que o constrangimento decisivo pode estar noutro ponto: os sectores de maior produtividade não expandiram suficientemente a sua capacidade para absorver trabalhadores.
O estudo coloca, por isso, particular ênfase na recuperação da capacidade de investimento público, reconstrução do espaço fiscal e criação de condições para que a acumulação de capital privado seja viável em sectores não organizados predominantemente como enclaves.
Esta leitura altera a natureza do debate sobre emprego. Formar trabalhadores para a indústria tem alcance limitado se a indústria não estiver a investir, expandir produção e contratar. Melhorar qualificações é necessário, mas a transformação estrutural exige simultaneamente empresas, capital, procura, infra-estruturas e mercados capazes de converter essas competências em produtividade.
O Problema Está Na Estrutura Que Produz o Crescimento
Os resultados do estudo colocam uma dimensão adicional no debate sobre a recuperação económica moçambicana. A taxa de crescimento do PIB, isoladamente, não permite avaliar a qualidade da transformação em curso.
Uma economia pode crescer rapidamente impulsionada por sectores intensivos em capital, aumentar exportações e receber grandes volumes de investimento estrangeiro, mantendo simultaneamente a maioria da força de trabalho em actividades de baixa produtividade.
Os dados analisados por Jones mostram precisamente essa dissociação. Em 2023, quase três décadas depois do início do período estudado, a agricultura continuava a concentrar cerca de 71% do emprego, enquanto a mineração ampliara substancialmente o seu peso na produção sem uma expansão comparável da participação no emprego. A indústria transformadora, por seu lado, não consolidou o papel de absorção laboral e aumento de produtividade que normalmente acompanha processos mais profundos de transformação económica. 2025-03-11.ST_Mozambique
O período posterior a 2015 agravou estas fragilidades. A produtividade agregada desacelerou, os ganhos dentro dos sectores praticamente desapareceram e a capacidade dos sectores modernos para gerar excedentes e absorver trabalhadores deteriorou-se. A simulação dos 1,2 milhão de trabalhadores ajuda a traduzir essa trajectória numa dimensão concreta: o custo da fragilidade macroeconómica também se mede pelas oportunidades de transformação produtiva que a economia deixou de criar.