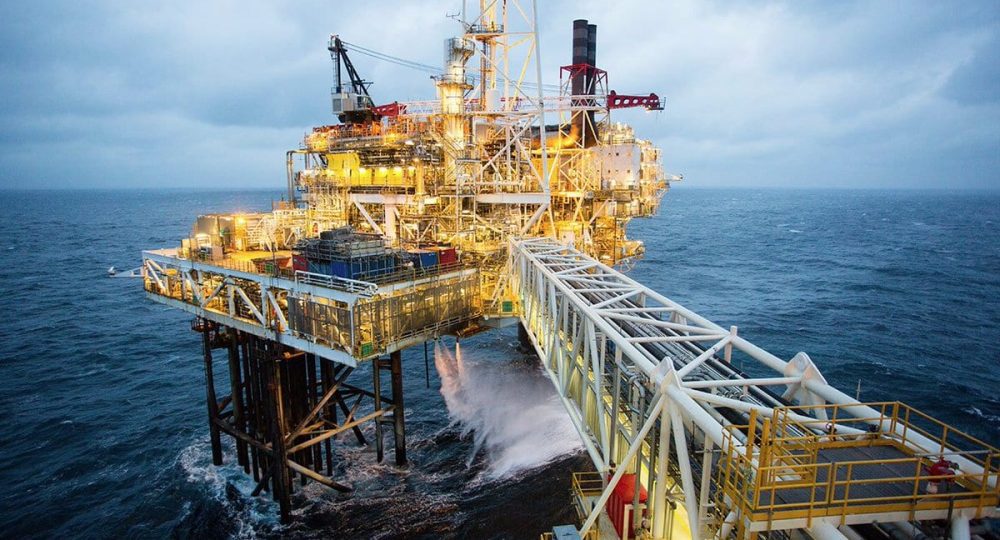
Moçambique está a entrar numa nova fase da sua indústria de gás natural. O Coral Sul já produz e exporta LNG, o Coral Norte encontra-se em desenvolvimento, o Rovuma LNG voltou a acelerar a preparação do investimento e os campos de Pande, Temane e Inhassoro sustentam uma base de utilização doméstica que inclui produção de energia, indústrias e consumo residencial.
A questão económica desloca-se, por isso, progressivamente da existência do recurso para a capacidade de construir actividades produtivas à sua volta.
Produzir gás e exportar LNG pode gerar receitas, investimento, entrada de divisas e actividade económica. Construir uma economia do gás exige uma camada adicional: infra-estruturas que façam chegar a energia às fábricas, centrais eléctricas, sistemas de transporte, agro-indústrias, empresas e consumidores localizados dentro do território nacional.
É precisamente esta dimensão que a edição de Setembro de 2026 da publicação Gas in Transition, da International Gas Union, coloca no centro da discussão internacional: entre a jazida e o consumidor existe uma rede de gasodutos, armazenamento, terminais, sistemas de compressão, distribuição e logística sem a qual o recurso permanece economicamente distante de grande parte da economia.
Para Moçambique, onde a dimensão dos projectos de LNG deverá aumentar significativamente nos próximos anos, esta discussão torna-se cada vez mais estratégica.
Coral Norte Abre Nova Frente Para O Mercado Doméstico
O Coral Norte deverá acrescentar cerca de 3,55 milhões de toneladas anuais de capacidade de LNG, com início de produção previsto para o segundo semestre de 2028. Juntamente com o Coral Sul, elevará a capacidade dos dois projectos Coral para mais de sete milhões de toneladas por ano.
Há, contudo, uma componente particularmente relevante para a economia nacional.
Segundo o Instituto Nacional de Petróleo, o Plano de Desenvolvimento do Coral Norte prevê que até 25% do petróleo e gás produzido possa ser disponibilizado para utilização no mercado doméstico, com 10% previsto logo no início da produção.
A existência dessa disponibilidade cria uma oportunidade económica que ultrapassa o LNG de exportação.
O gás pode alimentar geração eléctrica, indústrias de elevada intensidade energética, fertilizantes, petroquímica, transportes, processamento de minerais e diferentes actividades manufactureiras, desde que exista procura economicamente viável e infra-estrutura capaz de transportar e distribuir o recurso.
O INP identifica, entre as oportunidades de investimento no downstream, geração de energia, fertilizantes, metanol, processamento e armazenamento, distribuição de gás e soluções de LNG de pequena escala para os mercados nacional e regional.
A existência de gás reservado ao mercado interno representa, assim, apenas o primeiro elemento de uma equação económica mais ampla.
Pande E Temane Já Mostram Como O Gás Pode Entrar Na Economia Real
Moçambique dispõe já de uma experiência doméstica relevante.
A produção de gás nos campos de Pande e Temane começou em 2004 e 2009, respectivamente, criando a primeira base de exploração comercial em grande escala do recurso no País.
Actualmente, o gás proveniente desses campos abastece mais de 30 empresas localizadas em áreas como Vilanculos, Chókwè, Ressano Garcia, Machava, Matola e Beluluane, incluindo consumidores industriais e produtores de electricidade. Parte do recurso alimenta igualmente utilização residencial e comercial em zonas de Inhambane, Maputo e Marracuene.
O gasoduto que transporta gás de Pande e Temane para Moçambique e África do Sul dispõe ainda de cinco pontos de toma no território nacional, criando possibilidades adicionais de ligação a consumidores.
Esta experiência demonstra que a utilização doméstica não é uma hipótese abstracta.
Existe já uma ligação entre produção de gás, electricidade, indústria e distribuição. A questão de escala está em ampliar essa relação para novas regiões, novos consumidores e actividades com maior potencial de transformação económica.
Rovuma LNG Reforça A Dimensão Do Próximo Ciclo De Investimento
A aceleração do Rovuma LNG adiciona outra camada à discussão.
Em Agosto, os parceiros da Área 4 adjudicaram cerca de US$ 1,1 mil milhão em contratos de pré-investimento para equipamentos críticos e actividades iniciais associadas ao projecto. Em Setembro, foram anunciadas novas decisões de contratação, incluindo a selecção de um consórcio liderado pela Saipem e Jan De Nul para trabalhos upstream.
A ExxonMobil estima que o projecto poderá gerar aproximadamente US$ 6 mil milhões em actividade económica em Moçambique e oportunidades para cerca de 7.500 moçambicanos durante a construção.
O Rovuma LNG continua a avançar em direcção à decisão final de investimento, enquanto a proposta de alteração do respectivo Plano de Desenvolvimento passou este ano por avaliação técnica coordenada pelo INP.
A conjugação entre Coral Sul, Coral Norte, Rovuma LNG e os desenvolvimentos na Bacia de Moçambique aumenta, portanto, a importância de uma política que olhe para o gás simultaneamente como produto de exportação e insumo para transformação económica interna.
Egipto Mostra Que Reservas Sem Rede Não Garantem Segurança Energética
O Egipto oferece um benchmark africano particularmente útil.
O país possui uma indústria de gás madura, foi transformado pela descoberta offshore de Zohr em 2015 e chegou a regressar à condição de exportador líquido. A queda posterior da produção obrigou, entretanto, a retomar importações e actividade de regaseificação de LNG.
A experiência evidencia um princípio económico importante: geologia, por si só, não assegura segurança energética.
O Egipto construiu uma rede nacional de transmissão de gás superior a 8.260 quilómetros, complementada por redes de distribuição, ligações industriais e infra-estrutura de CNG.
O gás representava aproximadamente 76,1% da geração eléctrica egípcia em 2025, segundo os dados apresentados pela publicação, mostrando o grau de integração do recurso no sistema energético doméstico.
A relevância para Moçambique está na arquitectura criada entre produção e consumo.
Um país pode possuir grandes reservas e exportar volumes significativos, mas a capacidade de utilizar o recurso como factor de competitividade industrial exige redes, consumidores âncora, regulação, investimento e soluções de distribuição adequadas à geografia económica.
CNG E LNG Móvel Podem Levar Gás Onde O Gasoduto Não Chega
Nem toda a expansão do mercado doméstico exige a construção imediata de grandes gasodutos.
Uma das experiências apresentadas pela International Gas Union é o desenvolvimento, no Egipto, de “virtual pipelines”, através dos quais gás natural comprimido é transportado por estrada para regiões localizadas fora da rede convencional.
Na província de New Valley, a TAQA Gas utilizou este modelo para abastecer uma região cuja densidade e distância não justificavam economicamente a construção de um gasoduto tradicional. O CNG transportado por estrada passou a alimentar consumidores através de infra-estrutura local de distribuição.
A mesma lógica está a expandir-se para LNG de pequena escala.
O gás liquefeito permite transportar volumes superiores a maiores distâncias, podendo abastecer indústrias, operações mineiras, transporte pesado e outros consumidores fora da rede.
Há um ponto particularmente relevante para Moçambique: a publicação refere que a TAQA Gas já levou operações de CNG a Moçambique e Tanzânia, como parte da internacionalização deste modelo africano de distribuição.
Esta experiência merece atenção num País caracterizado por grandes distâncias entre fontes de gás, centros industriais e potenciais consumidores.
Industrialização Descentralizada Pode Criar Novos Mercados Para O Gás
A utilização de CNG ou LNG transportado por estrada pode abrir possibilidades em zonas onde um gasoduto convencional não encontra procura suficiente para justificar o investimento inicial.
Parques industriais, unidades de processamento agrícola, minas, fábricas de cimento, cerâmica, alimentação, hotelaria, transporte de carga e outras actividades intensivas em energia podem constituir consumidores potenciais.
A lógica económica é diferente da construção imediata de uma grande rede.
Primeiro pode ser criada procura através de soluções modulares e de pequena escala. À medida que o consumo aumenta e se concentra geograficamente, uma rede física convencional pode tornar-se economicamente justificável.
Este modelo permite também aproximar a utilização doméstica do gás da agenda de desenvolvimento territorial.
Nampula, Cabo Delgado, Tete, Manica e outros centros económicos localizados longe das actuais redes de gás apresentam estruturas produtivas distintas, mas partilham uma questão comum: acesso a energia fiável e competitiva continua a ser determinante para atrair e sustentar actividade industrial.
Gás Pode Entrar Também Na Competitividade Dos Transportes
A experiência egípcia inclui outra frente: mobilidade.
A TAQA opera mais de 90 estações de CNG e dezenas de centros de conversão de veículos, tendo convertido mais de 50.000 unidades para utilização de gás.
O modelo não deve ser automaticamente transplantado para Moçambique, porque custos, densidade do parque automóvel, distâncias, tributação e disponibilidade de gás são diferentes.
Mas coloca uma questão económica relevante.
Num País fortemente exposto à importação de combustíveis líquidos, uma utilização selectiva de gás doméstico em frotas de transporte pesado, autocarros, logística ou grandes consumidores pode criar uma alternativa parcial, desde que a comparação entre custos de infra-estrutura, combustível e manutenção demonstre competitividade.
O mesmo raciocínio aplica-se ao LNG para transporte pesado, onde a elevada densidade energética permite autonomias maiores do que o CNG em determinados tipos de operação.
Infra-Estrutura Define Quanto Valor Fica Dentro Do País
A dimensão central desta discussão está na retenção de valor.
Quando o gás é simplesmente produzido, liquefeito e exportado, os principais efeitos internos concentram-se no investimento inicial, emprego, contratos de fornecimento, impostos, receitas públicas e participação do Estado.
Quando parte desse gás alimenta actividades domésticas, surge uma segunda cadeia de valor.
Electricidade pode apoiar novas fábricas. Gás pode tornar possível produção de fertilizantes. Energia competitiva pode melhorar a economia de projectos mineiros e metalúrgicos. Redes de distribuição criam empresas de engenharia, manutenção, logística e serviços técnicos.
Cada utilização adiciona uma camada económica entre o recurso e a exportação final.
Isto não significa que todo o gás deva permanecer no País. Moçambique precisa igualmente das receitas, divisas e mercados internacionais associados ao LNG.
A questão estratégica é encontrar uma combinação em que exportação e utilização doméstica se reforcem mutuamente, em vez de serem tratadas como opções incompatíveis.
Infra-Estrutura Digital Já Está A Alterar O Custo De Operar Gasodutos
A construção de uma economia do gás coloca igualmente exigências de segurança e eficiência.
A indústria internacional está a incorporar satélites, sensores, fibra óptica e inteligência artificial na gestão de gasodutos.
Em Espanha, a Enagás passou de projectos-piloto para vigilância por satélite de mais de 9.000 quilómetros de rede, utilizando diferentes tipos de imagens para detectar escavações, novas construções e outras ameaças junto dos corredores.
Após a implementação nacional, o sistema registou perto de 10.000 actividades, com taxa de falsos alarmes inferior a 5%, detectando cerca de três vezes mais ocorrências do que os mecanismos anteriores e reduzindo a necessidade de patrulhas aéreas.
Tecnologias de fibra óptica distribuída permitem igualmente detectar fugas, movimentação de terrenos e interferência de terceiros ao longo de grandes extensões de infra-estrutura.
Para um País que poderá ampliar significativamente a sua infra-estrutura energética nas próximas décadas, incorporar estas tecnologias desde a concepção pode reduzir custos de operação, acidentes e perdas futuras.
O Próximo Ciclo Do Gás Precisa De Criar Uma Base Produtiva
Moçambique possui hoje uma combinação pouco comum: grandes reservas, projectos de LNG em operação e desenvolvimento, experiência doméstica com Pande e Temane e uma posição geográfica que permite servir simultaneamente mercados nacionais, regionais e internacionais.
A expansão prevista para os próximos anos cria condições para uma discussão económica mais ambiciosa.
O Coral Norte introduz nova disponibilidade para o mercado doméstico. Pande, Temane e Inhassoro oferecem experiência concreta de utilização nacional. Rovuma LNG amplia a escala futura. E as experiências internacionais mostram que gasodutos convencionais não constituem a única forma de ligar o recurso à economia.
A construção de uma economia do gás passa, assim, por identificar consumidores âncora, estruturar projectos bancáveis, desenvolver redes e soluções logísticas, criar regulação previsível e ligar a política energética às estratégias de industrialização, agricultura, mineração, transportes e desenvolvimento territorial.
Moçambique já demonstrou capacidade para colocar gás no mercado internacional.
A nova fronteira económica está em fazer com que uma parcela crescente desse recurso circule também dentro da economia nacional — alimentando produção, empresas, emprego e novas cadeias de valor.